
Trả lời nhanh
Từ kỳ kế toán bắt đầu từ 01/01/2026, doanh nghiệp theo Thông tư 99/2025/TT-BTC nộp báo cáo tài chính năm cho cơ quan có thẩm quyền chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm (Điều 25), nơi nhận theo pháp luật liên quan (Điều 26). Doanh nghiệp nhỏ và vừa theo Thông tư 133/2016/TT-BTC nộp cho cơ quan thuế, đăng ký kinh doanh và thống kê. Nộp chậm dưới 03 tháng bị phạt 5 đến 10 triệu đồng, chậm từ 03 tháng 10 đến 20 triệu đồng, không nộp 40 đến 50 triệu đồng (Điều 12 Nghị định 41/2018/NĐ-CP).
Ý chính
- Thông tư 99/2025/TT-BTC có hiệu lực từ 01/01/2026, thay Thông tư 200/2014/TT-BTC; nộp báo cáo tài chính năm chậm nhất 90 ngày sau kỳ kế toán năm
- Thông tư 99 không còn bảng nơi nhận như Điều 109 Thông tư 200; nơi nhận theo pháp luật liên quan, kèm báo cáo kiểm toán nếu thuộc diện kiểm toán
- Doanh nghiệp nhỏ và vừa theo Thông tư 133 nộp cho cơ quan thuế, cơ quan đăng ký kinh doanh và cơ quan thống kê trong 90 ngày
- Cơ quan thuế, thống kê địa phương đã được tổ chức lại từ năm 2025, cách gọi chi cục là của mô hình cũ nên cần hỏi cơ quan quản lý về nơi và hình thức nộp
- Mức phạt tổ chức nộp báo cáo tài chính chậm dưới 03 tháng là 5 đến 10 triệu đồng, từ 03 tháng trở lên 10 đến 20 triệu đồng, không nộp 40 đến 50 triệu đồng
Theo quy định tại thời điểm đăng bài (10/04/2018); chính sách có thể đã thay đổi.
Cập nhật ngày 15/11/2026: bài đã được cập nhật theo Thông tư 99/2025/TT-BTC (hiệu lực từ 01/01/2026, thay Thông tư 200/2014/TT-BTC), Nghị định 41/2018/NĐ-CP về xử phạt vi phạm về báo cáo tài chính và việc tổ chức lại cơ quan thuế, cơ quan thống kê từ năm 2025.
Nơi nhận BCTC
Từ kỳ kế toán bắt đầu từ ngày 01/01/2026, doanh nghiệp theo Thông tư 99/2025/TT-BTC nộp báo cáo tài chính cho cơ quan có thẩm quyền theo quy định của pháp luật liên quan, kèm báo cáo kiểm toán nếu thuộc diện phải kiểm toán (Điều 26). Thông tư 99 không còn bảng liệt kê nơi nhận như Điều 109 Thông tư 200/2014/TT-BTC, nên cơ quan cụ thể cần xác định theo pháp luật chuyên ngành (thuế, đăng ký doanh nghiệp, thống kê...).
Doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016/TT-BTC: báo cáo tài chính năm nộp cho cơ quan thuế, cơ quan đăng ký kinh doanh và cơ quan thống kê, doanh nghiệp trong khu chế xuất, khu công nghiệp, khu công nghệ cao nộp thêm cho ban quản lý khu nếu được yêu cầu (khoản 2 Điều 80 Thông tư 133).
Bảng dưới đây lập theo Điều 109 Thông tư 200/2014/TT-BTC (được Thông tư 99/2025/TT-BTC thay thế từ kỳ kế toán bắt đầu từ 01/01/2026). Bảng được giữ lại để tham khảo; doanh nghiệp theo Thông tư 99 xem đoạn đầu mục này.
| Các DN | Kỳ lập BC | Cơ quan tài chính | Cơ quan thuế | Cơ quan thống kê | DN cấp trên | Cơ quan đki kd | Ghi chú |
|---|---|---|---|---|---|---|---|
| (4) | (1) | (2) | (6) | (3) | (5) | ||
| DN nhà nước | Quý/ năm | x | x | x | x | x | |
| DN có vốn đầu tư nước ngoài | Năm | x | x | x | x | x | |
| DN khác | Năm | x | x | x | x |
(5) Ghi chú bổ sung các thông tin trên tại các vị trí (1), (2), (3), (4):
(6) Tại cơ quan Thống kê
Theo cách làm trước đây, doanh nghiệp thuộc quản lý của cục thuế thì báo cáo cục thống kê, doanh nghiệp thuộc quản lý chi cục thuế thì báo cáo chi cục thống kê.
VD (theo mô hình tổ chức cũ): Công ty CP Sản xuất và DV Thương mại Đức Minh thuộc Quản lý của Chi cục Thuế Quận Cầu Giấy, thì báo cáo cho Chi cục Thống kê tại Quận Cầu Giấy.
Lưu ý: cơ quan thống kê địa phương đã được tổ chức lại từ 01/7/2025. Hiện có Thống kê tỉnh, thành phố trực thuộc Cục Thống kê và các đơn vị Thống kê cơ sở quản lý một số xã, phường, đặc khu (Quyết định 912/QĐ-CTK). Cơ quan thuế cũng đã được tổ chức lại từ năm 2025. Vì vậy cách gọi "chi cục" ở trên chỉ còn là cách gọi theo mô hình cũ. Doanh nghiệp cần hỏi cơ quan thuế quản lý trực tiếp và cơ quan thống kê trên địa bàn về nơi nộp và hình thức nộp (điện tử hoặc giấy) đang áp dụng.
Các bước tiến hành (cách làm trước đây, tham khảo)
- Kế toán tại DN lấy file dữ liệu từ TCT đã ký điện tử và nộp thành công.
- In ra và đóng thành 02 quyển (có đầy đủ chữ ký của kế toán, Giám đốc, đóng dấu giáp lai tại 02 quyển đó)
- Đến chi cục Thống kê, bạn nộp 02 bản (01 quyển nộp tại chi cục thuế, 01 quyển có dấu đóng xác nhận đã nộp BCTC cho chi cục Thống kê và lưu giữ tại Công ty cho từng năm).
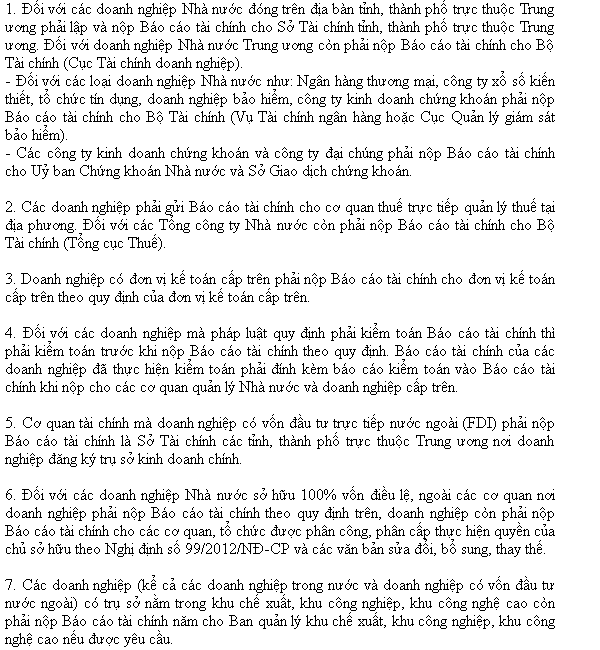
Ảnh 1: Nộp BCTC cho chi cục Thống kê
Thời hạn nộp BCTC
Theo Điều 25 Thông tư 99/2025/TT-BTC (từ kỳ kế toán bắt đầu từ 01/01/2026):
- Báo cáo tài chính năm nộp cho cơ quan có thẩm quyền chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm.
- Công ty mẹ, tổng công ty quy định thời hạn nộp báo cáo tài chính của công ty con, đơn vị thành viên.
- Báo cáo tài chính giữa niên độ (quý, bán niên) và các kỳ khác thực hiện theo thời hạn của pháp luật liên quan.
Doanh nghiệp nhỏ và vừa áp dụng Thông tư 133/2016/TT-BTC: báo cáo tài chính năm nộp chậm nhất 90 ngày kể từ ngày kết thúc năm tài chính. Báo cáo tài chính tháng, quý doanh nghiệp tự lập theo yêu cầu quản lý.
Thời hạn theo Điều 109 Thông tư 200/2014/TT-BTC dưới đây áp dụng cho báo cáo tài chính của các kỳ kế toán bắt đầu trước 01/01/2026 và được giữ lại để tham khảo. Thông tư 99 không lặp lại thời hạn riêng cho doanh nghiệp nhà nước nêu dưới đây:
Đối với DN Nhà nước
1. Thời hạn nộp Báo cáo tài chính theo Quý:
- Thời hạn nộp BCTC theo Quý chậm nhất là 20 ngày, kể từ ngày kết thúc kỳ kế toán Quý; Đối với Công ty mẹ; Tổng Công ty Nhà nước chậm nhất là 45 ngày;
- Trường hợp đơn vị trực thuộc doanh nghiệp; Tổng Công ty Nhà nước nộp BCTC Quý cho Công ty mẹ , Tổng Công ty theo thời hạn của Công ty mẹ và Tổng công ty quy định.
2. Thời hạn nộp Báo cáo tài chính theo Năm:
Thời hạn nộp BCTC theo Năm chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán Năm; Đối với Công ty mẹ; Tổng Công ty Nhà nước chậm nhất là 90 ngày;
Với các Doanh nghiệp khác
Đối với doanh nghiệp tư nhân và công ty hợp danh, thời hạn nộp BCTC chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán Năm
Đối với DN khác, thời hạn nộp BCTC chậm nhất là 90 ngày; Đơn vị trực thuộc doanh nghiệp nộp BCTC năm cho đơn vị kế toán cấp trên theo thời hạn do đơn vị kế toán đó quy định.
Hình thức xử lý vi phạm
Theo Điều 12 Nghị định 41/2018/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực kế toán, kiểm toán độc lập, mức phạt áp dụng với tổ chức (doanh nghiệp) như sau:
- Nộp báo cáo tài chính cho cơ quan nhà nước có thẩm quyền chậm dưới 03 tháng so với thời hạn: phạt từ 5.000.000 đến 10.000.000 đồng.
- Nộp chậm từ 03 tháng trở lên, hoặc nộp không đính kèm báo cáo kiểm toán khi pháp luật yêu cầu kiểm toán: phạt từ 10.000.000 đến 20.000.000 đồng.
- Không nộp báo cáo tài chính cho cơ quan nhà nước có thẩm quyền: phạt từ 40.000.000 đến 50.000.000 đồng.
Ảnh dưới đây được đăng từ năm 2018, nội dung có thể chưa phản ánh quy định hiện hành; mức phạt hiện hành xem các ý ở trên.
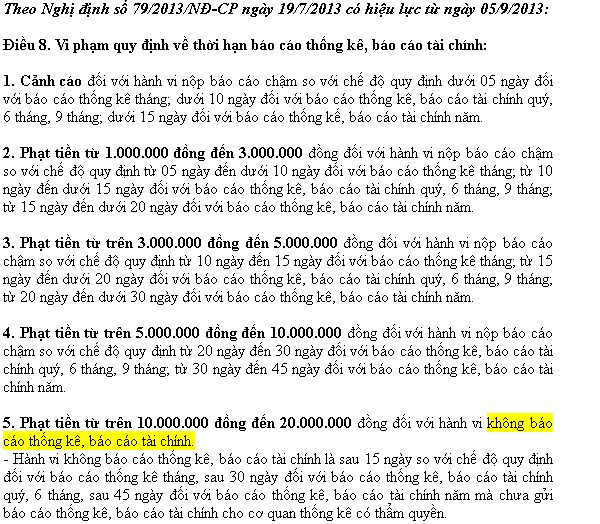
Ảnh 2: Nộp BCTC cho chi cục Thống kê
Bài viết và khoá học liên quan
Căn cứ pháp lý
- Thông tư 99/2025/TT-BTC
- Thông tư 133/2016/TT-BTC
- Nghị định 41/2018/NĐ-CP
- Quyết định 912/QĐ-CTK
- Thông tư 200/2014/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


