

Trả lời nhanh
Có. Phụ cấp xăng xe cố định hằng tháng là thu nhập chịu thuế TNCN: theo khoản 1, 2 Điều 8 Nghị định 253/2026/NĐ-CP, mọi khoản lợi ích ngoài lương do người sử dụng lao động trả đều tính vào thu nhập chịu thuế, và danh mục phụ cấp không tính thuế ở khoản 3 không có xăng xe. Khoản chi đi lại, xăng xe trong chuyến công tác có quyết định, quy chế và hóa đơn, chứng từ thì không tính (điểm k khoản 4). Về BHXH, từ 01/7/2025 cần xét theo Điều 31 Luật BHXH 2024.
Ý chính
- Phụ cấp xăng xe cố định hằng tháng thuộc thu nhập chịu thuế TNCN (Điều 8 Nghị định 253/2026/NĐ-CP)
- Mọi lợi ích bằng tiền hoặc không bằng tiền ngoài lương do người sử dụng lao động trả đều chịu thuế
- Danh mục phụ cấp không tính thuế tại khoản 3 Điều 8 không có phụ cấp xăng xe
- Chi phí đi lại, xăng xe khi đi công tác theo quyết định, quy chế và có hóa đơn, chứng từ không tính vào thu nhập chịu thuế (điểm k khoản 4 Điều 8)
- Về BHXH, Quyết định 595/QĐ-BHXH không còn là căn cứ; xét theo Điều 31 Luật BHXH 2024 và Điều 7 Nghị định 158/2025/NĐ-CP (khoản bổ sung khác trả cố định, ghi trong hợp đồng)
Theo quy định tại thời điểm đăng bài (10/06/2017); chính sách có thể đã thay đổi.
Cập nhật ngày 14/11/2026: bài đã được cập nhật theo Luật Thuế thu nhập cá nhân 109/2025/QH15 và Nghị định 253/2026/NĐ-CP (áp dụng đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú từ kỳ tính thuế năm 2026), cùng Luật Bảo hiểm xã hội 41/2024/QH15 và Nghị định 158/2025/NĐ-CP (hiệu lực từ 01/7/2025).
Phụ cấp xăng xe có phải chịu thuế thu nhập cá nhân (TNCN) hay không là thắc mắc thường gặp của người lao động và kế toán. Bài viết dưới đây tổng hợp quy định liên quan.
Các văn bản quy định
Căn cứ khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 109/2025/QH15 và Điều 8 Nghị định 253/2026/NĐ-CP quy định chi tiết, thu nhập từ tiền lương, tiền công bao gồm (trước đây quy định tại khoản 2 Điều 2 Thông tư 111/2013/TT-BTC, nay nội dung này được hướng dẫn tại Nghị định 253/2026/NĐ-CP):
Thu nhập từ tiền lương, tiền công
- Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công mà người lao động nhận được từ người sử dụng lao động dưới mọi hình thức bằng tiền hoặc không bằng tiền (khoản 1 Điều 8 Nghị định 253/2026/NĐ-CP).
- Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền mà cá nhân nhận được từ tổ chức, cá nhân, người sử dụng lao động dưới mọi hình thức, trong đó có các khoản lợi ích khác mà người sử dụng lao động chi cho người lao động (điểm k khoản 2 Điều 8).
- Phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục phục vụ công việc cao hơn mức quy định (điểm đ khoản 2 Điều 8). Mức khoán chi không tính vào thu nhập chịu thuế như sau:
- Đối với cán bộ, công chức, viên chức và người làm việc trong các cơ quan hành chính nhà nước, đơn vị sự nghiệp, Đảng, đoàn thể, hội, hiệp hội: mức khoán chi áp dụng theo văn bản của cơ quan nhà nước có thẩm quyền hoặc theo quy chế của cơ quan, tổ chức đó.
- Đối với người lao động làm việc trong các doanh nghiệp, tổ chức khác có hoạt động sản xuất, kinh doanh: mức khoán chi áp dụng phù hợp với việc xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp theo pháp luật về thuế thu nhập doanh nghiệp.
- Đối với người lao động làm việc trong các tổ chức quốc tế, các văn phòng đại diện của tổ chức nước ngoài: mức khoán chi thực hiện theo quy định của tổ chức quốc tế, văn phòng đại diện của tổ chức nước ngoài.
- Các khoản phụ cấp, trợ cấp, thu nhập khác, trừ các khoản được liệt kê tại khoản 3 Điều 8 (ví dụ phụ cấp ưu đãi người có công, phụ cấp quốc phòng, an ninh, phụ cấp độc hại, nguy hiểm, phụ cấp thu hút, phụ cấp khu vực, phụ cấp đặc thù ngành, nghề...).
Phụ cấp xăng xe là khoản thu nhập chịu thuế TNCN
Theo đó, phụ cấp xăng xe là khoản thu nhập chịu thuế TNCN:
- Vì là khoản lợi ích bằng tiền hoặc không bằng tiền ngoài tiền lương, tiền công do doanh nghiệp trả mà người lao động được hưởng dưới mọi hình thức (khoản 1, 2 Điều 8 Nghị định 253/2026/NĐ-CP) -> phải tính vào thu nhập chịu thuế TNCN.
- Thứ hai: danh mục các khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế tại khoản 3 Điều 8 Nghị định 253/2026/NĐ-CP không có khoản phụ cấp xăng xe.
- Nếu là khoản thanh toán để phục vụ việc điều động, luân chuyển, đi công tác của người lao động (đây là khoản công tác phí, gồm chi phí đi lại, xăng xe trong chuyến công tác) thì không tính vào thu nhập chịu thuế, khi có quyết định hoặc văn bản điều động, luân chuyển, cử đi công tác, quy chế tài chính, quy chế nội bộ, hợp đồng lao động hoặc thỏa ước lao động quy định và có hóa đơn, chứng từ theo quy định (điểm k khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP).
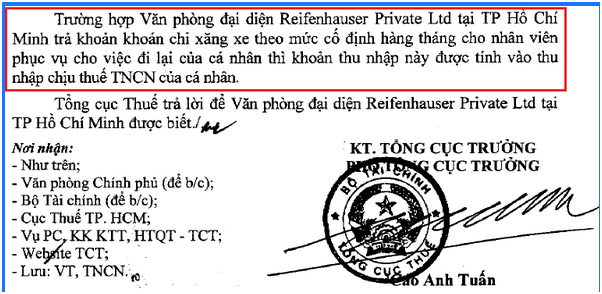
Công văn 2192/TCT-TNCN ngày 25/5/2017 của Tổng cục Thuế (nội dung dưới đây) được ban hành theo quy định về thuế TNCN trước đây, chỉ nên tham khảo về tinh thần phân biệt phụ cấp xăng xe cố định và khoản đi công tác:
Phụ cấp xăng xe và tiền lương đóng BHXH
Trước 01/7/2025, theo khoản 2 Điều 6 Quyết định 595/QĐ-BHXH ngày 14/4/2017 của BHXH Việt Nam (hướng dẫn Luật BHXH 2014 và Nghị định 05/2015/NĐ-CP), các khoản hỗ trợ xăng xe, điện thoại, đi lại... ghi thành mục riêng trong hợp đồng lao động không thuộc tiền lương tháng đóng BHXH bắt buộc.
Từ 01/7/2025, tiền lương làm căn cứ đóng BHXH bắt buộc của người lao động do người sử dụng lao động quyết định tiền lương được quy định tại điểm b khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024: là tiền lương tháng, bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương. Điều 7 Nghị định 158/2025/NĐ-CP quy định chi tiết: khoản bổ sung khác là khoản xác định được mức tiền cụ thể cùng với mức lương, được thỏa thuận trong hợp đồng lao động và trả thường xuyên, ổn định trong mỗi kỳ trả lương; không bao gồm các khoản bổ sung khác phụ thuộc hoặc biến động theo năng suất lao động, quá trình làm việc và chất lượng thực hiện công việc.
Như vậy
Về thuế TNCN, phụ cấp xăng xe cố định hằng tháng là thu nhập chịu thuế; khoản chi xăng xe, đi lại trong chuyến công tác có quyết định, quy chế và hóa đơn, chứng từ theo quy định thì không tính vào thu nhập chịu thuế.
Về BHXH, quyết định 595/QĐ-BHXH ban hành để hướng dẫn Luật BHXH 2014, từ 01/7/2025 nên đối chiếu hướng dẫn mới của cơ quan BHXH về tiền lương đóng BHXH. Một khoản phụ cấp xăng xe có mức tiền cụ thể, ghi trong hợp đồng lao động và trả cố định, thường xuyên mỗi kỳ lương có thể thuộc diện "khoản bổ sung khác" nên phải đưa vào tiền lương đóng BHXH; còn khoản hỗ trợ không cố định, biến động hoặc chi theo thực tế phát sinh thì không phải mức cố định. Người sử dụng lao động nên đối chiếu hướng dẫn mới nhất của cơ quan BHXH khi xác định.
Bài viết và khoá học liên quan
Căn cứ pháp lý
- Luật 109/2025/QH15
- Nghị định 253/2026/NĐ-CP
- Luật 41/2024/QH15
- Nghị định 158/2025/NĐ-CP
- Công văn 2192/TCT-TNCN
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


