

Trả lời nhanh
Theo quy định của Bộ Tài chính tại thời điểm bài viết (2016), TSCĐ được trích khấu hao theo ba phương pháp: đường thẳng, số dư giảm dần có điều chỉnh và theo số lượng, khối lượng sản phẩm; trong đó đường thẳng phổ biến nhất. Việc trích hoặc ngừng trích khấu hao bắt đầu từ ngày TSCĐ tăng, giảm hoặc ngừng tham gia hoạt động kinh doanh. Hằng tháng chỉ cần tính phần khấu hao tăng thêm hoặc giảm đi, lập trên bảng tính và phân bổ khấu hao.
Ý chính
- Ba phương pháp: đường thẳng, số dư giảm dần có điều chỉnh, theo sản lượng
- Khấu hao đường thẳng (đều theo thời gian) được áp dụng phổ biến nhất
- Trích hoặc ngừng trích khấu hao từ ngày TSCĐ tăng, giảm hoặc ngừng hoạt động
- Hằng tháng chỉ tính khấu hao tăng thêm hoặc giảm đi so với tháng trước
- Khấu hao được tính trên bảng tính và phân bổ khấu hao TSCĐ
Theo quy định tại thời điểm đăng bài (08/12/2016); chính sách có thể đã thay đổi.
1. Tính khấu hao TSCĐ
- Việc tính khấu hao tài sản cố định có thể tiến hành theo nhiều phương pháp khác nhau, theo quy định hiện hành của BTC có 3 phương pháp tính khấu hao:
+ Phương pháp khấu hao đường thẳng
+ Phương pháp khấu hao theo số dư giảm dần có điều chỉnh
+ Phương pháp khấu hao theo số lượng, khối lượng sản phẩm
>>> Khấu hao Tài sản cố định trong doanh nghiệp
=> Căn cứ vào khả năng đáp ứng các điều kiện áp dụng quy định đối từng phương pháp trích khấu hao tài sản cố định mà doanh nghiệp lựa chọn các phương pháp trích khấu hao phù hợp với từng loại tài sản cố định của doanh nghiệp.
- Trong các phương pháp khấu hao trên, phương pháp khấu hao theo đường thẳng ( khấu hao đều theo thời gian) là được áp dụng phổ biến nhất. Ngoài ra trong thực tế việc tính khấu hao tài sản cố định có thể căn cứ vào khối lượng sản phẩm, định mức thời gian sử dụng, điều kiện môi trường hoạt động, mức huy động công suất tài sản cố định.
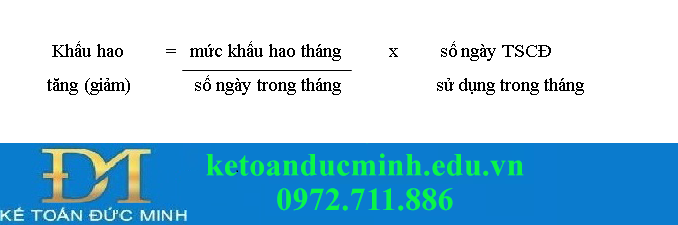
- Theo quy định hiện hành, việc trích khấu hao hoặc không trích khấu hao TSCĐ được thực hiện bắt đầu từ ngày mà TSCĐ tăng, giảm hoặc ngừng tham gia vào hoạt động kinh doanh. Vì vậy, mức trích khấu hao tại tháng TSCĐ tăng, giảm hoặc ngừng tham gia vào hoạt động kinh doanh sẽ được tính theo công thức sau:
Tính khấu hao TSCĐ - Kế toán Đức Minh
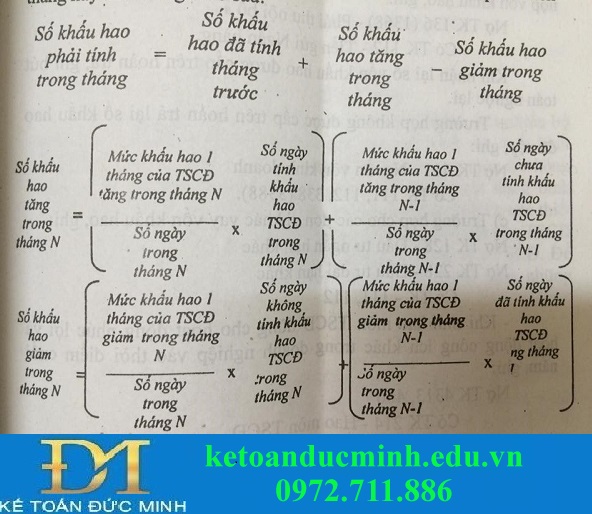
- Do TSCĐ ít biến động, nên số khấu hao TSCĐ tháng này chỉ khác tháng trước trong trường hợp có biến động tang giảm TSCĐ . Cho nên để giảm bớt công việc tính toán hàng tháng người ta chỉ tính số khâu hao tăng thêm hoặc giảm đi trong tháng và căn cứ vào số khấu hao đã trích tháng trước để xác định số khâu hao phải trích.
Tính khấu hao TSCĐ - Kế toán Đức Minh
-Việc tính khấu hao TSCĐ được thực hiện trên bảng tính và phân bổ khấu khao TSCĐ.
>>> Cách lập bảng trích khấu hao Tài Sản Cố Định
>>> Mẫu đăng ký phương pháp khấu hao Tài Sản Cố Định
2. Hạch toán khấu hao tài sản cố định
Sơ đồ hạch toán khấu hao tscđ - Kế toán Đức Minh
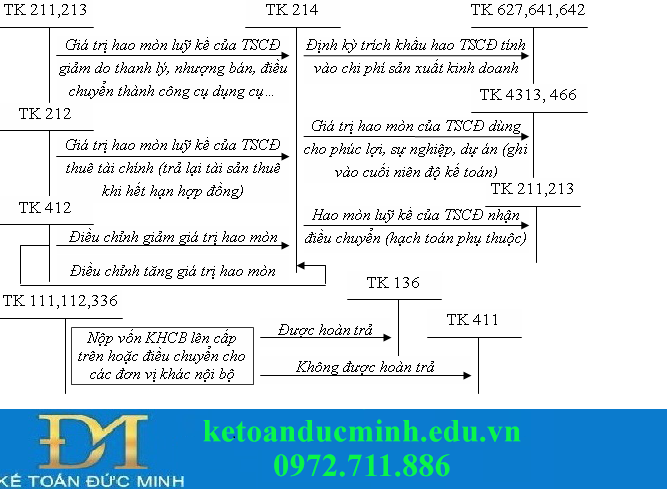
- Để theo dõi tình hình hiện có, biến động tăng, giảm khấu hao, kế toán sử dụng TK 214 – Hao mòn TSCĐ
- Phương pháp hạch toán cụ thể như sau:
a) Định kỳ (tháng, quý,..). tính trích khấu hao TSCĐ vào chi phí SXKD đồng thời phản ánh hao mòn TSCĐ , ghi:
Nợ TK 627 - Chi phí sản xuất chung (6274)
Nợ TK 641 - Chi phí bán hàng
Nợ TK 642 - Chi phí quản lý doanh nghiệp
Nợ TK 811 - Chi phí khác
Có TK 1214 - Hao mòn TSCĐ (TK cấp 2 phù hợp).
b) Trường hợp phải nộp vốn khấu hao cho đơn vị cấp trên hoặc điều chuyển cho đơn vị khác
- Trường hợp nộp khấu hao, sau đó hoàn trả lại. Khi nộp khấu hao, ghi:
Nợ TK 136 (1368) – Phải thu nội bộ
Có TK 112 – Tiền gửi ngân hàng
Khi nhận lại số vốn khấu hao được cấp trên hoàn trả, ghi bút toán ngược lại
- Trường hợp nộp khấu hao, không được hoàn trả lại số khấu hao đã nộp, ghi:
Nợ TK 411 – Nguồn vốn kinh doanh
Có TK 111, 112,338 (3388)
c) Trường hợp cho các đơn vị khác vay vốn khấu hao, ghi:
Nợ TK 128 – Đầu tư ngắn hạn khác
Nợ TK 288 - Đầu tư dài hạn khác
Có TK 111,112
- Khi tính hao mòn TSCĐ dùng cho hoạt động phúc lợi và hoạt động công ích khác trong doanh nghiệp vào thời điểm cuối năm, ghi:
Nợ TK 4313, 466
Có TK 214 – Hao mòn TSCĐ
d) TSCĐ đánh gía lại theo quyết định của Nhà nước
- Trường hợp đánh giá nguyên giá của TSCĐ, ghi:
Nợ TK 211 – TSCĐ hữu hình
Có TK 412 – Chênh lệch đánh giá lại TS ( phần giá trị còn lại tăng)
- Trường hợp đánh giá giảm nguyên giá TSCĐ , ghi:
Nợ TK 412 – Chênh lệch đánh giá lại ( phần giá trị giảm)
Nợ TK 214 – Hao mòn TSCĐ (phần hao mòn TSCĐ giảm)
Có TK 211
- Trường hợp điều chỉnh tăng giá trị hao mòn, ghi:
Nợ TK 412 – Chênh lệch đánh giá lại ( phần giá trị giảm)
Có TK 214
- Trường hợp điều chỉnh giảm giá trị hao mòn, ghi:
Nợ TK 214 – Hao mòn TSCĐ (phần hao mòn TSCĐ giảm)
Có TK 412 - Chênh lệch đánh giá lại ( phần giá trị giảm
Có TK 214
Ngoài ra các bạn có thể tham khảo thêm một số bài viết khác về kiến thức kế toán "Khấu hao TSCĐ" tại website Kế toán Đức Minh cực kỳ bổ ích
- Ngọc Anh
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


