

Trả lời nhanh
Bảng trích khấu hao TSCĐ theo phương pháp đường thẳng lập dựa trên khung thời gian trích khấu hao của Thông tư 45/2013/TT-BTC. Mức trích bình quân năm bằng nguyên giá chia số năm khấu hao; thời gian khấu hao theo ngày bằng số năm nhân 365; mức trích mỗi ngày bằng nguyên giá chia số ngày. Số khấu hao kỳ này bằng mức trích mỗi ngày nhân số ngày trong tháng; giá trị còn lại bằng nguyên giá trừ khấu hao lũy kế.
Ý chính
- Xác định số năm khấu hao theo khung thời gian tại Thông tư 45/2013/TT-BTC
- Mức trích khấu hao năm = nguyên giá / số năm trích khấu hao
- Thời gian khấu hao theo ngày = số năm x 365; mức trích mỗi ngày = nguyên giá / số ngày
- Số ngày trích tháng đầu tính từ ngày đưa vào sử dụng đến hết tháng
- Khấu hao kỳ này = mức trích mỗi ngày x số ngày; giá trị còn lại = nguyên giá - lũy kế
Theo quy định tại thời điểm đăng bài (11/01/2016); chính sách có thể đã thay đổi.
>> Mẫu đăng ký phương pháp khấu hao Tài Sản Cố Định
>> Kế toán tài sản cố định làm những công việc gì?
Để làm được bảng này thì các bạn phải xác định được thời gian trích khấu hao TSCĐ theo quy định tại “Khung thời gian trích khấu hao các loại TSCĐ theo Thông tư 45/2013/TT-BTC”
Như ở bảng dưới đây, Đức Minh có 2 tài sản:
1 là Máy tính xách tay Apple, nguyên giá 50tr. Ngày đưa vào sử dụng là ngày 1/9/2015. Và thời gian trích khấu hao là 5 năm.
2 là xe oto toyota innova, nguyên giá 450tr. Ngày đưa vào sử dụng là ngày 11/12/2015. Và thời gian trích khấu hao là 7 năm.
Sau đây Đức Minh sẽ hướng dẫn các bạn cụ thể hơn:
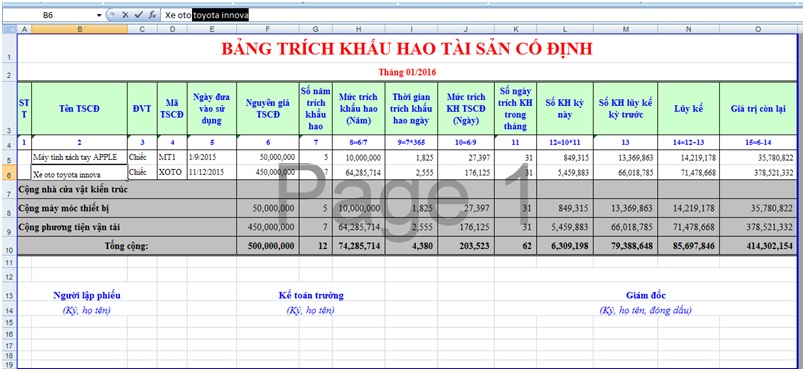
Chỉ tiêu 2: tên TSCĐ: là tên tài sản mà bạn đi mua về
Chỉ tiêu 4: Mã TSCĐ: là mã mà công ty bạn tự đặt, nên đặt mỗi tài sản 1 mã khác nhau để tránh bị trùng
Chỉ tiêu 5: ngày đưa vào sử dụng: là ngày công ty bạn bắt đầu sử dụng tài sản đó
Chỉ tiêu 6: Giá trị: Là nguyên giá tài sản mua về bao gồm cả chi phí vận chuyển v.v..
Chỉ tiêu 7: Số năm trích khấu hao: theo quy định tại “Khung thời gian trích khấu hao các loại TSCĐ theo Thông tư 45/2013/TT-BTC”
Chỉ tiêu 8: Mức trích khấu hau TSCĐ: = Chỉ tiêu 6 / chỉ tiêu 7
Chỉ tiêu 9: Thời gian trích khấu hao ngày: = chỉ tiêu 7 * 365
Chỉ tiêu 10: Mức trích khấu hao TSCĐ: = chỉ tiêu 6/ chỉ tiêu 9
Chỉ tiêu 11: Số ngày trích KH trong tháng: được tính bắt đầu từ ngày đưa vào sử dụng đến hết tháng. Như 2 tài sản trên, ngày đưa vào sử dụng là tháng 9/2015 và tháng 12/2015, nên đến tháng 1/2016 số ngày trích sẽ được tính trọn tháng là 31 ngày.
Chỉ tiêu 12: Số KH kì này: chỉ tiêu 10 * chỉ tiêu 11
Chỉ tiêu 13: Số KH lũy kế kì trước: là tổng giá trị đã được đưa vào chi phí kì trước
Chỉ tiêu 14: lũy kế: = chỉ tiêu 12 + chỉ tiêu 13
Chỉ tiêu 15: giá trị còn lại= chỉ tiêu 6 – chỉ tiêu 14
Dòng Cộng nhà cửa vật dụng kiến trúc: là tổng các tài sản thuộc về nhà cửa trong bảng trích, như bảng trên Đức Minh không có nhà cửa nên dòng Cộng nhà cửa vật dụng kiến trúc = 0
Dòng Cộng máy móc thiết bị: là tổng các tài sản thuộc về máy móc thiết bị trong bảng trích, như bảng trên Đức Minh có 1 tài sản thuộc máy móc thiết bị nên Dòng Cộng máy móc thiết bị = 50tr.
Dòng Cộng Phương tiện vận tải: là tổng các tài sản thuộc về phương tiện vận tải trong bảng trích, như bảng trên Đức Minh có 1 tài sản thuộc phương tiện vận tải nên dòng Cộng phương tiện vận tải = 450tr.
Thông tin thêm về các khóa học tại Kế toán Đức Minh mời các bạn tham khảo:
>>> Khóa học nghiệp vụ kế toán ngắn hạn
>>> Học kế toán misa
Căn cứ pháp lý
- Thông tư 45/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


