

Trả lời nhanh
Bài tóm tắt kết cấu các tài khoản thuộc tài sản ngắn hạn. TK 111 phản ánh thu chi, tồn quỹ tiền mặt, căn cứ phiếu thu, phiếu chi. TK 112 phản ánh tiền gửi ngân hàng, căn cứ giấy báo Nợ, báo Có hoặc sao kê. TK 131 theo dõi nợ phải thu khách hàng, TK 133 là thuế GTGT đầu vào được khấu trừ, TK 138 là các khoản phải thu khác.
Ý chính
- TK 111 phản ánh thu chi, tồn quỹ tiền mặt; căn cứ là phiếu thu, phiếu chi đủ chữ ký
- TK 112 phản ánh tiền gửi ngân hàng; căn cứ là giấy báo Nợ, báo Có hoặc sao kê, sổ phụ
- TK 111 và 112 đều có số dư bên Nợ; chênh lệch tỷ giá đánh giá lại ngoại tệ ghi theo bên Nợ hoặc Có
- TK 131 theo dõi nợ phải thu, hạch toán chi tiết theo từng khách hàng
- TK 133 chỉ áp dụng với doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ
- TK 138 phản ánh các khoản phải thu ngoài phạm vi TK 131, 133, như tài sản thiếu chờ xử lý
Theo quy định tại thời điểm đăng bài (26/10/2015); chính sách có thể đã thay đổi.
- Tài sản ngắn hạn
- Tiền và tương đương tiền
- Tiền mặt
- Tài khoản 111: Tiền mặt
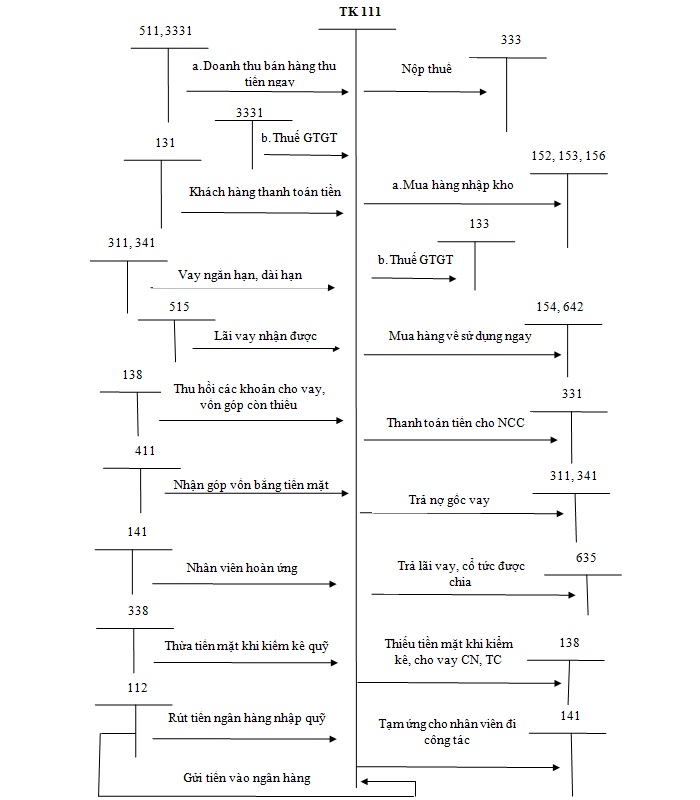
- Tài khoản 111: Phản ánh tình hình thu chi, tồn quỹ của doanh nghiệp bao gồm: Tiền Việt nam, vàng bạc, kim khí quý, đá quý
- Căn cứ hạch toán: Phiếu thu, phiếu chi có đầy đủ chữ ký của người nhận, người giao và thủ trưởng đơn vị
- Bên nợ:
Số tiền mặt nhập về quỹ trong kỳ
Phát hiện thừa tiền mặt khi kiểm kê quỹ
Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ cuối kỳ (Tỷ giá cuối kỳ > tỷ giá ghi sổ)
- Bên có:
Số tiền mặt xuất quỹ trong kỳ
Phát hiện thiếu tiền mặt khi kiểm kê quỹ
Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ cuối kỳ ((Tỷ giá cuối kỳ < tỷ giá ghi sổ)
- Số dư bên nợ: Tồn quỹ tiền mặt
- Phương pháp hạch toán một số nghiệp vụ chủ yếu
- Tiền gửi ngân hàng
- Tên tài khoản
- Tài khoản 112: Tiền gửi ngân hàng
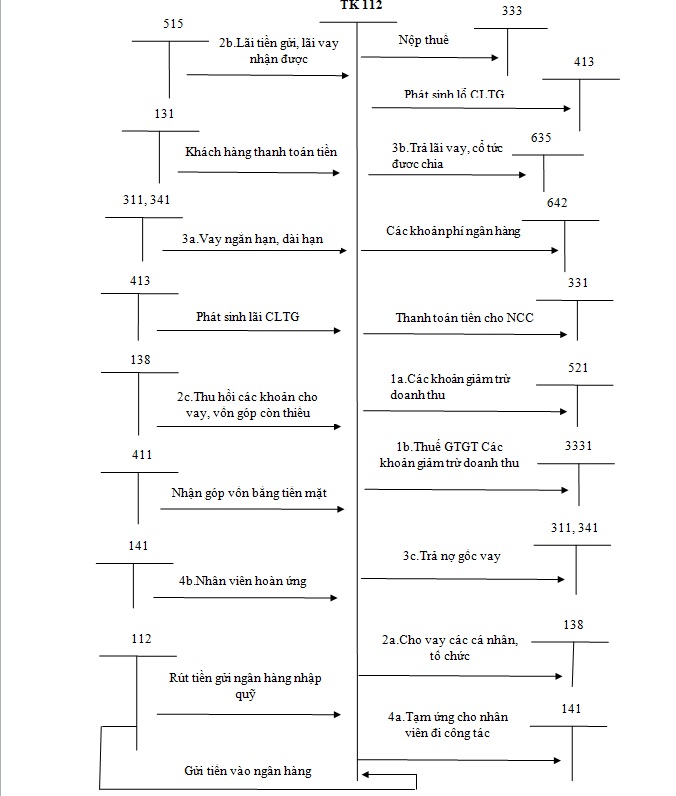
- Tài khoản 112: phản ánh số hiện có và tình hình biến động, tăng giảm các khoản tiền gửi tại ngân hàng
- Căn cứ hạch toán: Giấy báo nợ, báo có hoặc sao kê, sổ phụ ngân hàng kèm theo các chứng từ gốc (Uỷ nhiệm chi, séc…)
- Kết cấu tài khoản
- Bên nợ:
Số tiền trong ngân hàng tăng
Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ cuối kỳ (Tỷ giá cuối kỳ > tỷ giá ghi sổ)
- Bên có:
Số tiền trong ngân hàng giảm
Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ cuối kỳ ((Tỷ giá cuối kỳ < tỷ giá ghi sổ)
- Số dư bên nợ: Số tiền hiện tại còn gửi tại ngân hàng
- Các khoản phải thu
- Phải thu khách hàng
- Tài khoản: 131
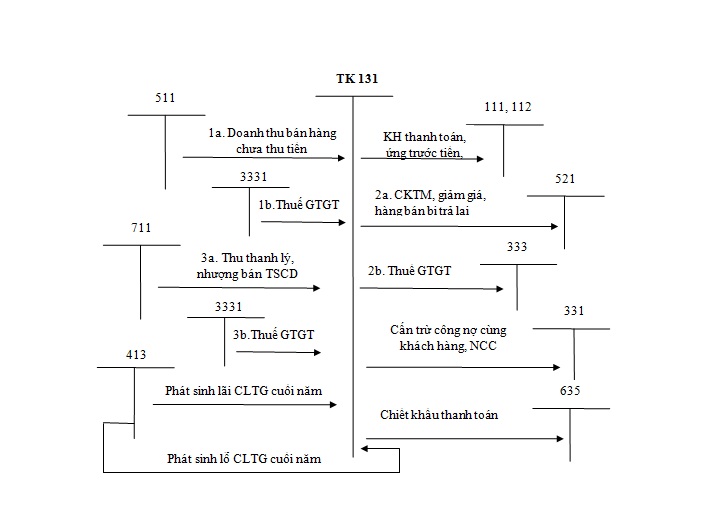
- Phản ánh các khoản nợ phải thu và tình hình thanh toán nợ của khách hàng về việc bán sản phẩm, hàng hoá, TSCD, cung cấp dịch vụ
- Hạch toán: Hạch toán chi tiết theo từng đối tượng khách hàng
- Kết cấu tài khoản
- Bên nợ:
Bán hàng chưa thu tiền khách hàng
Số tiền thừa trả lại cho khách hàng
Phát sinh lãi CLTG cuối năm
- Bên có
Khách hàng trả tiền hàng
Khách hàng ứng trước tiền hàng
Các khoản giảm giá hàng bán, hàng bán bị trả lại, chiết khấu thương mại, chiết khấu thanh toán cho khách hàng
Phát sinh lỗ CLTG cuối năm
- Dư bên nợ: Số tiền còn phải thu của khách hàng
- Dư bên có: Số tiền khách hàng ứng trước, số tiền thu nhiều hơn số phải thu của khách hàng
- Phương pháp hạch toán một số nghiệp vụ chủ yếu
- Thuế GTGT đầu vào được khấu trừ
- Tài khoản
- Tên TK: 133
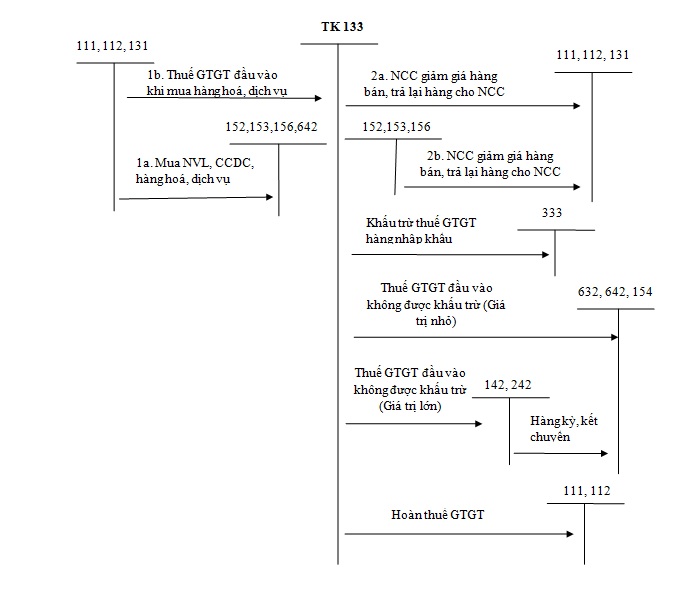
- TK 133: Phản ánh số thuế đầu vào được khấu trừ khi mua hàng hoá, dịch vụ dùng cho sản xuất kinh doanh hàng hoá dịch vụ thuộc đối tượng chịu thuế GTGT
- Chỉ áp dụng đối với doanh nghiệp thuộc đối tượng nộp thuế GTGT theo phương pháp khấu trừ
- Kết cấu tài khoản
- Bên nợ:
Số thuế GTGT đầu vào được khấu trừ
- Bên có:
Số thuế GTGT đầu vào khấu trừ với số thuế đầu ra
Số thuế GTGT đầu vào của hàng hoá mua vào nhưng bị trả lại, giảm giá
Số thuế GTGT đầu vào được hoàn lại
- Số dư bên nợ: Số thuế GTGT đầu ra còn được khấu trừ
- Phương pháp hạch toán một số nghiệp vụ chủ yếu
- Phải thu khác
- Tài khoản
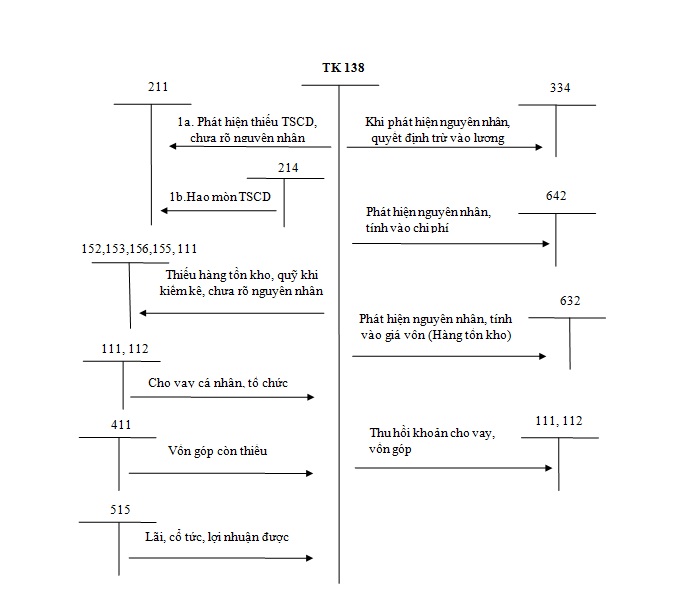
- TK 138: Phải thu khác
- Phản ánh các khoản nợ phải thu ngoài phạm vi đã phản ánh ở các TK 133, 131
- Kết cấu tài khoản
- Bên nợ:
Giá trị tài sản thiếu chờ xử lý
Lãi, cổ tức, lợi nhuận được chia
Cho vay tổ chức, cá nhân
Các khoản phải thu khác
- Bên có:
Khi phát hiện được nguyên nhân thiếu tài sản, kết chuyển giá trị tài sản thiếu vào các tài khoản liên quan theo quyết định xử lý
Thu hồi nợ cho vay và các khoản phải thu khác
- Phương pháp hạch toán một số nghiệp vụ chủ yếu
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


