
Tin mới

Không phải mọi khoản thuế GTGT đầu vào chưa được khấu trừ đều có thể đề nghị hoàn thuế. Doanh nghiệp cần đáp ứng đầy đủ...
Khi bắt đầu học kế toán bạn thường rất khó để nhớ hết các tài khoản. Cùng Kế toán Đức Minh học qua những mẹo hay ghi...
Đối với kế toán thanh toán thì cần lưu ý những nghiệp vụ gì? Cùng Kế toán Đức Minh tìm hiểu chi tiết qua bài viết sau...
Tháng 10/2026 là thời điểm kế toán cần tập trung hoàn thành các công việc liên quan đến kê khai thuế tháng 9, báo cáo...
Đây là nội dung doanh nghiệp cần đặc biệt lưu ý để thực hiện đúng quy định về an toàn, vệ sinh lao động và tránh bỏ sót...
Hình ảnh


Được tài trợ
Chủ đề tìm nhiều
Điều kiện hoàn thuế GTGT
Không phải mọi khoản thuế GTGT đầu vào chưa được khấu trừ đều có thể đề nghị hoàn thuế. Doanh nghiệp cần đáp ứng đầy đủ điều kiện hoàn thuế GTGT theo từng trường hợp cụ thể. Nội dung dưới đây sẽ giúp làm rõ quy định, cách tính số thuế được hoàn, hồ sơ cần chuẩn bị và quy trình thực hiện.
1. Quy định về hoàn thuế giá trị gia tăng
1.1 Hoàn thuế giá trị gia tăng là gì?
Hoàn thuế GTGT là việc cơ quan thuế hoàn trả cho doanh nghiệp, tổ chức hoặc cá nhân một phần hoặc toàn bộ số thuế GTGT đã nộp vào ngân sách nhà nước khi thuộc các trường hợp được pháp luật quy định. Việc hoàn thuế GTGT thường được thực hiện trong những trường hợp sau:
- Số thuế GTGT đầu vào của doanh nghiệp lớn hơn số thuế GTGT đầu ra, làm phát sinh khoản thuế đã nộp thừa.
- Hàng hóa, dịch vụ thuộc diện được hoàn thuế, chẳng hạn như hàng hóa, dịch vụ xuất khẩu, dự án đầu tư hoặc trường hợp cơ sở kinh doanh giải thể, chấm dứt hoạt động.
Việc hoàn thuế giúp bảo đảm quyền lợi của người nộp thuế thông qua việc hoàn trả khoản thuế đã nộp vượt quá nghĩa vụ thực tế. Đồng thời, hoàn thuế GTGT còn góp phần hỗ trợ nguồn vốn và dòng tiền phục vụ hoạt động kinh doanh, đặc biệt đối với doanh nghiệp hoạt động trong lĩnh vực xuất khẩu và đầu tư.
1.2. Các trường hợp được hoàn thuế GTGT
Căn cứ theo Luật Thuế GTGT số 48/2024/QH15, các trường hợp được hoàn thuế GTGT bao gồm:
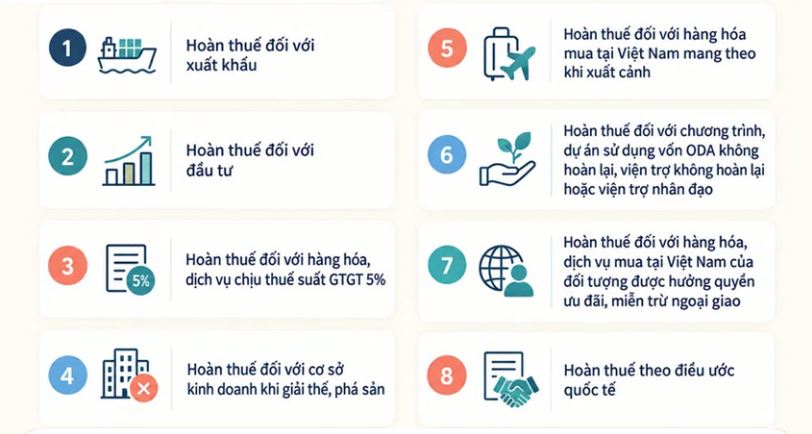 CÁC TRƯỜNG HỢP ĐƯỢC HOÀN THUẾ GTGT
| Trường hợp hoàn thuế GTGT | Nội dung |
| 1. Hoàn thuế đối với xuất khẩu |
Cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu trong tháng hoặc quý được hoàn thuế GTGT theo tháng hoặc quý nếu số thuế GTGT đầu vào chưa được khấu trừ hết đạt từ 300 triệu đồng trở lên.
(Quy định này không áp dụng đối với hàng hóa được nhập khẩu rồi tiếp tục xuất khẩu sang quốc gia khác) |
| 2. Hoàn thuế đối với đầu tư |
Cơ sở kinh doanh đã đăng ký nộp thuế GTGT theo phương pháp khấu trừ và có dự án đầu tư mới hoặc dự án đầu tư mở rộng theo pháp luật về đầu tư, bao gồm dự án được triển khai theo nhiều giai đoạn hoặc nhiều hạng mục, trừ dự án không hình thành tài sản cố định của doanh nghiệp.
Đối với dự án đang trong giai đoạn đầu tư hoặc dự án tìm kiếm, thăm dò và phát triển mỏ dầu khí đang đầu tư, số thuế GTGT đầu vào phát sinh chưa được hoàn sẽ được bù trừ với số thuế GTGT phải nộp từ hoạt động sản xuất, kinh doanh đang thực hiện (nếu có). Sau khi bù trừ, nếu số thuế GTGT đầu vào của dự án chưa được khấu trừ hết còn từ 300 triệu đồng trở lên thì cơ sở kinh doanh được hoàn thuế GTGT. |
| 3. Hoàn thuế đối với hàng hóa, dịch vụ chịu thuế suất GTGT 5% | Cơ sở kinh doanh chỉ sản xuất hàng hóa hoặc cung cấp dịch vụ thuộc đối tượng áp dụng thuế suất GTGT 5% được hoàn thuế nếu sau 12 tháng liên tục hoặc 04 quý liên tục vẫn còn số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên. |
| 4. Hoàn thuế đối với cơ sở kinh doanh khi giải thể, phá sản |
Cơ sở kinh doanh áp dụng phương pháp khấu trừ thuế GTGT khi giải thể hoặc phá sản được hoàn số thuế GTGT đã nộp thừa hoặc số thuế GTGT đầu vào còn chưa được khấu trừ hết.
Trường hợp tổ hợp tác đang nộp thuế theo phương pháp khấu trừ chuyển đổi thành hợp tác xã thì hợp tác xã được kế thừa khoản thuế GTGT nộp thừa hoặc số thuế GTGT đầu vào chưa khấu trừ hết của tổ hợp tác để tiếp tục khấu trừ hoặc thực hiện hoàn thuế theo quy định. |
| 5. Hoàn thuế đối với hàng hóa mua tại Việt Nam mang theo khi xuất cảnh |
Người nước ngoài và người Việt Nam định cư ở nước ngoài có hộ chiếu hoặc giấy tờ có giá trị đi lại quốc tế được hoàn thuế đối với hàng hóa mua tại Việt Nam và mang theo khi xuất cảnh.
(Quy định này không áp dụng đối với thành viên Tổ bay theo pháp luật về hàng không và thành viên Đoàn thủy thủ theo pháp luật về hàng hải) |
| 6. Hoàn thuế đối với chương trình, dự án sử dụng vốn ODA không hoàn lại, viện trợ không hoàn lại hoặc viện trợ nhân đạo |
Chủ chương trình, dự án; nhà thầu chính hoặc tổ chức được phía nhà tài trợ nước ngoài chỉ định quản lý chương trình, dự án sử dụng vốn ODA không hoàn lại được hoàn số thuế GTGT đã thanh toán đối với hàng hóa, dịch vụ mua tại Việt Nam phục vụ chương trình, dự án.
Tổ chức tại Việt Nam sử dụng nguồn viện trợ không hoàn lại hoặc viện trợ nhân đạo của tổ chức, cá nhân nước ngoài để mua hàng hóa, dịch vụ phục vụ chương trình, dự án viện trợ tại Việt Nam cũng được hoàn số thuế GTGT đã trả cho các hàng hóa, dịch vụ này. |
| 7. Hoàn thuế đối với hàng hóa, dịch vụ mua tại Việt Nam của đối tượng được hưởng quyền ưu đãi, miễn trừ ngoại giao | Đối tượng được hưởng quyền ưu đãi, miễn trừ ngoại giao theo quy định pháp luật khi mua hàng hóa, dịch vụ tại Việt Nam để sử dụng được hoàn lại số thuế GTGT đã thanh toán và được ghi trên hóa đơn GTGT hoặc chứng từ thanh toán có giá thanh toán đã bao gồm thuế GTGT. |
| 8. Hoàn thuế theo điều ước quốc tế | Việc hoàn thuế GTGT được thực hiện đối với cơ sở kinh doanh có quyết định hoàn thuế của cơ quan có thẩm quyền theo quy định pháp luật, đồng thời áp dụng đối với các trường hợp được hoàn thuế theo điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên. |
1.3. Các trường hợp không được hoàn thuế GTGT
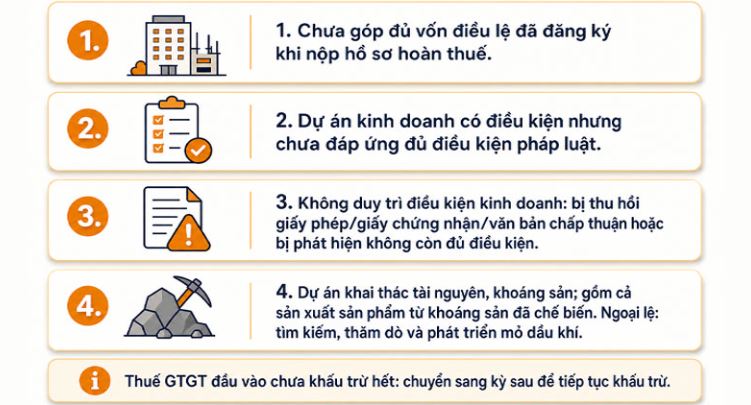
Theo khoản 3 Điều 30 Nghị định 181/2025/NĐ-CP, có 4 trường hợp doanh nghiệp không được hoàn thuế giá trị gia tăng (GTGT). Khi đó, số thuế GTGT đầu vào của dự án đầu tư chưa được khấu trừ hết phải chuyển sang kỳ tiếp theo để tiếp tục khấu trừ, cụ thể:
– Dự án đầu tư của cơ sở kinh doanh chưa góp đủ vốn điều lệ theo số vốn đã đăng ký tại thời điểm nộp hồ sơ đề nghị hoàn thuế.
– Dự án thuộc ngành, nghề đầu tư kinh doanh có điều kiện nhưng chưa đáp ứng đầy đủ các điều kiện kinh doanh theo quy định của pháp luật về đầu tư.
– Dự án thuộc ngành, nghề đầu tư kinh doanh có điều kiện nhưng không duy trì đầy đủ các điều kiện kinh doanh trong quá trình hoạt động, bao gồm:
- Trong quá trình hoạt động, cơ sở kinh doanh bị thu hồi một trong các giấy tờ liên quan đến ngành, nghề đầu tư kinh doanh có điều kiện như giấy phép, giấy chứng nhận hoặc văn bản xác nhận, chấp thuận.
- Cơ sở kinh doanh không còn đáp ứng các điều kiện để thực hiện hoạt động đầu tư kinh doanh có điều kiện theo quy định. Thời điểm không được hoàn thuế GTGT được xác định kể từ thời điểm cơ sở kinh doanh bị thu hồi một trong các giấy tờ nêu trên hoặc từ thời điểm cơ quan nhà nước có thẩm quyền kiểm tra và phát hiện cơ sở kinh doanh không đáp ứng điều kiện đầu tư kinh doanh có điều kiện.
– Dự án đầu tư khai thác tài nguyên, khoáng sản, ngoại trừ dự án tìm kiếm, thăm dò và phát triển mỏ dầu khí được quy định tại điểm a khoản này; đồng thời bao gồm dự án đầu tư sản xuất sản phẩm từ tài nguyên, khoáng sản khai thác đã được chế biến thành sản phẩm khác theo quy định.
1.4 Hồ sơ hoàn thuế GTGT gồm những gì?
Hồ sơ đề nghị hoàn thuế GTGT bao gồm các giấy tờ cơ bản và những tài liệu bổ sung tương ứng với từng trường hợp hoàn thuế như xuất khẩu, dự án đầu tư hoặc đối tượng được hưởng ưu đãi ngoại giao. Các giấy tờ thường có trong hồ sơ gồm:
Hồ sơ chung
- Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước theo mẫu 01/ĐNHT hoặc mẫu 01/HT.
- Tờ khai thuế GTGT của kỳ phát sinh số thuế GTGT đầu vào đề nghị được hoàn.
- Bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào theo mẫu 01-2/GTGT hoặc mẫu 01-1/HT, kèm theo hóa đơn và chứng từ gốc có liên quan.
Hồ sơ đối với từng trường hợp
a) Hồ sơ hoàn thuế GTGT đối với hàng hóa xuất khẩu
- Hợp đồng mua bán, hợp đồng gia công cùng hóa đơn bán hàng, hóa đơn xuất khẩu hoặc hóa đơn gia công.
- Tờ khai hải quan đối với hàng hóa xuất khẩu và chứng từ chứng minh việc thanh toán qua ngân hàng đối với hàng hóa xuất khẩu.
b) Hồ sơ hoàn thuế GTGT đối với dự án đầu tư
- Bản sao Giấy chứng nhận đăng ký đầu tư, giấy phép đầu tư, giấy phép xây dựng và giấy chứng nhận quyền sử dụng đất nếu có.
- Bảng kê hóa đơn, chứng từ đầu vào phát sinh từ dự án, đi kèm các hợp đồng, hóa đơn và chứng từ thanh toán qua ngân hàng có liên quan.
c) Hồ sơ hoàn thuế GTGT đối với đối tượng ngoại giao
- Giấy đề nghị hoàn thuế theo mẫu 01/HT.
- Bảng kê thuế GTGT đối với hàng hóa, dịch vụ mua vào phục vụ cơ quan ngoại giao theo mẫu 01-3a/HT và bảng kê viên chức ngoại giao thuộc diện được hoàn thuế theo mẫu 01-3b/HT.
1.5 Thời gian giải quyết hoàn thuế GTGT
Sau khi tiếp nhận, cơ quan thuế phân loại hồ sơ hoàn thuế GTGT thành 2 nhóm:
- Hồ sơ thuộc diện hoàn thuế trước, kiểm tra sau.
- Hồ sơ thuộc diện kiểm tra trước, hoàn thuế sau.
Theo Điều 49 Thông tư 89/2026/TT-BTC, thời hạn xử lý hồ sơ hoàn thuế được quy định:
Đối với hồ sơ hoàn thuế trước, kiểm tra sau
Cơ quan thuế áp dụng nguyên tắc quản lý rủi ro để xem xét và giải quyết hồ sơ, cụ thể:
- Trong 03 ngày làm việc kể từ ngày tiếp nhận hồ sơ, nếu cần giải trình hoặc bổ sung thông tin, tài liệu, cơ quan thuế phải gửi thông báo yêu cầu người nộp thuế thực hiện.
- Trong 10 ngày làm việc kể từ ngày cơ quan thuế ban hành thông báo, người nộp thuế phải gửi văn bản giải trình và tài liệu bổ sung theo yêu cầu.
- Thời gian từ khi cơ quan thuế gửi yêu cầu đến khi nhận được nội dung giải trình, bổ sung hoặc hết thời hạn giải trình mà người nộp thuế không thực hiện sẽ không được tính vào thời gian xử lý hồ sơ.
- Khi hồ sơ đáp ứng đầy đủ điều kiện, cơ quan thuế ban hành Quyết định hoàn thuế hoặc Thông báo về số tiền không được hoàn, chưa đủ điều kiện hoàn theo quy định.
Đối với hồ sơ kiểm tra trước, hoàn thuế sau
Với trường hợp này, cơ quan thuế tiến hành kiểm tra tại trụ sở của người nộp thuế trước khi xem xét việc hoàn thuế.
Căn cứ biên bản kiểm tra thuế, kết luận kiểm tra hoặc quyết định xử lý vi phạm (nếu có), cơ quan thuế sẽ ban hành Quyết định hoàn thuế đối với khoản đủ điều kiện hoặc Thông báo về số tiền không được hoàn, chưa đủ điều kiện hoàn.
Nếu người nộp thuế vừa có khoản thuế đủ điều kiện hoàn, vừa có tiền thuế, tiền chậm nộp hoặc tiền phạt phải truy thu, cơ quan thuế sẽ ban hành Quyết định xử lý vi phạm và bù trừ số thuế được hoàn với các khoản phải nộp vào ngân sách nhà nước. Phần chênh lệch còn lại sẽ được hoàn nếu có.
2. Điều kiện để được hoàn thuế GTGT
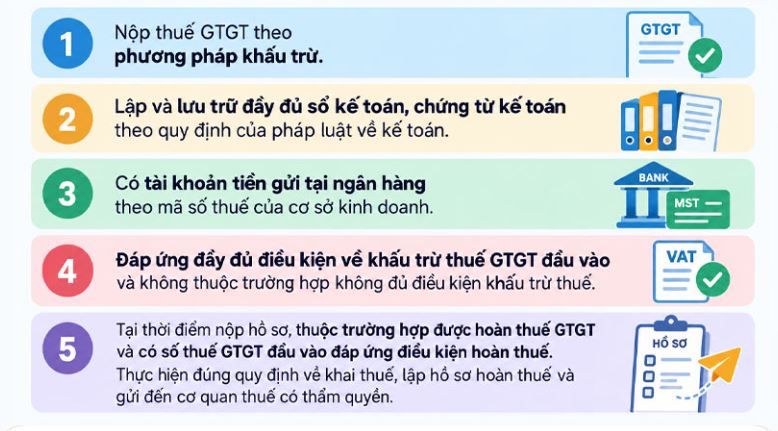
Căn cứ Điều 37 Nghị định 181/2025/NĐ-CP, cơ sở kinh doanh, tổ chức thuộc đối tượng được hoàn thuế GTGT theo hướng dẫn tại Điều 29, Điều 30, Điều 31 và Điều 32 Nghị định 181/2025/NĐ-CP (các trường hợp đã nêu trên) phải đáp ứng đầy đủ các điều kiện sau:
- Cơ sở kinh doanh phải nộp thuế GTGT theo phương pháp khấu trừ.
- Lập và lưu trữ đầy đủ sổ kế toán, chứng từ kế toán theo đúng quy định của pháp luật về kế toán.
- Có tài khoản tiền gửi tại ngân hàng theo mã số thuế của cơ sở kinh doanh.
- Đáp ứng đầy đủ các điều kiện về khấu trừ thuế GTGT đầu vào theo quy định và không thuộc trường hợp không đủ điều kiện khấu trừ thuế.
- Tại thời điểm nộp hồ sơ đề nghị hoàn thuế, cơ sở kinh doanh phải thuộc trường hợp được hoàn thuế GTGT và có số thuế GTGT đầu vào đáp ứng đầy đủ điều kiện hoàn thuế. Đồng thời, cơ sở kinh doanh phải thực hiện đúng quy định về khai thuế theo pháp luật quản lý thuế, lập hồ sơ hoàn thuế phù hợp với từng trường hợp và gửi đến cơ quan thuế có thẩm quyền tiếp nhận.
Lưu ý: Trường hợp cơ sở kinh doanh đã kê khai số thuế GTGT đề nghị hoàn trên Tờ khai thuế GTGT thì khoản thuế đầu vào đã đề nghị hoàn không được chuyển sang số thuế được khấu trừ của tháng tiếp theo.
3. Cách tính hoàn thuế GTGT
3.1. Cách tính hoàn thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu
Đối với doanh nghiệp vừa xuất khẩu vừa bán hàng hóa, dịch vụ trong nước, nếu có thể hạch toán riêng thì số thuế GTGT đầu vào sử dụng cho hoạt động xuất khẩu được xác định theo số liệu hạch toán thực tế.
Trường hợp không thể hạch toán riêng, phần thuế GTGT đầu vào dùng chung được phân bổ theo tỷ lệ doanh thu xuất khẩu trên tổng doanh thu hàng hóa, dịch vụ chịu thuế trong kỳ hoàn thuế.
Có thể xác định theo công thức:
Thuế GTGT đầu vào của hoạt động xuất khẩu = Thuế GTGT đầu vào hạch toán riêng cho xuất khẩu + Thuế GTGT đầu vào dùng chung × (Doanh thu xuất khẩu / Tổng doanh thu hàng hóa, dịch vụ chịu thuế)
Sau khi xác định số thuế GTGT đầu vào của hoạt động xuất khẩu, doanh nghiệp thực hiện bù trừ với số thuế GTGT phải nộp của hàng hóa, dịch vụ tiêu thụ trong nước. Nếu số thuế còn lại từ 300 triệu đồng trở lên thì đủ ngưỡng để xem xét hoàn thuế.
Số thuế GTGT được hoàn đối với hàng hóa, dịch vụ xuất khẩu không vượt quá 10% doanh thu xuất khẩu của kỳ hoàn thuế. Phần thuế đầu vào đủ điều kiện nhưng chưa được hoàn do vượt giới hạn này được chuyển sang kỳ tính thuế tiếp theo để xác định số thuế được hoàn ở kỳ sau.
Ví dụ: Trong kỳ hoàn thuế, doanh nghiệp xác định số thuế GTGT đầu vào của hoạt động xuất khẩu sau khi bù trừ với thuế phải nộp của hoạt động trong nước còn 800 triệu đồng. Doanh thu xuất khẩu trong kỳ là 6 tỷ đồng thì mức hoàn tối đa theo giới hạn 10% doanh thu là 600 triệu đồng. Vì vậy, số thuế GTGT được xem xét hoàn trong kỳ tối đa là 600 triệu đồng; phần còn lại được xử lý theo quy định.
3.2. Cách tính hoàn thuế GTGT đối với dự án đầu tư
Đối với dự án đầu tư thuộc diện được hoàn thuế, số thuế GTGT đầu vào phát sinh trong giai đoạn đầu tư chưa được hoàn phải được bù trừ với số thuế GTGT phải nộp của hoạt động sản xuất, kinh doanh đang thực hiện của cơ sở kinh doanh, nếu có.
Có thể hiểu theo công thức:
Thuế GTGT đầu vào còn lại của dự án = Thuế GTGT đầu vào đủ điều kiện của dự án – Số thuế GTGT phải nộp được bù trừ
Sau khi bù trừ, nếu số thuế GTGT đầu vào của dự án chưa được khấu trừ hết còn từ 300 triệu đồng trở lên thì thuộc ngưỡng được xem xét hoàn thuế theo quy định.
3.3. Cách tính hoàn thuế đối với hàng hóa, dịch vụ chịu thuế suất GTGT 5%
Cơ sở kinh doanh chỉ sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất GTGT 5% có số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên sau 12 tháng liên tục hoặc 04 quý liên tục thì thuộc trường hợp được hoàn thuế.
Nếu cơ sở kinh doanh có hoạt động chịu nhiều mức thuế suất và không thể hạch toán riêng phần thuế đầu vào dùng chung, số thuế GTGT đầu vào dành cho hoạt động sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất 5% được phân bổ dựa trên tỷ lệ doanh thu của hoạt động này so với tổng doanh thu hàng hóa, dịch vụ chịu thuế trong kỳ hoàn thuế.
Với mục tiêu “Sự thành công của học viên là niềm tự hào của Đức Minh”, Công ty đào tạo kế toán và tin học Đức Minh là nơi đào tạo kế toán thực tế và tin học văn phòng uy tín và chuyên nghiệp nhất Hà Nội hiện nay. Đức Minh luôn sẵn sàng hỗ trợ hết mình vì học viên, luôn đồng hành cùng học viên trên bước đường đi tới thành công.
Lịch học dạy kèm linh động từ thứ 2 đến thứ 7 hàng tuần cho tất cả các học viên:
Ca 1: Từ 8h -> 11h30 * Ca 2: Từ 13h30 -> 17h * Ca 3: Từ 18h -> 20h
Bảng giá khóa họcTỔ CHỨC THI VÀ CẤP CHỨNG CHỈ CỦA VIỆN KẾ TOÁN ĐỨC MINH
Mọi chi tiết vui lòng liên hệ:
HỌC VIỆN ĐÀO TẠO KẾ TOÁN - TIN HỌC ĐỨC MINH
HÀ NỘI
Cơ Sở 1: Tầng 2 - Tòa nhà B6A Nam Trung Yên - đường Nguyễn Chánh – Cầu Giấy HN - 0339.156.806
Cơ Sở 2: P902 tầng 9 tòa Licogi 12 . Số 21 Đại Từ - Đại Kim ( đối diện khu chung cư Eco Lake View) - Hoàng Mai - Hà Nội. ĐT / ZALO: 0342.254.883
Cơ Sở 3: Phòng 504, chung cư H1-3 Thanh Xuân Nam, đầu ngõ 445 Nguyễn Trãi, Thanh Xuân, Hà Nội - 0339.421.606
HỒ CHÍ MINH
Cơ Sở 1: 537/41 Nguyễn Oanh, p 17, Gò Vấp, Hồ Chí Minh - 0972 711 886
BÀI VIẾT LIÊN QUAN
- Ai phải nộp thuế thu nhập cá nhân từ 01/7/2026? (04/07)
- Vì sao bổ sung ngưỡng nợ thuế 1 triệu đồng để tạm hoãn xuất cảnh? (09/06)
- Cập nhật ngay mức phạt mới về thuế, hóa đơn tại Nghị định 310/2025/NĐ-CP (27/05)
- Miễn 04 khoản phí lệ phí để hỗ trợ doanh nghiệp vận tải (30/04)
- Công văn 2709/CT-CS về hướng dẫn thuế thu nhập cá nhân từ khoản lợi tức công ty chi tiết ra sao? (30/04)
- Hướng dẫn quyết toán vắt năm thuế TNCN cho người nước ngoài theo Thông tư 111 và tham khảo Công văn 2414 của Tổng Cục thuế? (30/04)
- Mất bao lâu để nhận tiền hoàn thuế sau khi có quyết định hoàn thuế TNCN? (17/04)
- Thử việc không còn được làm cam kết không khấu trừ thuế TNCN 10% cho thu nhập trên 2 triệu theo đề xuất mới như thế nào? (17/04)
- Người cao tuổi có được miễn thuế thu nhập cá nhân không? (17/04)
- Người có lương hưu có được giảm trừ bản thân không? (16/04)