

Trả lời nhanh
Hóa đơn phải lập theo thứ tự từ số nhỏ đến số lớn; lập sai thứ tự bị phạt 3.000.000 đến 15.000.000 đồng theo Nghị định 51/2010/NĐ-CP. Hóa đơn nhảy số chưa giao khách và chưa kê khai thuế thì gạch chéo, lưu giữ và lập biên bản thu hồi. Nếu đã giao và đã kê khai, hai bên lập biên bản hoặc thỏa thuận văn bản và người bán lập hóa đơn điều chỉnh, không ghi số âm, theo quy định tại thời điểm bài viết (2018).
Ý chính
- Hóa đơn phải lập theo thứ tự từ số nhỏ đến số lớn (Nghị định 51/2010/NĐ-CP)
- Lập hóa đơn không đúng thứ tự bị phạt từ 3.000.000 đến 15.000.000 đồng
- Chưa giao khách, chưa kê khai thuế: gạch chéo, lưu giữ và lập biên bản thu hồi
- Đã giao và đã kê khai: lập biên bản hoặc thỏa thuận văn bản ghi rõ sai sót
- Người bán lập hóa đơn điều chỉnh, không ghi số âm; hai bên kê khai điều chỉnh
Theo quy định tại thời điểm đăng bài (16/01/2018); chính sách có thể đã thay đổi.
1.Căn cứ pháp lý và mức xử phạt
Theo quy định tại Khoản 2 Điều 15 Nghị định 51/2010/NĐ-CP ngày 14/05/2010 quy định về hóa đơn bán hàng hóa cung ứng dịch vụ:
“2. Hóa đơn phải được lập theo thứ tự từ số nhỏ đến số lớn. Bộ Tài chính quy định thứ tự lập hóa đơn đối với trường hợp nhiều cơ sở của cùng đơn vị kế toán sử dụng chung một loại hóa đơn có cùng tên, cùng ký hiệu”
Trường hợp của bạn không lập hóa đơn theo đúng thứ tự từ nhỏ tới lớn sẽ bị phạt theo quy định tại Khoản 4 Điều 33 Nghị định 51/2010/NĐ-CP:
“4. Phạt tiền từ 3.000.000 đồng đến 15.000.000 đồng đối với hành vi lập hóa đơn không theo thứ tự từ số nhỏ đến số lớn theo quy định”
2. Cách xử lý khi xuất hóa đơn đơn không liên tục
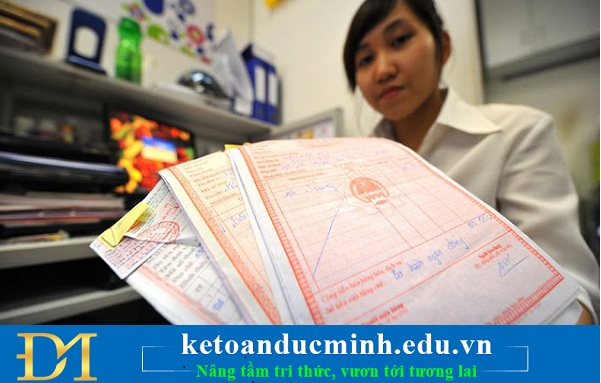
Cách xử lý khi xuất hóa đơn đơn không liên tục
2.1. Trường hợp xuất hóa đơn đơn không liên tục nhưng chưa giao cho khách hàng, chưa khai báo thuế
Dựa vào khoản 1, 2 điều 20 của TT39/2014/TT-BTC quy định như sau:
-Khi hóa đơn đã lập mà bị sai nhưng chưa giao cho khách hàng, chưa khai báo thuế
thì người bán sẽ gạch chéo, lưu giữ lại số hóa đơn lập sai, lập biên bản thu hồi hóa đơn đã viết sai theo đúng quy định.
2.2. Trường hợp xuất hóa đơn đơn không liên tục và đã thực hiện khai báo thuế
Trong trường hợp các hóa đơn đã giao cho khách hàng và khách hàng đã thực hiện việc kê khai thuế do đó việc xử lý sẽ thực hiện theo quy định tại Khoản 3 Điều 20 Thông tư 39/2014/TT-BTC ngày 31/03/2014 như sau:
“Điều 20. Xử lý đối với hóa đơn đã lập
3. Trường hợp hóa đơn đã lập và giao cho người mua, đã giao hàng hóa, cung ứng dịch vụ, người bán và người mua đã kê khai thuế, sau đó phát hiện sai sót thì người bán và người mua phải lập biên bản hoặc có thỏa thuận bằng văn bản ghi rõ sai sót, đồng thời người bán lập hóa đơn điều chỉnh sai sót. Hóa đơn ghi rõ điều chỉnh (tăng, giám) số lượng hàng hóa, giá bán, thuế suất thuế giá trị gia tăng…, tiền thuế giá trị gia tăng cho hóa đơn số…, ký hiệu… Căn cứ vào hóa đơn điều chỉnh, người bán và người mua kê khai điều chỉnh doanh số mua, bán, thuế đầu ra, đầu vào. Hóa đơn điều chỉnh không được ghi số âm (-)
-------------------------------------------------
Công ty đào tạo kế toán Đức Minh
Phòng học đảm bảo không gian học tập thoải mái nhất
ĐT/Fax: 0972.711.886 - 024.668.36.337
- Ngọc Anh -
=>>> Hướng dẫn cách viết vô cùng chi tiết “20 tiêu chí” trên hóa đơn bán hàng –Kế toán Đức Minh
=>>> Cách xử lý khi sử dụng hoá đơn trước khi lập thông báo phát hành hoá đơn.
=>>> Cách xử lý khi hoá đơn viết sai ngày tháng theo quy định mới nhất năm 2017.
=>>> Mất hoá đơn đầu vào, đầu ra và cách xử lý ra sao?
=>>> Làm gì với trường hợp xuất hoá đơn nhảy quyển
=>>> Cách gạch chéo phần trống hoá đơn đúng nhất theo quy định 2017
Căn cứ pháp lý
- Nghị định 51/2010/NĐ-CP
- Thông tư 39/2014/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


