

Trả lời nhanh
Tài khoản kế toán lưỡng tính là tài khoản được phép có số dư cuối kỳ bên Nợ hoặc bên Có. Gồm TK 131 phải thu của khách hàng, TK 138 phải thu khác, TK 331 phải trả người bán, TK 333 thuế và các khoản phải nộp Nhà nước, TK 334 phải trả người lao động và TK 338 phải trả khác. Ví dụ TK 131 dư Có khi khách trả thừa hoặc đặt trước tiền hàng; TK 331 dư Nợ khi đặt trước tiền cho nhà cung cấp.
Ý chính
- Tài khoản lưỡng tính có thể dư cuối kỳ bên Nợ hoặc bên Có
- Nhóm tài sản gồm TK 131 và TK 138, thường dư Nợ nhưng có thể dư Có
- TK 131 dư Có khi khách hàng trả thừa hoặc đặt trước tiền mua hàng
- Nhóm nguồn vốn gồm TK 331, 333, 334, 338, thường dư Có nhưng có thể dư Nợ
- TK 331 dư Nợ khi đặt trước hoặc trả thừa tiền cho nhà cung cấp
Theo quy định tại thời điểm đăng bài (16/08/2017); chính sách có thể đã thay đổi.
1. Thế nào là tài khoản kế toán lưỡng tính?
– Tài khoản kế toán lưỡng tính là những tài khoản được phép có số dư cuối kỳ bên Nợ hoặc cũng có thể có số dư cuối kỳ bên Có. Trong khi các tài khoản khác chỉ được được phép Nợ hoặc dư Có hoặc không có số dư cuối kỳ
2. Các tài khoản kế toán lưỡng tính bao gồm
2.1. Các tài khoản kế toán lưỡng tính bao gồm:
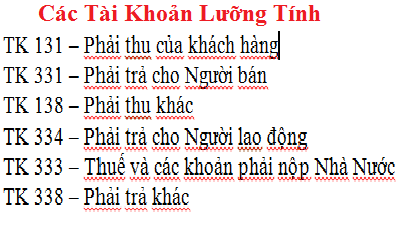
Các tài khoản kế toán lưỡng tính
Tài khoản đầu 1:
TK 131: Phải thu của khách hàng
TK 138: Phải thu khác
Tài khoản đầu 3:
TK 331: Phải trả cho Người bán
TK 334: Phải trả cho Người lao động
TK 333: Thuế và các khoản phải nộp Nhà Nước
TK 338: Phải trả khác
2.2. Các trường hợp sử dụng tài khoản kế toán lưỡng tính
a) Những loại TK tài sản (Tài khoản đầu 1) chỉ có số dư bên nợ nhưng tài khoản (131, 138) lại có số dư bên Có khi:
– Khách hành trả thừa và đặt trước tiền mua hàng (TK 131)
– Số tiền thu thừa của đối tượng đang chờ xử lý (TK 138)
b) Những tài khoản Nguồn vốn (TK đầu 3) thường chỉ có số dư bên có nhưng những TK như ( 331, 333, 334, 338) lại có số dư bên Nợ khi:
– Đặt trước tiền hàng cho nhà cung cấp (TK 331)
– Trả tiền thừa tiền cho nhà cung cấp (TK 331)
– Trả nhầm lương cho nhân viên A sang nhân viên B qua tài khoản ngân hàng nhưng tổng sổ tiền không thay đổi (TK 334)
– Thừa thuế (TK 333)
– Kiểm kê phát hiện thừa hàng hóa (TK 338).
2.3. Cách định khoản hạch toán các tài khoản lưỡng tính
02 Tài khoản lưỡng tính hay dùng được định khoản như sau:
Tài khoản 131 và Tài khoản 331
+ Tài khoản 131:
– TK 131 dư Nợ – “Phải thu khách hàng”
– Là TK phản ánh tài sản mang kết cấu của tài khoản phản ánh tài sản.(Tức là: Số dư đầu kỳ, số ps tăng trong kỳ, số dư cuối kỳ phản ánh bên Nợ, số PS giảm phản ánh bên Có).
Số dư cuối kỳ của tài khoản này làm căn cứ để lập chỉ tiêu “Phải thu khách hàng” mục III.1 – bên phần Tài sản trên Bảng cân đối kế toán.
VÍ DỤ 1: Bán lô hàng trị giá 100 triệu, thuế GTGT 10 % cho Công ty A, A đã nhận được hàng và nhận nợ sang kỳ sau thanh toán.
Định khoản:
Nợ TK 131: 110.000.000
Có TK 511: 100.000.000
Có TK 3331: 10.000.000
-TK 131 dư Có – “Khách hàng ứng tiền trước” có kết cấu ngược lại với kết của của TK 131 – Dư nợ.
TK này dùng để phản ánh đối tượng kế toán là “tiền ứng trước của khách hàng”
Khi nhận tiền ứng trước của khách hàng, DN phải có trách nhiệm thanh toán cho khách hàng bằng hàng hóa (có nghĩa khoản tiền ứng trước mà DN đã nhận mang tính chất của một khoản nợ).
Do đó TK 131 – dư có mang kết cấu của tk phản ánh Nợ phải trả (Tài khoản nguồn vốn)
Số dư cuối kỳ của TK này làm căn cứ lập chỉ tiêu “Người mua trả tiền trước” mục I.3 – Phần Nguồn vốn trên bảng cân đối kế toán.
VÍ DỤ 2: Ngày 1/3/2011, DN nhận ứng trước của công ty A là 100 triệu bằng tiền gửi ngân hàng (Đã có báo có của ngân hàng)
Định khoản:
Nợ TK 112: 100.000.000
Có TK 131 Dư có: 100.000.000
Số dư của 2 tài khoản 131 Dư Nợ và 131 Dư Có không được bù trừ cho nhau
Nếu bạn còn thắc mắc về tài khoản lưỡng tính hay có những nghiệp vụ liên quan đến tài khoản lưỡng tính có thể tham gia hỏi đáp, bình luận dưới các bài viết trên website của Đức Minh nhé! Hoặc bạn có thể gia nhập nhóm này để hỏi đáp nhé! https://www.facebook.com/groups/ketoanducminh/
- Ngọc Anh –
>>> Những điều bạn phải biết về tài khoản kế toán
>>> Nhớ hết tài khoản kế toán nhanh với mẹo sau
>>> Hệ thống tài khoản kế toán cuộc đời cực kỳ hài hước
>>> Danh mục hệ thống tài khoản kế toán theo thông tư 200 mới nhất
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


