
Trả lời nhanh
Tài khoản kế toán là cách phân loại và hệ thống hóa tài sản và các nghiệp vụ kinh tế phát sinh theo từng đối tượng ghi của hạch toán kế toán, phục vụ yêu cầu quản lý. Dạng đơn giản nhất gồm ba yếu tố: tên gọi và số hiệu tài khoản, bên Nợ (bên trái) và bên Có (bên phải). Nợ và Có chỉ là quy ước ghi chép, không mang ý nghĩa kinh tế; tài khoản được biểu diễn theo mô hình chữ T.
Ý chính
- Khái niệm và ý nghĩa của tài khoản kế toán
- Các yếu tố cấu thành tài khoản kế toán
- Kết cấu các tài khoản cơ bản
- Tài khoản tổng hợp và tài khoản phân tích
Theo quy định tại thời điểm đăng bài (03/12/2016); chính sách có thể đã thay đổi.
1. Khái niệm và ý nghĩa của tài khoản kế toán
Tài khoản kế toán
- Tài khoản kế toán là cách thức phân loại và hệ thống hóa các loại tài sản và các nghiệp vụ kinh tế phát sinh theo từng đối tượng ghi của hạch toán kế toán, nhằm phục vụ cho yêu cầu quản lý của các chủ thể khác nhau.
- Tài khoản kế toán là phương tiện để tóm tắt tất tất cả các nghiệp vụ phất sinh ảnh hưởng tới một khoản mục tài sản, vốn chủ sở hữu, doanh thu hoặc chi phí riêng biệt,..
>>> Hạch toán kế toán là gì? Đặc điểm của hạch toán kế toán
2. Các yếu tố cấu thành tài khoản kế toán
- Dưới dạng đơn giản nhất, một tài khoản kế toán chỉ gồm 3 yếu tố:
+ Tên gọi tài khoản và số hiệu: tên gọi tài khoản thường là tên của đối tượng ghi của hạch toán kế toán như tên của một loại
tài sản, nguồn vốn,.. số hiệu tài khoản được quy định thống nhất trong chế độ kế toán doanh nghiệp.
+ Bên trái: gọi là bên Nợ ( Debit ) : ghi Nợ một tài khoản là ghi số tiền vào bên Nợ của tài khoản đó.
+ Bên phải: gọi là bên Có ( Credit ): ghi Có một tài khoản là ghi một số tiền vào bên Có của tài khoản đó.
“Nợ” và “Có” ở đây chỉ là quy ước để ghi chép chứ không mang ý nghĩa kinh tế. Có thể biểu diễn tài khoản theo mô hình chữ “T” sau:
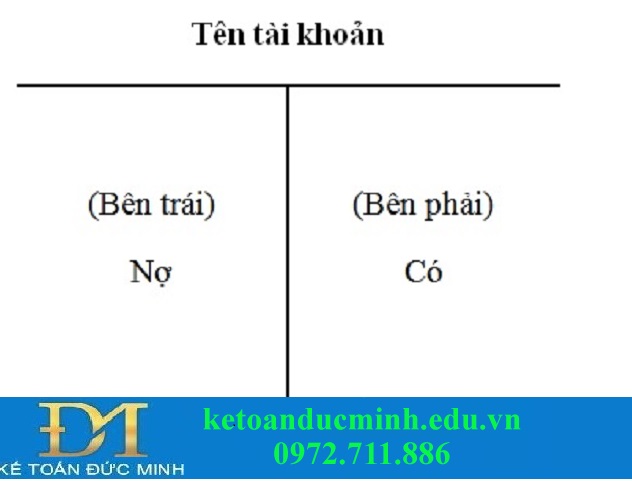
Tài khoản chữ T
- Việc ghi chép vào tài khoản được tiến hành theo nguyên tắc : các nghiệp vụ tăng được tập hợp vào một bên và bên còn lại tập hợp các nghiệp vụ làm giảm đối tượng phản ánh.
3. Kết cấu các tài khoản cơ bản
- Tài khoản kế toán sử dụng có nhiều loại với nội dung và kết cấu khác nhau nhằm phản ánh đối tượng khác nhau. Có thể khái quát nguyên tắc ghi, chép vào các tài khoản cơ bản theo hình thức chữ “T” như sau:
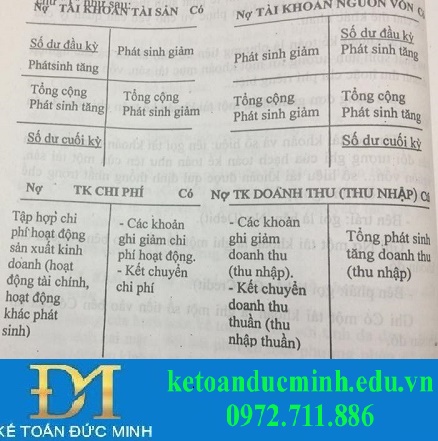
Kết cấu tài khoản kế toán 1
Kết cấu tài khoản kế toán 2
4. Tài khoản tổng hợp và tài khoản phân tích
- Tài khoản tổng hợp là tài khoản kế toán được dùng để phản ánh đối tượng mang tính tổng hợp mà qua đó có thể tính toán và rút ra các chỉ tiêu kinh tế tổng hợp.
- Tài khoản phân tích là tài khoản kế toán được dùng để ghi chép, hệ thống hóa các số liệu chi tiết về đối tượng đã được theo dõi trên tài khoản tổng hợp tương ứng.
- Tài khoản tổng hợp được phản ánh bằng thước đo giá trị, còn lại tài khoản phân tích có thể được phản ánh bằng cả thước đo giá trị và hiện vật. Việc ghi chép phải tiến hành đồng thời ở cả tài khoản tổng hợp và tài khoản phân tích. Do vậy, ta luôn có các quan hệ sau:
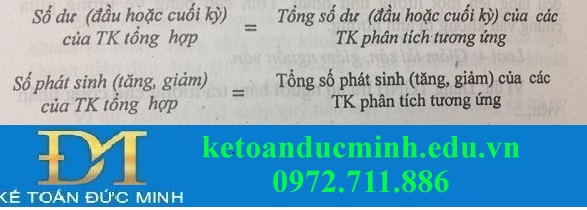
Tài khoản tổng hợp và tài khoản phân tích
-Giữa các tài khoản phân tích có thể có quan hệ đói ứng với nhau vì chúng phản ánh các chỉ tiêu chi tiết khác nhau. Còn giữa tài khoản tổng hợp và tài khoản phân tích không có quan hệ đối ứng vì cùng phản ánh một hiện tượng kinh tế phát sinh thuộc một đối tượng hạch toán.
- Ngọc Anh -
>>> Các Bút Toán Hạch Toán Kế Toán Cuối Tháng Tại Doanh Nghiệp
>>> Hướng Dẫn Hạch Toán Kế Toán Trên Excel Với Các Nghiệp Vụ Phát Sinh Tháng
>>> Thực tập kế toán
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


