
Trả lời nhanh
Dự toán báo cáo kết quả hoạt động kinh doanh là dự toán tổng hợp, lập trên cơ sở dự toán tiêu thụ, giá vốn hàng bán, chi phí bán hàng và quản lý doanh nghiệp. Doanh thu thuần bằng doanh thu bán hàng trừ các khoản giảm trừ; lợi nhuận gộp bằng doanh thu thuần trừ giá vốn hàng xuất bán. Dự toán dùng để so sánh với thực tế và đánh giá kế hoạch lợi nhuận.
Ý chính
- Là dự toán tổng hợp dựa trên dự toán tiêu thụ và dự toán giá vốn hàng bán
- Doanh thu thuần = Doanh thu bán hàng – Các khoản giảm trừ
- Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng xuất bán
- Doanh thu và chi phí tài chính căn cứ vào dự toán hoạt động tài chính
- So sánh thực tế với dự toán giúp phát hiện tồn tại và khả năng chưa khai thác
Theo quy định tại thời điểm đăng bài (06/12/2016); chính sách có thể đã thay đổi.
10. Dự toán báo cáo kết quả hoạt động kinh doanh
- Dự toán báo cáo kết quả hoạt động kinh doanh là loại dự toán mang tính tổng hợp, dựa trên căn cứ của dự toán tiêu thụ,
dự toán giá vốn hàng bán (gồm giá vốn hàng xuất kho, chi phí bán hàng và chi phí quản lý doanh nghiệp).
- Dự toán báo cáo kết quả hoạt động kinh doanh cung cấp số liệu phục vụ cho việc so sánh, đánh giá tình hình thực hiện kế hoạch lợi nhuận, tình hình thực hiện nghĩa vụ với ngân sách Nhà nước. Trên cơ sở so sánh giữa thực tế với dự tóan, doanh nghiệp phát hiện những tồn tại, những khả năng tiềm tàng chưa được khai thác trong quá trình kinh doanh. Từ đó, có những biện pháp tích cực phát huy những mặt mạnh và tìm nguyên nhân, khắc phục những tồn tại.
* Các chỉ tiêu của dự toán báo cáo kết quả hoạt động kinh doanh và căn cứ để xác định từng chỉ tiêu như sau:
- Doanh thu bán hàng và cung cấp dịch vụ căn cứ vào dự toán tiêu thụ
- Các khoản giảm trừ, căn cứ vào dự toán các khoản thuế gián thu, không dự tính các khoản giảm giá hàng bán và bán hàng bị trả lại.
>>> Các khoản được miễn thuế và giảm trừ khi tính thuế TNCN
- Doanh thu thuần được xác định bằng cách lấy doanh thu bán hàng trừ đi các khoản giảm trừ.
- Trị giá vốn hàng xuất kho để bán, căn cứ vào số lượng sản phẩm tiêu thụ, định mức chi phí sản xuất (giá thành sản xuất đơn vị) của số hàng đã bán.
- Lợi nhuận gộp về bán hàng và cung cấp dịch vụ được xác định bằng cách lấy doanh thu thuần trừ đi giá vốn hàng xuất bán.
- Doanh thu hoạt động tài chính và chi phí tài chính, căn cứ vào dự toán hoạt động tài chính.
- Chi phí bán hàng, căn cứ vào số liệu của dự toán chi phí bán hàng.
- Chi phí quản lý doanh nghiệp, căn cứ vào số liệu dự toán chi phí quản lý doanh nghiệp.
>>> Dự toán chi phí bán hàng và chi phí quản lý doanh nghiệp
- Lợi nhuận từ hoạt động kinh doanh, được xác định bằng cách lấy lợi nhuận gộp trừ đi chi phí bán hàng và chi phí quản lý doanh nghiệp.
- Thu nhập khác, chi phí khác và lợi nhận khác, căn cứ vào dự toán các khoản thu, chi khác.
>>> Dự toán tiền
- Tổng lợi nhuận trước thuế được xác định bằng công thức:
Tổng lợi nhuận = Lợi nhuận từ + Lợi nhuận
trước thuế HĐKD khác
- Thuế thu nhập doanh nghiệp phải nộp, căn cứ vào tổng lợi nhuận trước thuế (x) với thuế suất thuế thu nhập doanh nghiệp.
- Lợi nhuận thuần trong kỳ được xác định bằng cách lấy tổng lợi nhuận trước thuế (-) thuế thu nhập doanh nghiệp.
- Ví dụ: Bảng dự toán báo cáo kết quả hoạt động kinh doanh của doanh nghiệp X như sau:
Dự toán báo cáo kết quả kinh doanh
11. Dự toán bảng cân đối kế toán
- Dự toán bảng cân đối kế toán là việc dự tính một cách khái quát tình hình tài sản và nguồn hình thành tài sản của doanh nghiệp tại thời điểm cuối kỳ kế toán.
- Thông qua dự toán bảng cân đối kế toán , nhà quản lý có cách nhìn tổng thể về mọi mặt hoạt động kinh doanh của doanh nghiệp, từ đó có những giải pháp hữu hiệu tăng cường công tác lập dự toán và phấn đấu thực hiện tốt dự toán.
- Cơ sở để lập dự toán bảng cân đối kế toán là bảng cân đối kế toán thực hiện của năm trước, các dự toán có liên quan của năm kế hoạch như dự toán tiền, dự toán hàng tồn kho, dự toán tiêu thụ.
* Phương pháp lập dự toán bảng cân đối kế toán được thực hiện như sau:
- Số liệu cột “cuối năm trước”, căn cứ số liệu ở bảng cân đối kế toán năm trước. Trong trường hợp dự toán được lập vào quý 4/năm trước thì số liệu ở cột này cũng là số ước thực hiện cuối năm trước.
- Số liệu “cuối năm kế hoạch” được xác định cụ thể theo từng chỉ tiêu của bảng như sau:
+ PHẦN TÀI SẢN:
- Chỉ tiêu A – Tài sản ngắn hạn và đầu tư tài chính ngắn hạn: là số tổng cộng các chỉ tiêu thuộc phần tài sản, bao gồm tiền và tương đương tiền, các khoản đầu tư tài chính ngắn hạn, các khoản phải thu, hàng tồn kho và tài sản lưu động khác.
- Chỉ tiêu tiền và tương đường tiền, căn cứ vào dự toán tiền và tương đương tiền tồn đến cuối kỳ.
- Các khoản đầu tư tài chính ngắn hạn, căn cứ vào dự toán đầu tư tài chính ngắn hạn còn đến cuối kỳ.
- Phải thu của khách hàng, căn cứ vào dự toán tiêu thụ, gồm các dự toán lịch thu tiền bán hàng quý 4 năm kế hoạch.
- Hàng tồn kho, bao gồm nguyên vật liệu tồn kho, công cụ, dụng cụ trong kho, hàng hóa, thành phẩm tồn kho…, căn cứ vào dự toán hàng tồn kho hay dự toán nguyên vật liệu, dự toán thành phẩm hàng tồn kho…
>>> Hàng tồn kho trong doanh nghiệp sản xuất
- Chỉ tiêu B – Tài sản dài hạn, đầu tư tai hạn: TSCĐ gồm TSCĐ hữu hình, TSCĐ thuê tài chính và TSCĐ vô hình
- Nguyên giá tài sản cố định, căn cứ vào nguyên giá TSCĐ cuối năm trước cộng nguyên giá TSCĐ tăng trừ đi số hao mòn TSCĐ dự tính giảm năm kế hoạch.
- Chi phí đầu tư XDCB dở dang, căn cứ vào dự toán chi phí đầu tư xây dựng cơ bản hoặc dự toán TSCĐ hoàn thành, qua công tác đầu tư XDCB
- Các khoản đầu tư tài chính dài hạn, căn cứ vào dự toán các khoản đầu tư vào công ty con, liên doanh, liên kết và đầu tư dài hạn
+ PHÀN NGUỒN VỐN:
1. Chỉ tiêu A – Nợ phải trả: là tổng hợp các các chỉ tiêu thuộc chỉ tiêu nợ phải trả, gồm nợ ngăn hạn như các khoản vay ngắn hạn, phải trả người bán, phải trat CNV, thuế và các khoản phải nộp… vay dài hạn, nợ dài hạn và nợ khác.
- Vay ngắn hạn, căn cứ vào số tiền vay còn đến cuối năm trước cộng với số dự kiến vay và trừ đi số tiền dự kiến trả nợ năm kế hoạch
- Phải trả người bán, căn cứ vào dự kiến mua hàng trong năm kế hoạch phần mua chịu hoặc căn cứ vào số còn nợ năm trước cộng với số dự kiến phải trả và trừ đi số tiền dự kiến trả trong năm kế hoạch
2. Chỉ tiêu B – Nguồn vốn chủ sở hữu: lấy số liệu tổng hợp từ các chỉ tiêu thuộc nguồn vốn chủ sở hữu như nguồn vốn quỹ, nguồn kinh phí, quỹ khác.
- Các quỹ của doanh nghiệp, căn cứ vào số liệu về số tiền còn đến cuối năm trước cộng với số dự toán tăng các quỹ và trừ đi số dự toán về sử dụng quỹ năm kế hoạch
- Lợi nhuận chưa phân phối, căn cứ vào số lợi nhuận để lại năm trước cộng với số dự kiến về lợi nhuận để lại năm nay hoặc căn cứ vào số lợi nhuận chưa phân phối đến cuối năm trước cộng với số lợi nhuận dự kiến năm kế hoạch trừ đi số lợi nhuận dự kiến phân phối năm kế hoạch.
- Nguồn vốn đầu tư xây dựng cơ bản, căn cứ vào số nguồn vốn đầu tư XDCB còn năm trước cộng với dự kiến về tăng nguồn vốn XDCB năm kế hoạch và trừ đi số dự kiến sử dụng nguồn vốn XDCB năm kế hoạch.
- Nguồn vốn kinh doanh, căn cứ vào nguồn vốn còn ở thời điểm cuối kỳ năm trước cộng với dự kiến nguồn vốn tăng và trừ đi nguồn vốn giảm năm kế hoạch
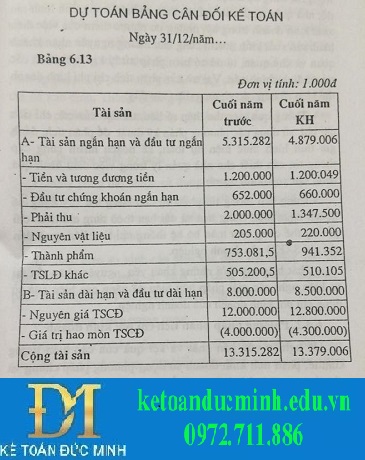
Dự toán bảng cân đối kế toán
Dự toán bảng cân đối kế toán
Vậy là Kế toán Đức Minh đã cung cấp đầy đủ “ 10 loại lập dự toán sản xuất kinh doanh” cho bạn đọc. Để biết thêm nhiều thông tin bổ ích hơn nữa về kế toán mời bạn truy cập vào website Kế toán Đức Minh
- Ngọc Anh -
>>> Lập dự toán sản xuất kinh doanh trong doanh nghiệp ( phần 3)
>>> Lập dự toán sản xuất kinh doanh trong doanh nghiệp ( phần 2)
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


