

Trả lời nhanh
Lập dự toán sản xuất kinh doanh là xây dựng kế hoạch thu, chi cho hoạt động sản xuất kinh doanh để định hướng phát triển doanh nghiệp. Trong đó dự toán tiêu thụ quan trọng nhất vì là cơ sở lập các dự toán khác. Dự toán tiêu thụ dựa trên khối lượng và đơn giá bán dự kiến, thường lập cho cả năm và chia theo quý; kế toán quản trị còn dự kiến lịch thu tiền bán hàng.
Ý chính
- Lập dự toán sản xuất kinh doanh là gì?
- Dự toán tiêu thụ
- Dự toán sản lượng sản xuất
- Dự toán chi phí nguyên vật liệu trực tiếp
Theo quy định tại thời điểm đăng bài (02/12/2016); chính sách có thể đã thay đổi.
1. Lập dự toán sản xuất kinh doanh là gì?
- Lập dự toán sản xuất kinh doanh là xây dựng kế hoạch thu, chi cho các hoạt động sản xuất kinh doanh trong doanh nghiệp để từ đó định hướng cho sự phát triển doanh nghiệp.
- Hệ thống chỉ tiêu lập dự toán sản xuất kinh doanh bao gồm các chỉ tiêu sau:

Hệ thống dự toán sản xuất kinh doanh
2. Dự toán tiêu thụ
Dự toán tiêu thụ là gì?
- Trong khâu lập dự toán thì lập dự toán tiêu thụ là quan trọng nhất, nó quyết định và làm cơ sở để lập các dự toán khác.
- Cơ sở để xác định dự toán tiêu thụ là khối lượng sản phẩm, hàng hóa và đơn giá bán của sản phẩm hàng hóa dự kiến sẽ tiêu thụ. Đơn giá bán của sản phẩm, hàng hóa phụ thuộc vào nhiều yếu tố khách quan và chủ quan như chất lượng sản phẩm, hàng hóa, thị hiếu tiêu dùng, sức mua và khả năng, cung cấp sản phẩm, hàng hóa cùng loại trên thị trường.
- Lập dự toán tiêu thụ thường được thực hiện cho cả niên độ kế toán và chia ra theo các quý trong niên độ kế toán đó.
- Khối lượng tiêu thụ dự kiến hàng quý không giống nhau, thường phụ thuộc vào tính thời vụ của sản xuất và tiêu dùng ở những thời kỳ khác nhau trong năm.
- Ví dụ: Gỉa sử doanh nghiệp X, căn cứ vào tình hình thực hiện tiêu thụ sản phẩm năm trước, nghiên cứu vào nhu cầu tiêu dùng năm kế hoạch và lập dự toán tiêu thụ sản phẩm A như sau
DỰ TOÁN TIÊU THỤ
Năm….
|
Chỉ tiêu |
Qúy1 |
Qúy2 |
Qúy3 |
Qúy4 |
Că năm |
|
1.Khối lượng sản phẩm tiêu thụ |
35.000 |
40.000 |
40.000 |
35.000 |
150.000 |
|
2. Đơn giá bán (1.000đ) |
100 |
100 |
110 |
110 |
105 |
|
3. Doanh thu (1.000đ) |
3.500.000 |
4.000.000 |
4.000.000 |
3.850.000 |
15.750.000 |
- Trong quá trình lập dự toán tiêu thụ, kế toán quản trị còn cần thiết phải dự kiến lịch thu tiền bán hàng để làm cơ sở cho việc lập dự toán vốn bằng tiền. Dự kiến lịch thu tiền bán hàng, ngoài việc căn cứ vào doanh thu bán hàng trong năm kế hoạch còn phải xem xét đến tiền bán hàng phải thu của kỳ trước chuyển sang và tiền bán hàng kỳ kế hoạch chuyển sang thu kỳ sau. Vì vậy, để việc dự kiến lịch thu tiền bán hàng được chính xác cần phải căn cứ vào phương thức thanh toán, thời hạn thanh toán dự kiến đã được ghi nhận trên hợp đồng bán hàng và tình hình thu tiền bán hàng thực tế của năm trước.
>>> Kế toán quản trị chi phí trong doanh nghiệp
>>> Cách tính tổng chi phí sản xuất kinh doanh
- Ví dụ: Gỉa sử doanh nghiệp X thường thu được tiền bán hàng ngay trong quý khoảng 65%, còn lại thanh toán vào quý sau. Như vậy, số tiền bán hàng dự kiến thu trong quý này bao gồm 35% tiền bán hàng quý trước và 65% tiền bán hàng quý này, lịch thu tiền bán hàng dự kiến được lập theo bảng sau:
Dự toán tiêu thụ sản phẩm
3. Dự toán sản lượng sản xuất
Dự toán sản lượng sản xuất
- Dự toán sản lượng sản xuất là việc dự kiến số sản phẩm cần phải sản xuất hoàn thành để đáp ứng yêu cầu tiêu thụ. Lập dự toán sản lượng sản xuất cần phải căn cứ vào dự toán tiêu thụ về khối lượng sản phẩm tiêu thụ, sản phẩm tồn kho đầu kì và tồn kho cuối kỳ theo dự kiến.
>>> Kế toán trong quá trình sản xuất tại doanh nghiệp
- Sản lượng sản phẩm dự kiến sản xuất trong kỳ kế hoạch được xác định theo công thức cân đối.
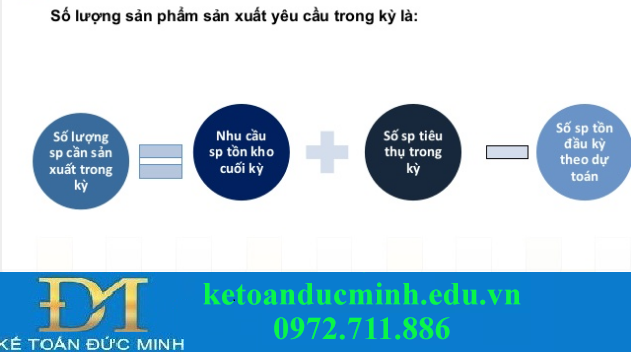
Dự toán sản lượng sản phẩm
- Ví dụ: căn cứ vào dự toán tiêu thụ sản phẩm A năm ké hoạch đã trình bày ở mục trên và các dự kiến về tồn kho đầu kỳ, cuối kỳ của các quý trong năm để lập dự toán sản lượng sản xuất sản phẩm A theo phương pháp cân đối.
DỰ TOÁN SẢN LƯỢNG SẢN XUẤT
Năm……
|
Chỉ tiêu |
Qúy 1 |
Qúy 2 |
Qúy 3 |
Qúy 4 |
Cả năm |
|
1. SL tiêu thụ |
35.000 |
40.000 |
40.000 |
35.000 |
150.000 |
|
2, Tồn cuối kỳ |
12.000 |
13.000 |
15.000 |
15.000 |
15.000 |
|
3. Tồn đàu kỳ |
15.000 |
12.000 |
13.000 |
15.000 |
15.000 |
|
4. SL sx |
32.000 |
41.000 |
42.000 |
35.000 |
150.000 |
4. Dự toán chi phí nguyên vật liệu trực tiếp
Dự toán chi phí nguyên vật liệu
- Chi phí nguyên vật liệu trực tiếp là yếu tố chiếm tỷ trọng lớn trong tổng chi phí sản xuất và giá thành sản phẩm. Chi phí nguyên vật liệu trực tiếp bị ảnh hưởng bởi số lượng nguyên vật liệu tiêu hao tính cho một đơn vị sản sản phẩm, đơn giá nguyên vật liệu xuất dùng cho sản xuất và khối lượng sản phẩm cần xuất. Khối lượng sản phẩm và khối lượng sản xuất càng cao thì chi phí nguyên vật liệu trực tiếp càng cao và ngược lại. Khi lập dự toán chi phí nguyên vật liệu trực tiếp, ngoài việc chú ý đến các yếu tố ảnh hưởng nói trên còn cần thiết phải xem xét đến lượng nguyên vật liệu mua vào, tồn kho đầu kỳ và cuối kỳ.
- Để xác định dự toán chi phí nguyên vật liệu trực tiếp, sử dụng công thức dưới đây:

Dự toán chi phí nguyên vật liệu
- Trong đó, đơn giá nguyên vật liệu xuất dùng cho sản xuất có thể tính theo các phương pháp khác nhau như: phương pháp đơn giá bình quân của vật liệu luân chuyển tong kỳ, phương pháp đích danh, phương pháp nhập trước xuất trước…
>>> Các phương pháp tính giá hàng hóa xuất kho - có ví dụ cụ thể
- Theo số liệu ở các ví dụ phần trên. Doanh nghiệp X lập dự toán chi phí nguyên vật liệu trực tiếp cho sản phẩm A như bảng sau đây
Dự toán chi phí nguyên vật liệu
- Riêng đối với đơn giá nguyên vật liệu, có thể có sự gia tăng do tính thời vụ hoặc khả năng về nguồn cung cấp có thể có sự thay đổ, kế toán quản trị phải chú ý đến nhân tố giá để việc lập dự toán được chính xác. Ngoài ra, trong sản xuất, một số loại nguyên vật liệu sử dụng do tính chất thương phẩm của nó phức tạp nên cần có một định mức hao hụt. Vì vậy, khi lập dự toán cũng cần thiết phải chú ý đến những nhân tố này.
- Ngọc Anh -
>>> Vai trò của kế toán quản trị trong doanh nghiệp
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


