

Trả lời nhanh
Giá vốn hàng bán là trị giá vốn của thành phẩm, hàng hóa, dịch vụ đã tiêu thụ trong kỳ, được hạch toán trên TK 632. Theo Thông tư 200, trị giá hàng xuất kho tính theo ba phương pháp: thực tế đích danh, bình quân gia quyền (tại thời điểm xuất kho hoặc cuối kỳ) và nhập trước xuất trước (FIFO). Chứng từ gồm phiếu nhập kho, phiếu xuất kho, bảng phân bổ giá vốn.
Ý chính
- Giá vốn hàng bán là gì?
- Tài khoản sử dụng của kế toán giá vốn hàng bán
- Phương pháp xác định giá vốn
- Phương pháp hạch toán Kế toán giá vốn hàng bán
Theo quy định tại thời điểm đăng bài (25/11/2016); chính sách có thể đã thay đổi.
1. Giá vốn hàng bán là gì?
- Giá vốn hàng bán là trị giá vốn của hàng hóa đã tiêu thụ trong kỳ. Trị giá vốn hàng bán bao gồm trị giá vốn của thành phẩm, hàng hóa, dịch vụ, bất động sản đầu tư bán ra trong kỳ; các chi phí liên quan đến các hoạt động kinh doanh, đầu tư bất động sản như: chi phí khấu hao, chi phí sửa chữa, chi phí nghiệp vụ cho thuê bất động sản đầu tư theo phương thức cho thuê hoạt động (trường hợp phát sinh không lớn); chi phí nhượng bán, thanh lý bất động sản đầu tư.
- Sau khi xác định được trị giá vốn của hàng xuất kho để bán, doanh thu bán hàng và cung cấp dịch vụ, kế toán cần phải xác định kết quả để cung cấp thông tin trình bày báo cáo tài chính ( Báo cáo kết quả kinh doanh). Tùy thuộc vào loại hình doanh nghiệp và sự vận động của sản phẩm, hàng hóa mà kế toán xác định giá vốn của hàng đã bán:
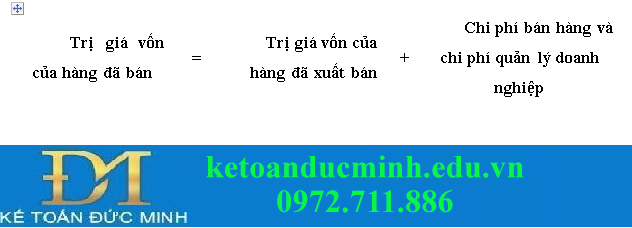
Khái niệm gía vốn hàng bán
2. Tài khoản sử dụng của kế toán giá vốn hàng bán
- Tài khoản 632 - Giá vốn hàng bán : Giá vốn hàng bán là trị giá thực tế của hàng hóa mua vào hoặc nhập về.
- Kết cấu cơ bản của tài khoản
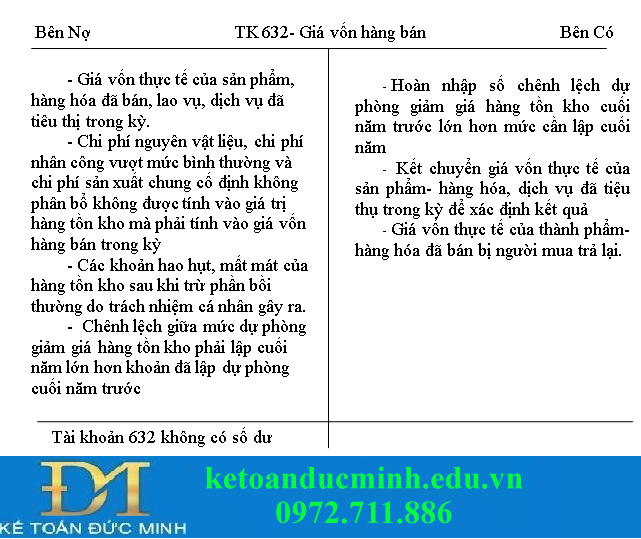
Kết cấu tài khoản 632 - Giá vốn hàng bán
3. Phương pháp xác định giá vốn
- Theo thông tư 200 của Bộ Tài chính có 3 phương pháp xác định trị giá hàng xuất kho để tính vào giá vốn hàng bán trong kỳ:
- Phương pháp nhập trước, xuất trước (FIFO)
- Phương pháp đơn giá bình quân gia quyền
- Phương pháp thực tế đích danh
3.1. Phương pháp tính theo giá đích danh
- Theo phương pháp này, doanh nghiệp phải quản lý hàng hóa theo từng lô hàng. Khi xuất lô hàng nào thì lấy giá thực tế của lô hàng hàng đó.
- Phương pháp này phản ánh rất chính xác giá của từng lô hàng xuất bán nhưng công việc rất phức tạp phương pháp đòi hỏi thủ kho phải nắm được chi tiết rừng lô hàng, phương pháp này được áp pháp dụng cho các loại hàng hoá có giá trị cao, được bảo quản riêng theo từng lô của, mỗi lần nhập.
- Cuối kỳ, kế toán tiến hành phân bố chi phí thu mua của hàng hóa xuất kho đã bán theo công thức:
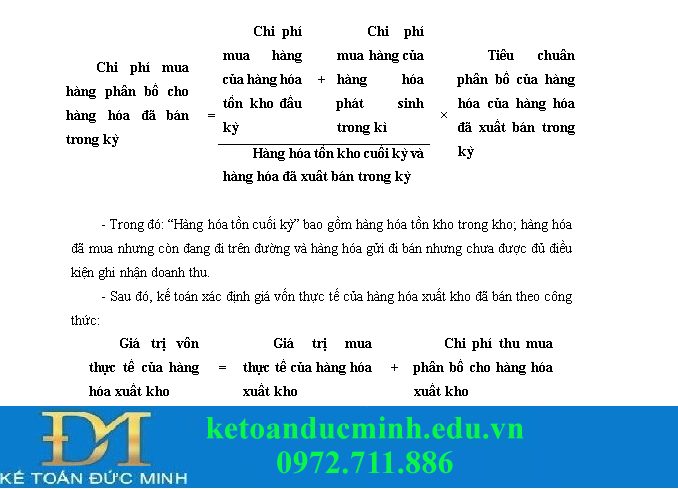
Phương pháp tính giá đích danh
3.2. Phương pháp bình quân gia quyền tại thời điểm xuất kho hoặc cuối kỳ
- Theo phương pháp này, kế toán phải tính đơn giá bình quân gia quyền tại thời điểm xuất kho hoặc thời điểm cuối kỳ, sau đó lấy số lượng hàng hóa xuất khi nhân với đơn giá bình quân đã tính:
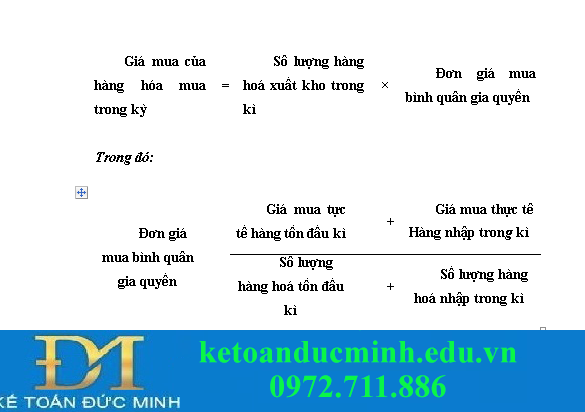
Phương pháp bình quân gia quyền tài thời điểm xuất kho hoặc cuối kỳ
3.3. Phương pháp nhập trước, xuất trước ( FIFO)
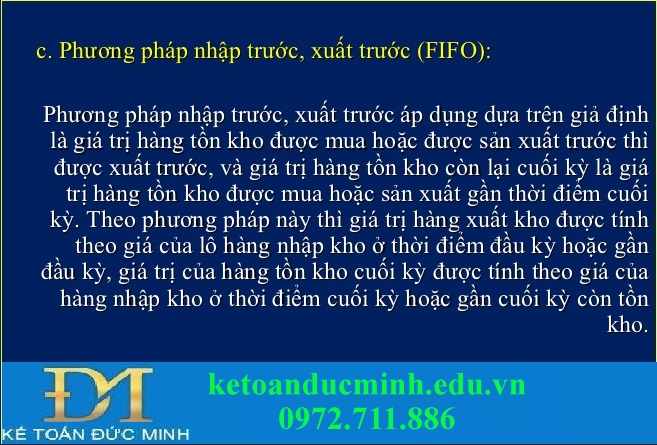
Phương pháp nhập trước xuất trước FIFO
- Theo phương pháp này, giả thiết số thành phẩm nào nhập trước, thì xuất trước và lấy giá thực tế của lần đó là giá của hàng hóa xuất kho. Do đó, vật tư tồn kho cuối kỳ, được tính theo đơn giá của những lần nhập kho sau cùng
- Kế toán phải mở sổ chi tiết cho từng loại hàng về số lượng, đơn giá và thành tiền về từng lần nhập xuất hàng hoá.
4. Chứng từ kế toán và sổ sách kế toán
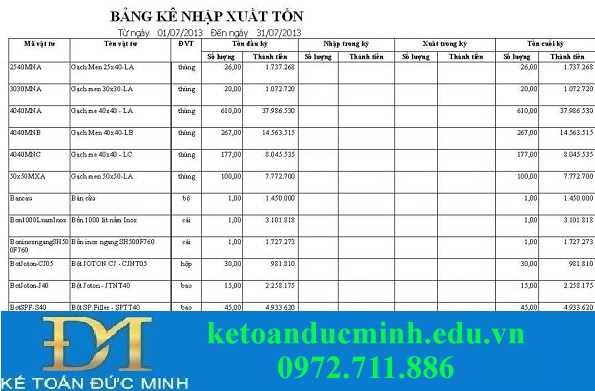
Chứng từ sổ sách kê toán giá vốn hàng bán
* Chứng từ kế toán
- Phiếu nhập kho, Phiếu xuất kho. Phiếu xuất kho hàng gửi đại lý
- Bảng tổng hợp nhập, xuất, tồn, Bảng phân bổ giá vốn
* Sổ sách kế toán
- Sổ chi tiết TK 632, Bảng tổng hợp chi tiết TK 632
- Sổ nhật ký chung, Sổ cái TK 632
5. Phương pháp hạch toán Kế toán giá vốn hàng bán
Phương pháp hạch toán kế toán giá vốn hàng bán
- Ngọc Anh -
>>> Kế toán bán hàng và công nợ
>>> Kế toán quản trị
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


