
Trả lời nhanh
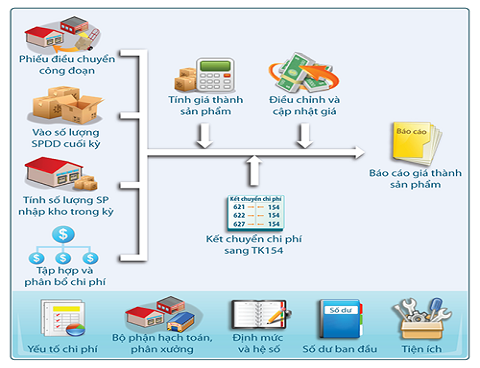
Kế toán giá thành là biểu hiện bằng tiền của toàn bộ chi phí về lao động sống và lao động vật hóa mà doanh nghiệp bỏ ra, liên quan đến khối lượng công việc, sản phẩm hoàn thành. Nhiệm vụ gồm xác định đối tượng tập hợp chi phí và đối tượng tính giá thành, vận dụng phương pháp tập hợp, phân bổ chi phí và tính giá thành phù hợp, vận dụng tài khoản theo phương pháp kế toán tồn kho đã chọn.
Ý chính
- Kế toán giá thành gắn chặt với kế toán chi phí sản xuất
- Xác định đối tượng tập hợp chi phí và đối tượng tính giá thành phù hợp đặc thù doanh nghiệp
- Vận dụng phương pháp tập hợp, phân bổ chi phí và tính giá thành phù hợp
- Vận dụng tài khoản kế toán theo phương pháp kế toán tồn kho đã chọn
- Xác định giá thành thực tế sản phẩm hoàn thành và sản phẩm dở dang
Theo quy định tại thời điểm đăng bài (02/06/2016); chính sách có thể đã thay đổi.
Định nghĩa Kế toán giá thành
Như chúng ta đã biết, kế toán giá thành luôn luôn có mối quan hệ chặt chẽ với kế toán chi phí. Theo đó ta có thể định nghĩa kế toán giá thành như sau: nó là biểu hiện bằng tiền của toàn bộ các khoản chi phí, hao phí về lao động sống và lao
động vật hóa của doanh nghiệp đã bỏ ra tại thời điểm đó và nó có liên quan đến khối lượng công việc, sản phẩm hoàn thành.
Nhiệm vụ của kế toán giá thành là gì?
Sau khi hiểu được khái niệm kế toán giá thành là gì? Chúng ta sẽ tiếp tục đến với phần nội dung “Nhiệm vụ của kế toán giá thành”.
Để doanh nghiệp phát triển ổn định và lâu dài thì kế toán doanh nghiệp phải xác định rõ nhiệm vụ chính và thiết yếu của mình trong quá trình tổ chức kế toán giá thành, nhận thức được vai trò của nó trong toàn bô hệ thống kế toán của Công ty. Và mối liên hệ mật thiết với các bộ phận kế toán khác có liên quan. Vậy các nhiệm vụ của kế toán giá thành là gì? Làm sao để thực hiện tốt các nhiệm vụ đó? Chúng ta cùng tìm hiểu nhé.
- Bước đầu tiên, ta cần phải xác định đối tượng kế toán tập hợp chi phí và đối tượng giá thành sản phẩm sao cho phù hợp với những đặc thù của doanh nghiệp, công ty và các yêu cầu của công tác quản lý.
- Nhiệm vụ thứ hai là kế toán giá thành phải vận dụng các phương pháp tập hợp, phân bổ chi phí và tính giá thành sao cho phù hợp với đặc điểm sản xuất của doanh nghiệp.
- Tiếp theo, tổ chức vận dụng các tài khoản kế toán phù hợp với phương pháp kế toán tồn kho mà doanh nghiệp đã lựa chọn.
- Xác định giá thành thực tế của các loại sản phẩm đã hoàn thành, các loại sản phẩm còn dở dang, tiến hành tổng kết kết quả hạch toán theo từng đơn vị, từng nhóm. Ngoài ra, tiến hành kiểm tra việc thực hiện dự toán chi phí sản xuất và kế hoạch giá thành sản phẩm.
- Lập các báo cáo cần thiết về giá thành sản phẩm.
- Phân tích tình hình thực hiện kế hoạch giá thành, và phát hiện mọi khả năng tiềm tàng để hạ giá thành sản phẩm xuống thấp nếu có thể.
Ý nghĩa của kế toán giá thành trong doanh nghiệp hiện nay
Đối với các doanh nghiệp hiện nay thì chỉ tiêu về chi phí và giá thành là hai chỉ tiêu kinh tế vô cùng quan trọng mà bất kỳ nhà quản lý nào cũng phải quan tâm. Nó quyết định đến kết quả sản xuất và ảnh hướng tới thu nhập của cán bộ, nhân viên trong doanh nghiệp. Do đó vấn đề hạch toán chính xác, đúng đắn và kịp thời là điều quan trọng hơn cả để doanh nghiệp nắm bắt được tình hình một cách nhanh chóng.
Trên đây là một số nhiệm vụ của kế toán giá thành mà Viện đào tạo kế toán Đức Minh muốn chia sẻ với các bạn. Hi vọng bài viết sẽ giúp ích cho các bạn trong quá trình làm việc. Chúc các bạn thành công!
Nếu các bạn quan tâm tới các khóa học kế toán tại Kế toán Đức Minh các bạn có thể tham khảo tại:
http://ketoanducminh.edu.vn/tin-tuc/72/Khoa-hoc-Ke-toan---Tin-hoc-van-phong
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


