

Trả lời nhanh
Thuế phải nộp là khoản chi phí mang tính nghĩa vụ của doanh nghiệp đối với nhà nước. Thuế GTGT tính trên giá trị tăng thêm của hàng hóa, dịch vụ: Thuế GTGT = Giá tính thuế × Thuế suất, theo phương pháp khấu trừ hoặc trực tiếp. Theo quy định tại thời điểm bài viết (2016), thuế suất thấp nhất là 0% với hàng xuất khẩu, cao nhất 20% với vàng, bạc, đá quý. Thuế tiêu thụ đặc biệt nộp thêm cho một số hàng hóa đặc biệt.
Ý chính
- Thuế giá trị gia tăng
- Thuế tiêu thụ đặc biệt
- Thuế tài nguyên
- Thuế xuất khẩu, thuế nhập khẩu
- Tiền thu về sử dụng vốn ngân sách
- Thuế thu nhập doanh nghiệp
- Một số loại thuế khác
Theo quy định tại thời điểm đăng bài (30/11/2016); chính sách có thể đã thay đổi.
Đối với doanh nghiệp thì thuế phải nộp là một khoản chi phí của doanh nghiệp, là khoản nộp có tính chất nghĩa vụ của doanh nghiệp đối với nhà nước ( thu sử dụng vốn ngân sách nhà nước lấy từ lợi nhuận sau thuế thu nhập )
1. Thuế giá trị gia tăng.
- Là loại thuế được tính dựa trên khoản giá trị tăng thêm do bán hàng hoá và cung cấp dịch vụ trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
- Đối tượng chịu thuế gí trị gia tăng là hàng hóa, dịch vụ dùng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam, các cơ sở kinh doanh mua bán vàng, bạc, đá quý,..Đối tượng không chịu thuế giá trị gia tăng là những hàng hóa, dịch vụ không có sự gia tăng thêm giá trị trong sản xuất hoặc nếu có tăng nhưng đã thuộc các diện chịu thuế khác, hoạc những ngành, nghề, dịch vụ, phục vụ được sự ư tiên đặc biệt của nhà nước.
- Căn cứ để tính thuế giá trị gia tăng là giá tính thuế và thuế suất.
Thuế giá trị gia tăng = Gía tính thuế X Thuế suất thuế giá trị gia tăng
- Gía tính thuế giá trị gia tăng được quy định cụ thể cho từng loại hàng hóa, dịch vụ, hàng hóa nhập khẩu, hàng hóa để trao đổi, sử dụng nội bộ,.. mức thấp nhất ( 0% ) áp dụng đối với hàng hóa xuất khẩu, mức cao nhất ( 20% ) đối với hàng hóa, dịch vụ là vàng, bạc, đá quý,..
* Phương pháp tính thuế
Phương pháp khấu trừ thuế
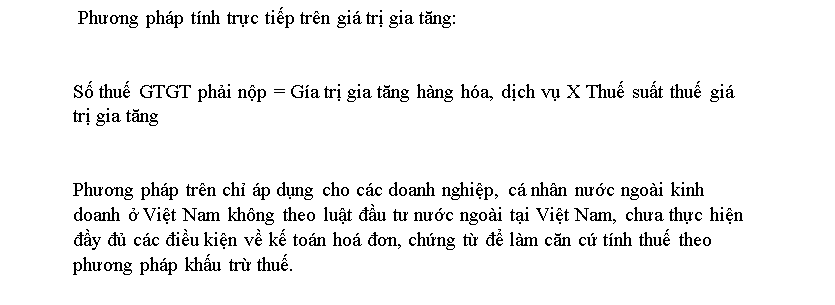
Phương pháp tính trực tiếp trên giá trị gia tăng
>>> Quy định về điều kiện khấu trừ thuế giá trị gia tăng đầu vào
2. Thuế tiêu thụ đặc biệt.
- Là loại thế được áp dụng cho các hàng hóa đặc biệt , ngoài thuế GTGT phải nộp như các hàng hóa khác thì còn phải nộp thêm thuế đặc biệt dành cho mỗi loại hàng hóa riêng theo thuế suất khác nhau được Nhà nước quy định
- Thuế tiêu thụ đặc biệt được áp dụng cho các doanh nghiệp, tổ chức thuộc các thành phần kinh tế có sản xuất các mặt hàng thuộc diện chịu thuế tiêu thụ đặc biệt bán ra ở thị trường Việt Nam.
- Về phạm vi tính thuế thì mỗi mặt hàng thuộc diện chịu thuế tiêu thụ đặc biệt chỉ phải chịu thuế tiêu thụ đặc biệt một lần, không phải chịu thuế tiêu thụ lần thứ hai khi lưu thông trên thị trường.
- Doanh nghiệp sản xuất những mặt hàng thuộc diện chịu thuế tiêu thụ đặc biệt thì khi bán hàng không phải nộp thuế giá trị gia tăng trên số sản phẩm đã chịu thuế tiêu thụ đặc biệt nữa
- Cách tính thuế tiêu thụ đặc biệt phải nộp theo công thức sau:
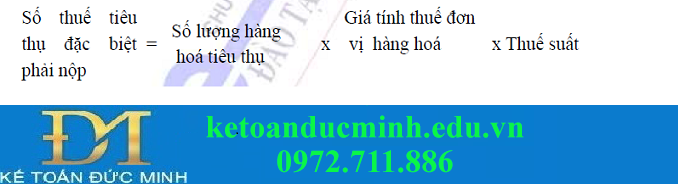
Số thuế tiêu thụ đặc biệt phải nộp
- Số lượng hàng hoá tiêu thụ là số lượng, trọng lượng của những mặt hàng chịu thuế đem bán, trao đổi, đem làm quà biếu, quà tặng hoặc tiêu dùng nội bộ.
- Thuế suất tiêu thụ đặc biệt được quy định trong biểu thuế hiện hành, trong đó mức cao nhất là 75% với bia chai, bia tươi và thấp nhất với rượu thuốc 15%
- Khi tính thuế TTĐB phải chú ý: sản phẩm thuộc diện chịu thuế TTĐB khi sản xuất ra sản phẩm này có sử dụng loại nguyên liệu đã nộp thuế TTĐB thì khi tính thuế tiêu thụ đặc biệt ở khâu sản xuất sau sẽ được khấu trừ thuế TTĐB đã nộp ở khâu trước ( nếu có )
- Thuế TTĐB phải nộp sẽ tính là:
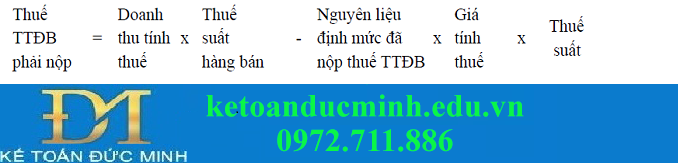
Thuế tiêu thụ đặc biệt phải nộp
>>> Cách tính thuế tiêu thụ đặc biệt cho hàng hóa chi tiết
3. Thuế tài nguyên.
- Các doanh nghiệp thuộc mọi thành phần kinh tế không phân biệt ngành, nghề, hình thức khai thác có khai thác tài nguyên thiên nhiên ( như khai thác sản phẩm rừng tự nhiên, nước dùng cho sản xuất thủy điện, khai thác than, khoáng sản,..) của nước ta đều phải nộp thuế tài nguyên.
- Thuế tài nguyên phải nộp xác định như sau:
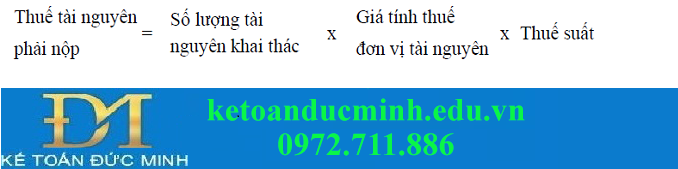
Thuế tài nguyên
- Sản lượng tài nguyên khai thác để tính thuế là số lượng của từng tài nguyên khai thác trong kỳ, không phân biệt mục đích sử dụng ( bán ra hay tiêu dùng nội bộ )
- Giá tính thuế tài nguyên là giá bán thực tế bình quân tài nguyên khai ở thời điểm tính thuế tài nguyên
* Ví dụ: - Trong số than nguyên khai thác được, muốn bán phải qua tuyển chọn, tỷ lệ than củ là 40%, than cám là 50%, đá, sỏi phải loại bỏ : 10%
- Gía bán thực tế của 1 tán than củ là 65.000đ, giá bán thực tế than cám là 30.000đ
-Vậy số thuế tài nguyên phải nộp của từng loại như sau:
+ Than củ: 15.000 tấn x 40% x 65.000 x 2% = 7.800.000đ
+ Than cám: 15.000 tấn x 50% x 30.000 x 2% = 4.450.000đ
- Vậy tổng số thuế tài nguyên về số than khai thác được là:
7.800.000 + 4.450.000 = 12.250.000
- Thuế suất tài nguyên cho từng loại là khác nhau nhưng mức thấp nhất là 1% đối với than Antraxit hầm lò, 40% đối với gỗ tròn nhóm 1, đặc sản rừng tự nhiên như trầm hương, ba kích.
4. Thuế xuất khẩu, thuế nhập khẩu
- Đối tượng chịu thuế xuất khẩu, thuế nhập khẩu là những hàng hoá được phép xuất khẩu, nhập khẩu qua cửa khẩu, biên giới, kể cả hàng hoá từ thị trường trong nước đưa vào khu chế xuất và từ khu chế xuất đưa ra thị trường trong nước.
- Những hàng hoá không thuộc diện chịu thuế xuất khẩu, thuế xuất khẩu là hàng hoá vận chuyển quá cảnh, hàng hoá chuyển khẩu theo quy định của Chính phủ, các hàng hoá viện trợ nhân đạo.
- Việc thu thuế xuất nhập khẩu đối với doanh nghiệp nhằm quản lý các hoạt động xuất khẩu, nhập khẩu, mở rộng quan hệ kinh tế đối ngoại, nâng cao hiệu quả hoạt động xuất, nhập khẩu góp phần phát triển và bảo vệ sản xuất, hướng dẫn tiêu dùng trong nước, góp phần tạo nguồn thu cho ngân sách nhà nước.
- Căn cứ để tính thuế xuất khẩu, thuế nhập khẩu là số lượng từng mặt hàng ghi trong tờ khai hàng xuất khẩu, nhập khẩu, giá tính thuế và thuế suất của mặt hàng.
- Cách tính thuế nhập khẩu phải nộp

Thuế nhập khẩu phải nộp
- Giá tính thuế đối với hàng xuất khẩu là giá bán tại cửa khẩu xuất theo hợp đồng.
- Giá tính thuế đối với hàng nhập khẩu là giá mua tại cửa khẩu nhập, bao gồm cả chi phí vận tải, phí bảo hiểm theo hợp đồng.
- Thuế suất bao gồm 2 loại là thuế suất thông thường và thuế suất ưu đãi:
+ Thuế suất thông thường được quy định tại biểu thuế.
+ Thuế suất ưu đãi áp dụng đối với hàng xuất khẩu, nhập khẩu với các nước có ký kết điều khoản ưu đãi trong quan hệ buôn bán với nước ta và những trường hợp khác do Chính phủ quyết định, nó được quy định thấp hơn nhưng không quá 50% so với thuế suất thông thường của từng mặt hàng.
>>> Biểu thuế suất xuất nhập khẩu mới
5. Tiền thu về sử dụng vốn ngân sách.
- Thu về sử dụng vốn đối với các doanh nghiệp là khoản thu tính trên vốn, bao gồm vốn cố định, vốn lưu động, do ngân sách nhà nước cấp và vốn có nguồn gốc từ ngân sách nhà nước (được gọi chung là vốn ngân sách nhà nước cấp). Doanh nghiệp nào không có vốn cấp từ ngân sách nhà nước thì không phải nộp khoản thu trên vốn.
- Thu về sử dụng vốn ngân sách nhằm đảm bảo công bằng việc sử dụng các nguồn vốn, thúc đẩy các doanh nghiệp sử dụng có hiệu quả các nguồn vốn ngân sách.

Tiền thu về sử dụng vốn ngân sách nhà nước
- Tỷ lệ thu về sử dụng vốn ngân sách được quy định cho một tháng, mức thấp nhất 0,2%/tháng như vốn thuộc ngành công nghiệp điện năng, ngành khai thác mỏ hầm lò, mức cao nhất 0,5%/tháng như ngành thương mại, xuất nhập khảu, ngân hàng, bảo hiểm, sổ cố kiến thiết. Doanh nghiệp phải lấy phần lợi nhuận sau thuế ( thuế thu nhập doanh nghiệp ) để nộp về khoản thu sử dụng vốn ngân sách này.
>>> Hướng dẫn gia hạn, giảm khoản thu Ngân sách NN theo nghị quyết của chính phủ
6. Thuế thu nhập doanh nghiệp.
- Là loại thuế trực thu, thu trên kết quả hợp đồng sản xuất kinh doanh cuối cùng của doanh nghiệp.
- Đối tượng nộp thuế là tất cả các tổ chức, cá nhân sản xuất kinh doanh hàng hoá dịch vụ có thu nhập đều phải nộp thuế.
* Trước ngày 1/1/2016
- Đối với những DN có tổng doanh thu của năm trước liền kề < 20 tỷ đồng thì thuế suất là 20%
- Đối với những DN không thuộc đối tượng áp dụng thuế suất 20% thì thuế suất 22% (Nhưng từ ngày 01 tháng 01 năm 2016 sẽ áp dụng thuế suất 20%)
* Chú ý: Những DN mới thành lập thì kê khai tạm tính quý theo thuế suất 22%. Kết thúc năm tài chính nếu doanh thu bình quân của các tháng trong năm < 1,67 tỷ đồng thì DN quyết toán thuế TNDN theo thuế suất 20%.
* Từ ngày 1/1/2016 trở đi:
- Tất cả các DN sẽ chuyển sang áp dụng mức thuế suất chung là 20%.
Công thức xác định số thuế thu nhập phải nộp:
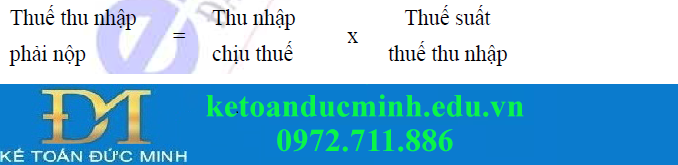
Thuế thu nhập doanh nghiệp
7. Một số loại thuế khác
- Thuế môn bài
- Thuế trước bạ
- Thuế sử dụng đất nông nghiệp.
- Thuế chuyển quyền sử dụng đất.
- Ngọc Anh -
>>> Hướng dẫn nộp thuế môn bài
>>> Công viêc cần chuẩn bị trước khi kiểm tra- thanh tra Thuế
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


