

Trả lời nhanh
Bài tập mẫu về kế toán tập hợp và phân bổ chi phí sản xuất của các bộ phận sản xuất phụ trợ: doanh nghiệp có phân xưởng cơ khí và phân xưởng điện phục vụ lẫn nhau. Lời giải dùng phương pháp đại số, gọi x là giá thành 1 giờ công sửa chữa và y là giá thành 1 kWh điện, giải hệ hai phương trình được x = 15.100 và y = 510, rồi phân bổ chi phí cho các đối tượng được phục vụ.
Ý chính
- Bài tập về phân xưởng sản xuất phụ: phân xưởng cơ khí và phân xưởng điện
- Hai phân xưởng phục vụ lẫn nhau nên dùng phương pháp đại số
- Đặt x là giá thành 1 giờ công sửa chữa, y là giá thành 1 kWh điện
- Giải hệ phương trình được x = 15.100 và y = 510
- Phân bổ chi phí cho từng đối tượng bằng số lượng phục vụ nhân giá thành đơn vị
Theo quy định tại thời điểm đăng bài (28/11/2016); chính sách có thể đã thay đổi.
Bài1 : (Kế toán tập hợp và phân bổ chi phí sản xuất của các bộ phận sản xuất phụ trợ )
- Một doanh nghiệp công nghiệp có 2 phân xưởng sản xuất phụ:
+ phân xưởng cơ khí
+ phân xưởng điện
- Trích tài liệu tháng 4/N:
|
Chỉ tiêu |
Phân xưởng cơ khí |
Phân xưởng điện |
|
CPSX phát sinh trong kỳ |
143.000.000 |
260.300.000 |
|
CPSX dở dang đầu kỳ |
3.500.000 |
x |
|
CPSX dở dang cuối kỳ |
1.200.000 |
x |
- Kết quả sản phẩm trong tháng:
+ phân xưởng cơ khí: thực hiện hoàn thành 11.000 giờ công (h) sửa chữa; trong đó phục vụ cho phân xưởng điện là 1.000h, cho sửa chữa lớn tài sản cố định: 75.000h cho sữa chữa thường xuyên tài sản cố định dùng trong phân xưởng sản xuất chính: 1.500h, cho thanh lý tài sản cố định: 1.000h
+ phân xưởng điện: thực hiện hoàn thành 550.000 Kw.h điện, trong đó phục vụ cho phân xưởng điện 10.000 Kw.h, phân xưởng sửa chữa: 40.000 Kw.h, cho phân xưởng sản xuất sản phẩm 380.000 Kw.h, cho thắp sáng phòng ban doanh nghiệp: 120.000 Kw.h
Bài giải
a) Tính giá trị sản phẩm, lao vụ sản xuất phục vụ lẫn nhau theo phương pháp đại số
Gọi x là giá thành thực tế 1h công sửa chữa
Gọi y là giá thành thực tế 1Kw.h điện
T a có hệ phương trình:
11.000x = 143.000.000 + 40.000y + 3.500.000 – 1.200.000
550.000y = 260.300.000 + 10.000y +1.000x
Giải hệ phương trình xác định được: x = 15.100 , y = 510
Chi phí sản xuất phụ phân bổ cho các đối tượng phục vụ như sau:
* Phân xưởng cơ khí phục vụ:
- Phân xưởng điện: 1.000 x 15.100 = 15.100.000
- SCL TSCĐ : 75.000 x 15.100 = 113.250.000
- SC thường xuyên TSCĐ… 1.500 x 15.100 = 22.650.000
- Thanh lý TSCĐ: 1.000 x 15.100 = 15.100.000
>>> Kế toán TSCĐ
* Phân xưởng điện phục vụ:
- Phân xưởng điện: 10.000 x 510 = 5.100.000
- Phân xưởng sửa chữa: 40.000 x 510 = 20.400.000
- Sản xuất sản phẩm: 380.000 x 510 = 193.800.000
- Thắp sáng phong ban doanh nghiệp: 120.000 x 510 = 61.200.000
b) Tính giá trị sản phẩm, lao vụ sản xuất phục vụ lẫn nhau theo đơn giá chi phí ban đầu
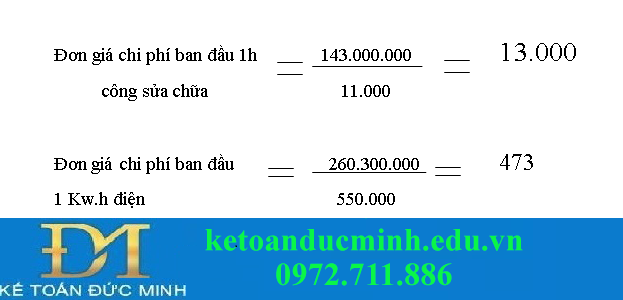
Bài tập kế toán quản trị
- Giá trị sản phẩm, lao vụ phân xưởng cơ khí phục vụ phân xưởng điện:
1.000 x 13.000= 13.000.000
- Giá trị sản phẩm, lao vụ phân xưởng điện phục vụ phân xưởng điện:
10.000 x 473 = 4.730.000
- Gía trị sản phẩm , lao vụ phân xưởng điện phục vụ phân xưởng cơ khí:
40.000 x 473 = 18.920.000
* Tính giá thành thực tế sản phẩm lao vụ sản xuất phụ:
- Tổng giá thành sản xuất cơ khí:
143.000.000 + 18.920.000 - 13.000.000 + 3.500.000 - 1.200.000 = 150.920.000
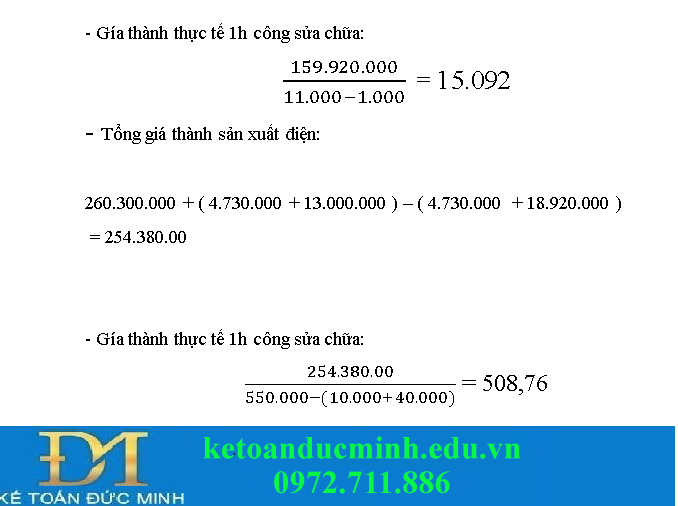
Bài tập kế toán quản trị
Chi phí sản xuất phụ phân bổ cho các đối tượng phục vụ như sau:
* Phân xưởng cơ khí phục vụ:
- SCL TSCĐ : 75.000 x 15.092 = 113.190.000
- SC thường xuyên TSCĐ… 1.500 x 15.092 = 22.650.000
- Thanh lý TSCĐ: 1.000 x 15.092 = 15.092.000
>>> Cách tính khấu hao TSCĐ đã qua sử dụng
* Phân xưởng điện phục vụ:
- Sản xuất sản phẩm: 380.000 x 508,76 = 193.328.000
- Thắp sáng phong ban doanh nghiệp: 120.000 x 508,76= 61.051.200
c)Tính giá trị sản phẩm, lao vụ sản xuất phục vụ lẫn nhau theo giá thành thực kế hoạch đơn vị sản phẩm, lao vụ sản xuất phụ
- Nếu tính giá trị sản phẩm lao vụ phục vụ theo đơn giá kế hoạch:
+ đơn giá kế hoạch 1 h công sữa chữa là 15.000
+ đơn giá kế hoạch 1kw.h điện là 500
- Gía trị sản phẩm, lao vụ phân xưởng cơ khí phục vụ phân xưởng điện:
1.000 x 15.000 = 15.000.000
- Gía trị sản phẩm, lao vụ phân xưởng điện phục vụ phân xưởng điện:
10.000 x 500 = 5.000.000
- Gía trị sản phẩm, lao vụ phân xưởng điện phục vụ phân xưởng cơ khí:
40.000 x 50.000 = 20.000.000

Bài tập kế toán quản trị
Chi phí sản xuất phụ phân bổ cho các đối tượng phục vụ như sau:
* Phân xưởng cơ khí phục vụ:
- SCL TSCĐ : 75.000 x 15.030 = 112.275.000
- SC thường xuyên TSCĐ… 1.500 x 15.030 = 22.545.000
- Thanh lý TSCĐ: 1.000 x 15.030 = 15.030.000
>>> Sữa chữa và nâng cấp TSCĐ
* Phân xưởng điện phục vụ:
- Sản xuất sản phẩm: 380.000 x 510 .6= 194.028.000
- Thắp sáng phong ban doanh nghiệp: 120.000 x 510.6 = 61.272.000
Bài 2: ( Phương pháp đánh giá sản phẩm dở dang theo chi phí vật liệu trực tiếp)
- Doanh nghiệp sản xuất sản phẩm A, trong tháng 6/N có tài liệu sau
( đơn vị: 1.000đ)
- Chi phí sản xuất dở dang đầu kỳ: 5.000
- Chi phí sản xuất trong kỳ: 143.500
- Trong đó:
+ chi phí vật liệu trực tiếp: 116.000 (chi phí vật liệu chính trực tiếp: 105.000)
+ chi phí nhân công trực tiếp: 11.000
+ chi phí sản xuất chung: 16.500
- Kết quả sản xuất: trong kỳ sản xuất hoàn thành nhập kho 100 sản phẩm A, còn 10 sp dở dang.

Bài tập kế toán quản trị
- Ngọc Anh -
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


