

Trả lời nhanh
Khi kết chuyển thuế GTGT cuối kỳ, kế toán kết chuyển theo số nhỏ giữa TK 3331 và TK 133 (Nợ 3331, Có 133). Luôn ưu tiên kết chuyển thuế GTGT của TSCĐ (TK 1332) trước, phần còn lại mới kết chuyển cho TK 1331. Sau khi kết chuyển, số dư Có TK 3331 bằng chỉ tiêu [40] và số dư Nợ TK 133 bằng chỉ tiêu [43] trên tờ khai thuế GTGT.
Ý chính
- Bút toán: Nợ TK 3331, Có TK 133 (1331 hàng hóa, dịch vụ; 1332 TSCĐ).
- Kết chuyển theo số nhỏ giữa TK 3331 và TK 133.
- Ưu tiên kết chuyển thuế GTGT của TSCĐ trước.
- Đầu ra lớn hơn đầu vào: kết chuyển hết đầu vào, nộp phần chênh lệch.
- Đầu ra nhỏ hơn đầu vào: kết chuyển số đầu ra, phần còn lại khấu trừ kỳ sau.
- Đối chiếu: dư Có TK 3331 = chỉ tiêu [40], dư Nợ TK 133 = chỉ tiêu [43].
Theo quy định tại thời điểm đăng bài (11/05/2021); chính sách có thể đã thay đổi.
Bài viết sau đây, Kế toán Đức Minh sẽ hướng dẫn bạn hạch toán kết chuyển thuế GTGT chuẩn và một số chú ý nhỏ nhưng rất cần thiết nhé.
Công thức chuẩn:
Nợ 3331:
Có 133(1): Thuế GTGT của hàng hóa, dịch vụ
Có 133(2): Thuế GTGT của TSCĐ
Có 2 sự ưu tiên khi kết chuyển thuế GTGT:
|
ƯU TIÊN SỐ 1 |
ƯU TIÊN SỐ 2 |
|
Ưu tiên kết chuyển theo giá trị nhỏ giữa TK 133 và 3331 |
Ưu tiên kết chuyển thuế GTGT của TSCĐ (nếu có) |
Ngoài ra, khi tính thuế GTGT cần căn cứ vào 1 số chuẩn mực sau:
1. Tính số thuế GTGT đầu ra còn phải nộp trong kỳ
Số Thuế GTGT đầu ra phải nộp = Phát sinh Có TK3331 – phát sinh Nợ TK3331
2. Tính thuế GTGT đầu vào được khấu trừ
Số thuế GTGT đầu vào được khấu trừ = Dư Nợ TK133 ở đầu kỳ + phát sinh Nợ TK133 trong kỳ – phát sinh Có TK133 trong kỳ
3. Thực hiện bút toán kết chuyển thuế
TH 1: Số thuế GTGT đầu ra phải nộp lớn hơn số thuế GTGT đầu vào được khấu trừ
=> Kết chuyển số thuế GTGT đầu vào, số chênh lệch phải nộp.
Nợ TK 3331 (Số thuế GTGT đầu vào được khấu trừ)
Có TK 133
TH 2: Số thuế GTGT đầu ra nhỏ hơn số thuế GTGT đầu vào được khấu trừ
=> ta kết chuyển số thuế GTGT đầu ra phải nộp, số chênh lệch chuyển sang kỳ sau khấu trừ tiếp.
Nợ TK 3331 (Số thuế GTGT đầu ra phải nộp)
Có TK 133
4. Kiểm tra kết quả việc kết chuyển thuế GTGT
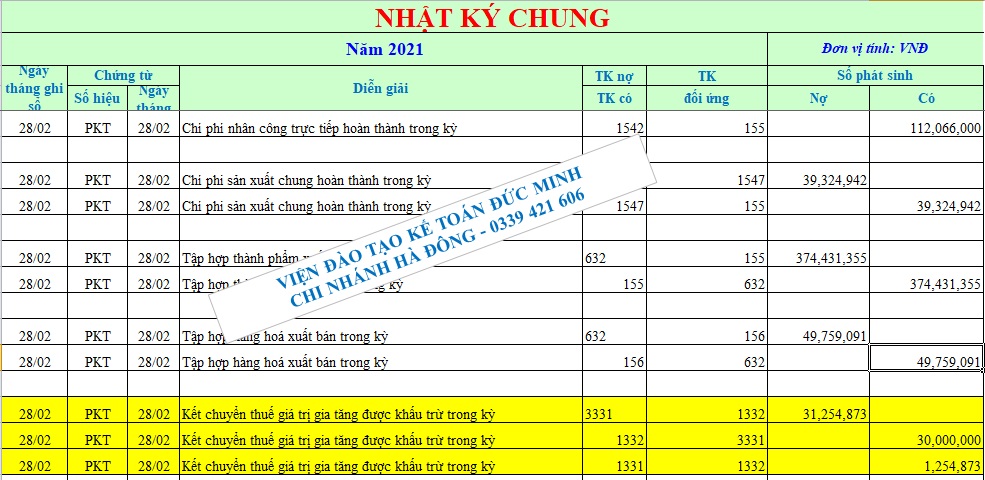
Kiểm tra kết quả việc kết chuyển thuế GTGT năm 2021
=>Căn cứ như trên: Khi phát sinh tiền thuế GTGT của 1331 và 1332. Không cần biết số tiền của bên nào lớn hay bé. Chúng ta luôn phải kết chuyển thuế GTGT của TSCĐ trước, sau khi trừ đi hết thuế của 1332, còn lại bao nhiêu mới kết chuyển tiếp cho TK 1331
TH 1: Số thuế GTGT đầu ra phải nộp lớn hơn Số thuế GTGT đầu vào được khấu trừ:
– Kiểm tra số dư Có cuối kỳ TK 3331 (Sau khi kết chuyển, không tính bút toán nộp thuế) = Chỉ tiêu [40] trên tờ khai thuế GTGT.
TH2: Nếu số thuế GTGT đầu ra phải nộp lớn hơn số thuế GTGT đầu vào thì:
Số dư Nợ TK133 = Số liệu ở chỉ tiêu [43] trên tờ khai thuế GTGT.
Chú ý:
Nguyên tắc kết chuyển thuế GTGT : là kết chuyển theo số nhỏ
+ TH1: Số dư đầu kỳ TK 133 (+) số phát sinh TK 133 trong kỳ mà lớn hơn số phát sinh TK 3331 trong kỳ thì: “ số Thuế GTGT được kết chuyển trong kỳ là TK 3331”.
+ TH2: Số dư đầu kỳ TK 133 cộng (+) số phát sinh TK 133 trong kỳ mà nhỏ hơn số phát sinh TK 3331 trong kỳ thì : “ số thuế GTGT được kết chuyển trong kỳ là số dư đầu kỳ TK 133 cộng (+) số phát sinh TK 133 trong kỳ”.
+ Căn cứ vào tờ khai thuế hàng tháng kế toán đối chiếu với các chỉ tiêu trên.
+ TK 133 được phép cộng dồn số dư
+ TK 3331 không được phép cộng dồn số dư và khi dư bên Có TK 3331 thì chúng ta phải mang tiền đi nộp ngay vào kho bạc Nhà nước thông qua internet banking nhé.
Kế toán Đức Minh chúc bạn làm đúng và tránh rủi ro cho DN!
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Hướng dẫn cách hạch toán kết chuyển thuế GTGT
>>> Hướng dẫn bút toán kết chuyển thuế GTGT theo Thông tư 200 và 133
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


