
Trả lời nhanh
Tờ khai thuế TNCN mẫu 02/KK-TNCN khai theo tháng nếu số thuế TNCN phát sinh trong tháng lớn hơn 50.000.000 đồng, ngược lại khai theo quý. Trên phần mềm HTKK 3.3.1, chọn công ty, Thuế thu nhập cá nhân, rồi tờ khai 02/KK-TNCN theo tháng hoặc theo quý và điền các chỉ tiêu như tổng số người lao động [21], số cá nhân cư trú có hợp đồng [22], theo quy định tại thời điểm bài viết (2015).
Ý chính
- Thuế TNCN phát sinh trên 50 triệu đồng/tháng: dùng mẫu 02/KK-TNCN theo tháng
- Dưới 50 triệu đồng/tháng: dùng mẫu 02/KK-TNCN theo quý
- Vào HTKK 3.3.1, chọn công ty, Thuế thu nhập cá nhân, rồi chọn tờ khai theo kỳ
- Chỉ tiêu [21] là tổng số người lao động có thu nhập từ tiền lương, tiền công trong kỳ
- Chỉ tiêu [22] là cá nhân cư trú có hợp đồng lao động từ 03 tháng trở lên
Theo quy định tại thời điểm đăng bài (18/06/2015); chính sách có thể đã thay đổi.
Ở bài viết trước Kế toán Đức Minh có hướng dẫn cho các bạn cách xác định tờ khai thuế TNCN , nhưng không phải kế toán nào cũng biết cách kê khai trên tờ khai mẫu 02/KK-TNCN:
Bước 1: cần phải xác định xem doanh nghiệp mình thuộc trường hợp kê khai thuế TNCN theo tháng hay theo quý để sử dụng tờ khai cho phù hợp:
+ Nếu trong tháng phát sinh số thuế TNCN phải nộp > 50.000.000 thì sử dụng mẫu 02/KK-TNCN theo Tháng
+ Nếu trong tháng phát sinh số thuế TNCN phải nộp < 50.000.000 thì sử dụng mẫu 02/KK-TNCN theo Quý
Vd: Công ty Cổ phần sản xuất và dịch vụ thương mại Đức Minh trong Quý 1/ 2015 có phát sinh số thuế TNCN đã khấu trừ vào lương của người lao động là 540.000 đồng => công ty Đức Minh sử dụng mẫu 02/KK-TNCN theo quý.
Bước 2: Lên phần mềm HTKK 3.3.1 -> chọn công ty-> Thuế thu nhập cá nhân -> chọn TK-TNCN mẫu 02/KK-TNCN theo Quý
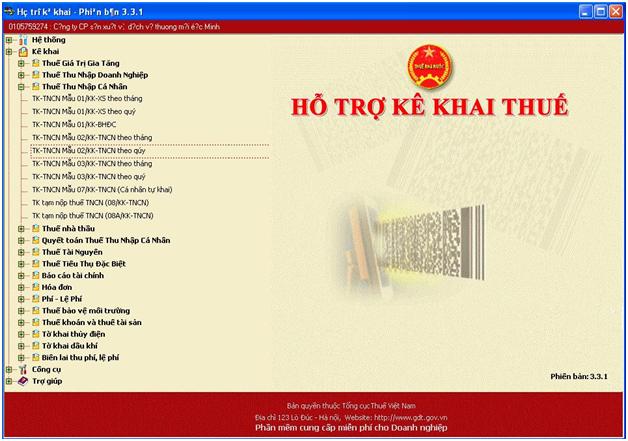
-> Hiện ra giao diện sau:
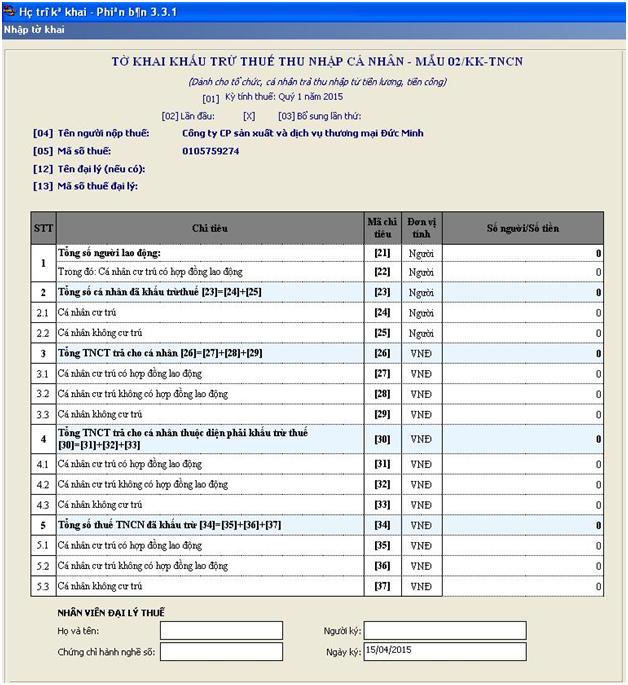
Trong đó có các chỉ tiêu như sau:
[21] Tổng số người lao động: là tổng số cá nhân có thu nhập từ tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập trong kỳ.
[22] Cá nhân cư trú có hợp đồng lao động: là tổng số cá nhân cư trú nhận thu nhập từ tiền lương, tiền công theo Hợp đồng lao động từ 03 tháng trở lên mà tổ chức, cá nhân trả thu nhập trong kỳ.
[23] Tổng số cá nhân đã khấu trừ thuế: là tổng số cá nhân có thu nhập từ tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã khấu trừ thuế
[24] Cá nhân cư trú: là số cá nhân cư trú có thu nhập từ tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã khấu trừ thuế.
[25] Cá nhân không cư trú: là số cá nhân không cư trú có thu nhập từ tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã khấu trừ thuế.
[26] Tổng TNCT trả cho cá nhân: chỉ tiêu [26] = [27] + [28] + [29]
[27] Cá nhân cư trú có hợp đồng lao động: là tổng các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân cư trú có hợp đồng lao động từ 03 tháng trở lên trong kỳ.
[28] Cá nhân cư trú không có hợp đồng lao động: là tổng các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân cư trú không có hợp đồng lao động hoăc có hợp đồng lao động dưới 03 tháng trong kỳ.
[29] Cá nhân không cư trú: là các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân không cư trú trong kỳ.
[30] Tổng TNCT trả cho cá nhân thuộc diện phải khấu trừ thuế: chỉ tiêu [30] = [31] + [32] + [33]
[31] Cá nhân cư trú có hợp đồng lao động: là các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân cư trú có hợp đồng lao động từ 03 tháng trở lên thuộc diện phải khấu trừ thuế theo Biểu luỹ tiến từng phần trong kỳ.
[32] Cá nhân cư trú không có hợp đồng lao động: là các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân cư trú không có hợp đồng lao động hoặc có hợp đồng lao động dưới 03 tháng thuộc diện phải khấu trừ thuế trong kỳ.
[33] Cá nhân không cư trú: là các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân không cư trú thuộc diện phải khấu trừ thuế trong kỳ.
[34] Tổng số thuế TNCN đã khấu trừ: chỉ tiêu [34] = [35] + [36] + [37]
[35] Cá nhân cư trú có hợp đồng lao động: là số thuế thu nhập cá nhân mà tổ chức, cá nhân trả thu nhập đã khấu trừ của các cá nhân cư trú có hợp đồng lao động từ 03 tháng trở lên thuộc diện phải khấu trừ thuế theo Biểu luỹ tiến từng phần trong kỳ. (Theo thông tư 111/TT-BTC)
[36] Cá nhân cư trú không có hợp đồng lao động: là số thuế thu nhập cá nhân mà tổ chức, cá nhân trả thu nhập đã khấu trừ của các cá nhân không có hợp đồng lao động hoặc có hợp đồng lao động dưới 03 tháng trong kỳ.
Được tính bằng công thức:= 10% x Thu nhập chịu thuế (với những cá nhân có thu nhập > 2tr/tháng)
[37] Cá nhân không cư trú: là số thuế thu nhập cá nhân mà tổ chức, cá nhân trả thu nhập đã khấu trừ của các cá nhân không cư trú trong kỳ.
Được tính bằng công thức:= 20% x Thu nhập chịu thuế
Lưu ý:
Tham khảo cá nhân cư trú, không cư trú
Tham khảo Cách tính lương và thuế TNCN
Nếu trong tháng và trong quý không phát sinh số thuế TNCN đã khấu trừ thì không phải kê khai.
VD:
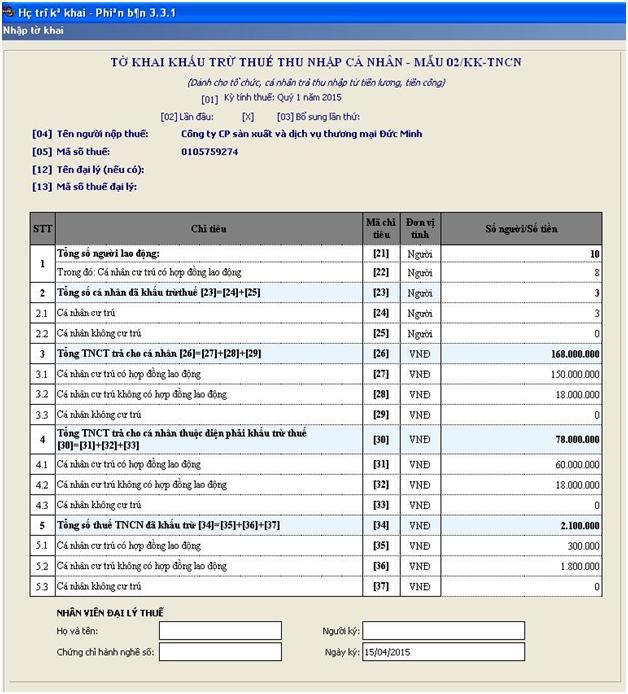
Bước 3: Cách nộp:
Kết xuất tờ khai ra định dạng XML và nộp trên website của tổng cục thuế: noptokhai.gdt.gov.vn
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


