
Trả lời nhanh
Làm bảng lương gồm hai bước: lập bảng chấm công theo ngày công thực tế, rồi lập bảng lương theo phương thức trả lương của doanh nghiệp. Với lương theo ngày công, cộng lương thực tế với phụ cấp, trừ bảo hiểm người lao động đóng 10,5% lương cơ bản (BHXH 8%, BHYT 1,5%, BHTN 1%), trừ giảm trừ gia cảnh 9 triệu bản thân, 3,6 triệu mỗi người phụ thuộc, theo quy định tại thời điểm bài viết (2015).
Ý chính
- Bước 1: lập bảng chấm công theo ngày công thực tế
- Bước 2: chọn cách tính lương: theo ngày công, khoán sản phẩm, doanh thu hoặc hợp đồng
- Bảo hiểm người lao động đóng = lương cơ bản x 10,5% (BHXH 8%, BHYT 1,5%, BHTN 1%)
- Giảm trừ gia cảnh: 9 triệu/tháng cho bản thân, 3,6 triệu/tháng cho mỗi người phụ thuộc
- Thu nhập tính thuế = tổng lương - phụ cấp ăn ca - các khoản giảm trừ, rồi tính theo biểu lũy tiến
Theo quy định tại thời điểm đăng bài (13/06/2015); chính sách có thể đã thay đổi.
Lương là một khoản chi phí chiếm tỷ trọng khá lớn tại các doanh nghiệp. Tùy theo mỗi hình thức doanh nghiệp hoạt động lại có các cách tính lương khác nhau.Các kế toán tại các doanh nghiệp thường không biết sử dụng mẫu biểu như thế nào cho phù hợp và không biết cách xây dựng nên bảng lương như thế nào cho phù hợp với DN mình, thì bài viết này Viện đào tạo kế toán Đức Minh sẽ hướng dẫn các bạn cách xây dựng bảng lương của doanh nghiệp:
Bước 1: Lập bảng chấm công
- Dựa theo ngày công thực tế tại công ty và đánh dấu vào mẫu biểu sau: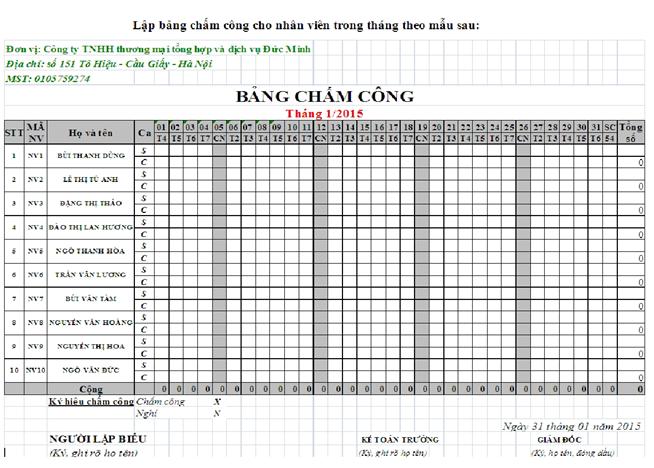
Bước 2: Lập bảng lương
Ø Tùy theo từng phương thức trả lương của mỗi doanh nghiệp mà có nhiều cách xây dựng bảng lương khác nhau: theo ngày công, lương khoán sản phẩm, lương theo doanh thu, theo hợp đồng đạt được.... Ø Dưới đây là mẫu tính lương dựa theo ngày công thực tế làm việc mà đa số các doanh nghiệp hay áp dụng: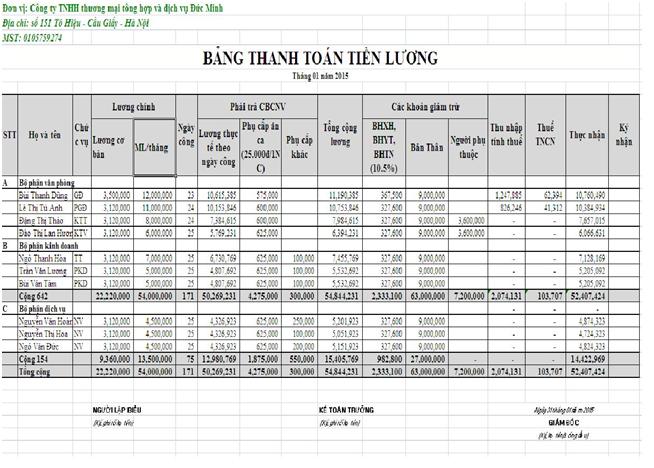 1. Lương cơ bản: đây là mức lương để đóng bảo hiểm , dựa theo mức lương tối thiểu theo vùng nhân với hệ số tay nghề 7% ( mức lương tối thiểu được quy định theo Nghị định số 103/2014/NĐ-CP)
2. Mức lương/ tháng: được quy định trên Hợp đồng lao động (tùy theo từng công ty)
3. Ngày công: dựa theo bảng chấm công
4. Phụ cấp ăn ca: 25.000 đồng/ ngày công ( quy định trên hợp đồng lao động và không quá 680.000/tháng)
5. Phụ cấp khác: xăng xe, điện thoại…
6. Tổng cộng lương: = Lương thực tế theo ngày công + Các khoản phụ cấp
7. Cách tính bảo hiểm : = Lương cơ bản x 10.5% (đây là phần người lao động phải nộp)
Trong đó:
Bảo hiểm xã hội : 8%
Bảo hiểm y tế: 1.5%
Bảo hiểm thất nghiệp: 1 %
8. Giảm trừ gia cảnh:
Giảm trừ bản thân : 9tr/ người/tháng
Giảm trừ cho người phụ thuộc: 3.6tr/người/tháng
9. Thu nhập tính thuế: = Tổng cộng lương – phụ cấp ăn ca – các khoản giảm trừ
10.Thuế Thu nhập cá nhân: tính theo Biểu lũy tiến từng phần theo Thông tư TT111/2013/TT-BTC hướng dẫn Luật thuế thu nhập cá nhân và Luật sửa đổi Luật thuế TNCN
Biểu thuế lũy tiến từng phần được quy định như sau:
| Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
| 1 | Đến 60 | Đến 5 | 5 |
| 2 | Trên 60 đến 120 | Trên 5 đến 10 | 10 |
| 3 | Trên 120 đến 216 | Trên 10 đến 18 | 15 |
| 4 | Trên 216 đến 384 | Trên 18 đến 32 | 20 |
| 5 | Trên 384 đến 624 | Trên 32 đến 52 | 25 |
| 6 | Trên 624 đến 960 | Trên 52 đến 80 | 30 |
| 7 | Trên 960 | Trên 80 | 35 |
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Cùng tìm hiểu về thang bảng lương và cách xây dựng thang bảng lương?
Căn cứ pháp lý
- Nghị định 103/2014/NĐ-CP
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


