
Trả lời nhanh
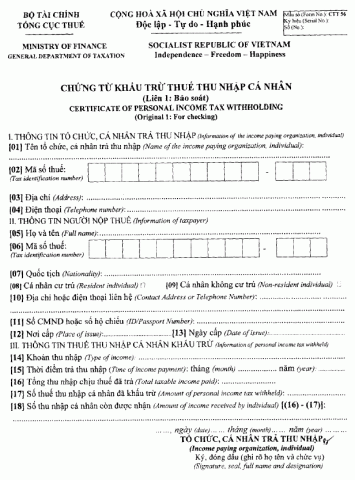
Theo khoản 2 Điều 25 Thông tư 111/2013/TT-BTC, đơn vị trả thu nhập phải cấp chứng từ khấu trừ thuế TNCN theo yêu cầu của cá nhân bị khấu trừ, trừ trường hợp cá nhân ủy quyền quyết toán thuế. Cá nhân ký hợp đồng lao động từ ba tháng trở lên được cấp một chứng từ cho mỗi kỳ tính thuế. Mua chứng từ cần đơn đề nghị mẫu 17/TNCN, giấy đăng ký thuế hoặc kinh doanh và giấy giới thiệu.
Ý chính
- Cấp chứng từ khấu trừ theo yêu cầu của cá nhân; ủy quyền quyết toán thì không cấp
- Không ký hợp đồng lao động hoặc dưới ba tháng: cấp mỗi lần khấu trừ hoặc một chứng từ cho nhiều lần
- Hợp đồng lao động từ ba tháng trở lên: cấp một chứng từ trong một kỳ tính thuế
- Hồ sơ mua chứng từ gồm đơn đề nghị mẫu 17/TNCN theo Thông tư 156/2013/TT-BTC
- Kèm giấy đăng ký thuế hoặc đăng ký kinh doanh, giấy giới thiệu và CMND người đến mua
Theo quy định tại thời điểm đăng bài (03/03/2015); chính sách có thể đã thay đổi.
I. Các trường hợp cấp chứng từ khấu trừ thuế TNCN
Căn cứ vào khoản 2 Điều 25 Thông tư 111/2013/TT-BTC ngày 15/08/2013 quy định về chứng từ khấu trừ "a) Tổ chức, cá nhân trả các khoản thu nhập đã khấu trừ thuế theo hướng dẫn tại khoản 1, Điều 25 Thong tư 111/2013/TT-BTC ngày 15/08/2013 phải cấp chứng từ khấu trừ thuế theo yêu cầu của cá nhân bị khấu trừ. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ. b) Cấp chứng từ khấu trừ trong một số trường hợp cụ thể như sau: b.1) Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới ba tháng: cá nhân có quyền yêu cầu tổ chức, cá nhân trả thu nhập cấp chứng từ khấu trừ cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một kỳ tính thuế. Ví dụ 15: Ông Q ký hợp đồng dịch vụ với công ty X để chăm sóc cây cảnh tại khuôn viên của Công ty theo lịch một tháng một lần trong thời gian từ tháng 9/2013 đến tháng 4/2014. Thu nhập của ông Q được Công ty thanh toán theo từng tháng với số tiền là 03 triệu đồng. Như vậy, trường hợp này ông Q có thể yêu cầu Công ty cấp chứng từ khấu trừ theo từng tháng hoặc cấp một chứng từ phản ánh số thuế đã khấu trừ từ tháng 9 đến tháng 12/2013 và một chứng từ cho thời gian từ tháng 01 đến tháng 04/2014. b.2) Đối với cá nhân ký hợp đồng lao động từ ba tháng trở lên: tổ chức, cá nhân trả thu nhập chỉ cấp cho cá nhân một chứng từ khấu trừ trong một kỳ tính thuế. Ví dụ 16: Ông R ký hợp đồng lao động dài hạn (từ tháng 9/2013 đến tháng hết tháng 8/2014) với công ty Y. Trong trường hợp này, nếu ông R thuộc đối tượng phải quyết toán thuế trực tiếp với cơ quan thuế và có yêu cầu Công ty cấp chứng từ khấu trừ thì Công ty sẽ thực hiện cấp 01 chứng từ phản ánh số thuế đã khấu trừ từ tháng 9 đến hết tháng 12/2013 và 01 chứng từ cho thời gian từ tháng 01 đến hết tháng 8/2014. " II. Thủ tục mua chứng từ khấu trừ thuế TNCN: 1. Đơn đề nghị cấp chứng từ khấu trừ thuế TNCN mẫu số 17/TNCN ban hành kèm theo Thông tư 156/2013/TT-BTC ngày 06/11/2013 của Bộ Tài chính. 2. Giấy chứng nhận đăng ký thuế hoặc giấy chứng nhận đăng ký kinh doanh của công ty 3. Giấy giới thiệu của công ty + xuất trình chứng minh thư nhân dân của người đứng tên trên giấy giới thiệu. Nguồn: InternetBạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Thủ tục mua chứng từ khấu trừ thuế TNCN
>>> Thủ tục xin cấp và báo cáo tình hình sử dụng chứng từ khấu trừ thuế TNCN
Căn cứ pháp lý
- Thông tư 111/2013/TT-BTC
- Thông tư 156/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


