
Trả lời nhanh
Bài tập kế toán bán hàng kèm lời giải cho doanh nghiệp tính giá xuất kho theo bình quân gia quyền, gồm nhập kho thành phẩm, bán hàng thu tiền, hàng gửi bán được chấp nhận, chiết khấu thanh toán, hàng bán bị trả lại và kết chuyển xác định kết quả. Ví dụ: nhập kho Nợ TK 155/Có TK 154, giá vốn Nợ TK 632/Có TK 155, doanh thu Nợ TK 111, 131/Có TK 511, Có TK 3331.
Ý chính
- Đề bài có 6 nghiệp vụ, tính giá xuất kho theo phương pháp bình quân gia quyền
- Nhập kho thành phẩm: Nợ TK 155, Có TK 154
- Bán hàng: Nợ TK 632 giá vốn; Nợ TK 111, 131; Có TK 511, Có TK 3331
- Chiết khấu thanh toán ghi Nợ TK 635; hàng bán bị trả lại ghi Nợ TK 521, Nợ TK 3331
- Kết chuyển cuối kỳ qua TK 911, ra kết quả lỗ chuyển vào TK 421
Theo quy định tại thời điểm đăng bài (17/03/2015); chính sách có thể đã thay đổi.
Bài 1: Kế toán bán hàng Đvt: 1000đ
I/ Đầu tháng thành phẩm tồn kho:
-SP A: 2000 cái với giá thành 100/sp
-SP B: 5000 cái với giá thành 60/sp
- gửi bán 1000 sản phẩm A chờ công ty M chấp nhận theo đơn giá bán chưa có thuế GTGT: 10% là 120/sp. Tổng giá vốn của lô hàng là 100.000
II/ Các nghiệp vụ phát sinh trong tháng:
1, Nhập kho từ BPSX: 10000 sp A, giá thành đơn vị: 104/sp
2, Xuất kho bán trực tiếp 18.000 sp B cho công ty M với giá bán đơn vị chưa VAT 10% là 70/sp.Tiền hàng đã nhận được 50% bằng tiền mặt, còn lại chưa thanh toán.
3. Số hàng gửi bán kỳ trước được công ty M chấp nhận 3/4. Số còn lại gửi trả lại, DN đã nhận và nhập kho đủ
4, Xuất bán trực tiếp cho công ty P 10000 sp A, công ty thanh toán ngay bằng chuyển khoản sau khi trừ 1% chiết khấu thanh toán được hưởng. đơn giá bán chưa có VAT: 120/sp, thuế GTGT 10%
5, Công ty K trả lại 500 sp A đã mua ở kỳ trước vì sai quy cách. Đơn vị đã chấp nhận kiểm nhận nhập kho đủ và chấp nhận trả lại tiền hàng cho công ty K. Tổng giá bán bao gồm cả thuế của lô hàng trên 66000. Giá vốn của số hàng này là 51600
6. Kết chuyển và xác định kết quả kinh doanh
Yêu cầu: định khoản các nghiệp vụ trên biết rằng phương pháp tính giá là Bình quân gia quyền.
Giải:
Giá thành sp A theo PP bình quân: 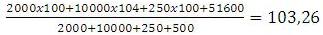
Giá thành sp B theo PP bình quân: 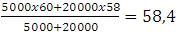
1. Nợ tk 155: 2.200.000
-sp A: 10.000x 104= 1.040.000
-sp B: 20.000 x 58 = 1.160.000
Có tk 154: 2.200.000
2. – Giá vốn:
Nợ tk 632: 1.051.200
Có tk 155: 1.051.200
-sp B: 18.000 x 58,4 = 1.051.200
- Doanh thu:
Nợ tk 111: 693.000
Nợ tk 131: 693.000
Có tk 511: 18.000 x 70 = 1.260.000
Có tk 3331: 126.000
3. Nợ tk 632: 750 x 120 = 90.000
Có tk 157: 90.000
Nợ tk 131: 99.000
Có tk 511: 750 x 100 = 90.000
Có tk 3331: 9.000
- Nợ tk 155: 250 x 100 = 25.000
Có tk 157: 25.000
4.- Nợ tk 635: 1% x 1.320.000 = 13.200
Nợ tk 112: 1.320.000 -13.200 = 1.306.800
Có tk 511: 1.200.000
Có tk 3331: 120.000
Nợ tk 632: 1.033.000
Có tk 155: 1.033.000
5.- Giảm trừ doanh thu:
Nợ tk 521: 60.000
Nợ tk 3331: 6.000
Có tk 111: 66.000
- Giảm giá vốn:
Nợ tk 155: 51.600
Có tk 632: 51.600
6. Kết chuyển:
- Kết chuyển các khoản giảm trừ doanh thu:
Nợ tk 511: 60.000
Có tk 521: 60.000
- Kết chuyển doanh thu bán hàng
Nợ tk 511: 2.490.000
Có tk 911: 2.490.000
- Kết chuyển giá vốn :
Nợ tk 911:2.107.600
Có tk 632: 2.107.600
- Kết chuyển lỗ:
Nợ tk 911: 382.400
Có tk 421: 382.400
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


