

Trả lời nhanh
Doanh nghiệp lắp ráp mua nguyên vật liệu hạch toán Nợ TK 152, 156, Nợ TK 133/Có TK 331, 111. Khi xuất vật tư cho lắp ráp, theo Thông tư 133 ghi Nợ TK 154/Có TK 152, 156; theo Thông tư 99/2025 (thay Thông tư 200 từ 01/01/2026) ghi Nợ TK 621/Có TK 152 (linh kiện mua về để lắp ráp nên theo dõi trên TK 152; nếu đã ghi TK 156 thì chuyển sang TK 152 trước khi xuất). Cuối kỳ kết chuyển Nợ TK 154/Có TK 621, 622, 627, rồi nhập kho thành phẩm Nợ TK 155/Có TK 154. Trên MISA dùng lệnh lắp ráp, tháo dỡ trong phân hệ Kho.
Ý chính
- Khi mua nguyên vật liệu , hàng hóa phục vụ cho lắp ráp
- Khi xuất NVL, hàng hóa cho vào quy trình sản xuất theo thông tư 133
- Khi xuất NVL cho vào quá trình lắp ráp theo thông tư 99 (thay thông tư 200 từ 01/01/2026)
- Nếu linh kiện đã ghi ở TK 156 thì chuyển sang TK 152 (Nợ 152/Có 156) trước khi xuất theo thông tư 99
- Các chi phí chung phân bổ cho quá trình lắp ráp các sản phẩm theo tt 99
- Kết chuyển chi phí lắp ráp: theo tt 99 Nợ TK 154/Có TK 621, 622, 627; tt 133 tập hợp thẳng vào TK 154
- Nhập kho thành phẩm lắp ráp
Theo quy định tại thời điểm đăng bài (18/02/2019); chính sách có thể đã thay đổi.
Cập nhật ngày 15/11/2026: bài đã được cập nhật theo Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (hiệu lực từ 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026), thay thế Thông tư 200/2014/TT-BTC. Doanh nghiệp nhỏ và vừa được lựa chọn áp dụng Thông tư 99/2025/TT-BTC hoặc tiếp tục áp dụng Thông tư 133/2016/TT-BTC.
Bài viết tổng hợp các bút toán hạch toán trong doanh nghiệp lắp ráp theo Thông tư 133 và Thông tư 99 (thay Thông tư 200 từ 01/01/2026), đồng thời hướng dẫn quy trình thực hiện trên phần mềm MISA.
Các bút toán hạch toán trong doanh nghiệp lắp ráp
Khi mua nguyên vật liệu, hàng hóa phục vụ cho lắp ráp
Nợ TK 152, TK 156
Nợ TK 133
Có TK 331,111
Chi phí vận chuyển hàng hóa, nguyên vật liệu cho lắp ráp được phân bổ vào giá mua bằng định khoản
Nợ TK 152, TK 156
Nợ TK 133
Có TK 331,111
Khi xuất NVL, hàng hóa cho vào quy trình sản xuất theo Thông tư 133
Nợ TK 154
Có TK 152, có TK 156.
Khi xuất NVL cho vào quá trình lắp ráp theo Thông tư 99 (trước 01/01/2026 là Thông tư 200)
Nợ TK 621
Có TK 152
Nếu linh kiện đã ghi nhận ở tài khoản 156 mà dùng cho quá trình lắp ráp theo Thông tư 99 (trước 01/01/2026 là Thông tư 200)
Linh kiện mua về để lắp ráp nên hạch toán vào tài khoản 152 ngay từ khi mua, vì tài khoản 156 dùng cho hàng hóa mua về để bán. Nếu đã ghi vào tài khoản 156 thì chuyển sang tài khoản 152 trước khi xuất:
Nợ TK 152
Có TK 156
Sau đó xuất cho lắp ráp như trên: Nợ TK 621 / Có TK 152.
Các chi phí chung phân bổ cho quá trình lắp ráp các sản phẩm theo Thông tư 99 (trước 01/01/2026 là Thông tư 200)
Nợ TK 627
Nợ TK 133
Có TK 331,111,112
Kết chuyển chi phí lắp ráp
Theo Thông tư 99 (trước đây là Thông tư 200), cuối kỳ kết chuyển vào tài khoản 154 để tính giá thành:
Nợ TK 154
Có TK 621, 622, 627.
Theo Thông tư 133, doanh nghiệp tập hợp trực tiếp chi phí vào tài khoản 154 (không dùng các tài khoản 621, 622, 627) nên không có bước kết chuyển này.
Nhập kho thành phẩm lắp ráp
Nợ TK 155
Có TK 154.
Quy trình hạch toán doanh nghiệp lắp ráp trên phần mềm MISA
Bước 1
Vào phân hệ mua hàng, chọn chứng từ mua hàng hóa , tạo mã hàng hóa và nguyên vật liệu để định khoản
Nợ TK 152,156
Nợ TK 133
Có TK 331, 111
Bước 2
Vào kho / chọn lệnh lắp ráp, tháo dỡ
Tạo mã thành phẩm cần lắp ráp.
Ví dụ lắp ráp bộ máy tính, lắp ráp hệ thống tủ điện
Chọn linh kiện cần lắp ráp.
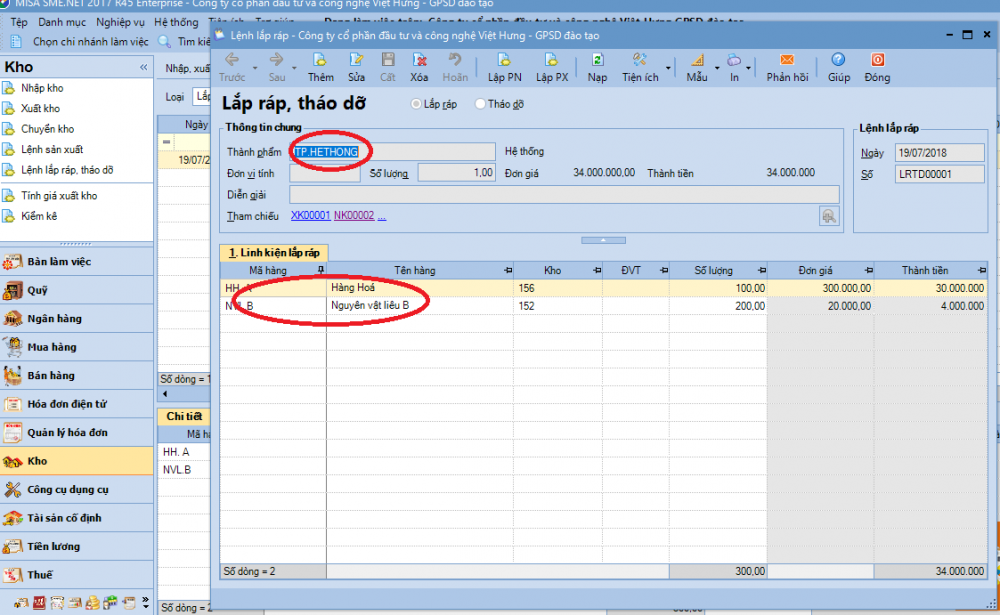
Quy trình hạch toán doanh nghiệp lắp ráp trên phần mềm MISA
Bước 3
Từ lệnh lắp ráp các bạn lập phiếu xuất kho theo lệnh này để tính giá thành các sản phẩm lắp ráp
Lưu ý: các bước thao tác trên phần mềm MISA nêu trên theo giao diện tại thời điểm viết bài; giao diện và tên chức năng có thể thay đổi theo phiên bản phần mềm.
Bài viết và khoá học liên quan
Căn cứ pháp lý
- Thông tư 99/2025/TT-BTC
- Thông tư 133/2016/TT-BTC
- Thông tư 200/2014/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


