

Trả lời nhanh
Hướng dẫn kê khai hóa đơn điều chỉnh cho bên bán và bên mua. Hướng dẫn bên bán kê khai điều chỉnh theo từng trường hợp. Hướng dẫn BÊN MUA kê khai hóa đơn điều chỉnh phát sinh cùng kỳ với hóa đơn gốc
Ý chính
- Hướng dẫn kê khai hóa đơn điều chỉnh cho bên bán và bên mua theo từng trường hợp cụ thể
- Bên bán kê khai điều chỉnh:
- + Trường hợp 1: Hóa đơn điều chỉnh phát sinh cùng kỳ với hóa đơn gốc
- + Trường hợp 2: Hóa đơn điều chỉnh và hóa đơn gốc phát sinh khác kỳ khai thuế
- Tình huống 1: Chưa nộp tờ khai thuế GTGT quý III/2026
- Tình huống 2: Đã nộp tờ khai thuế GTGT quý III/2026
Theo quy định tại thời điểm đăng bài (11/11/2026); chính sách có thể đã thay đổi.
Kê khai hóa đơn điều chỉnh khi hóa đơn gốc có sai sót
Bên bán và bên mua xác định kỳ kê khai dựa trên thời điểm lập hóa đơn điều chỉnh và ảnh hưởng của sai sót đến số thuế đã kê khai.
1. Hướng dẫn kê khai hóa đơn điều chỉnh cho bên bán và bên mua
Cách kê khai được chia thành hai trường hợp: hóa đơn điều chỉnh và hóa đơn gốc phát sinh trong cùng kỳ hoặc khác kỳ khai thuế.
Trường hợp | Bên bán kê khai như thế nào? | Bên mua kê khai như thế nào? |
Hóa đơn điều chỉnh và hóa đơn gốc được lập trong cùng kỳ khai thuế | Kê khai cả hóa đơn gốc và hóa đơn điều chỉnh trong kỳ phát sinh hai hóa đơn. | Kê khai hóa đơn gốc và hóa đơn điều chỉnh trong cùng kỳ phát sinh. |
Hóa đơn điều chỉnh được lập khác kỳ với hóa đơn gốc; việc điều chỉnh tại kỳ có sai sót làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn | Khai bổ sung vào kỳ phát sinh hóa đơn gốc có sai sót. | Lập hồ sơ khai bổ sung cho kỳ phát sinh số thuế GTGT đầu vào bị sai sót và gửi cơ quan thuế. |
Hóa đơn điều chỉnh được lập khác kỳ với hóa đơn gốc; việc điều chỉnh tại kỳ có sai sót làm giảm số thuế phải nộp hoặc chỉ làm tăng, giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau | Khai bổ sung vào kỳ phát sinh hóa đơn gốc có sai sót. | Kê khai tại kỳ nhận được hóa đơn điều chỉnh, là kỳ phát hiện sai sót; không phải lập hồ sơ khai bổ sung cho kỳ gốc. |
Trong bảng, hóa đơn gốc là hóa đơn đã lập có sai sót và được điều chỉnh.
Đối với bên mua, việc xác định kỳ kê khai phải căn cứ vào tác động của sai sót đến nghĩa vụ thuế của kỳ gốc. Hai cách xử lý nêu trên phù hợp với hướng dẫn tại Khoản 6, Điều 23, Nghị định 181/2025/NĐ-CP được lưu ý khi kê khai hóa đơn điều chỉnh:
Hóa đơn điều chỉnh tăng giá trị: kê khai số dương.
Hóa đơn điều chỉnh giảm giá trị: kê khai số âm.
Hóa đơn chỉ điều chỉnh thông tin, không làm thay đổi số tiền, như tên hàng hóa, dịch vụ, đơn vị tính, mã số thuế người mua…: không phải kê khai vì không phát sinh số tiền trên hóa đơn điều chỉnh để kê khai.
2. Ví dụ hướng dẫn BÊN BÁN kê khai hóa đơn điều chỉnh
Trường hợp 1: Hóa đơn điều chỉnh phát sinh cùng kỳ với hóa đơn gốc
Công ty Thái Sơn kê khai thuế GTGT theo quý. Ngày 15/07/2026, công ty bán một máy in và lập hóa đơn điện tử số 525 với các số liệu sau:
Đơn vị tính: đồng
Số lượng | Đơn giá | Thành tiền | Tiền thuế GTGT | Tổng thanh toán |
1 | 11.000.000 | 11.000.000 | 1.100.000 | 12.100.000 |
Ngày 23/08/2026, công ty phát hiện đơn giá trên hóa đơn số 525 cao hơn giá đã thỏa thuận. Công ty lập hóa đơn điều chỉnh giảm số 638, ghi nhận phần chênh lệch như sau:
Đơn vị tính: đồng
Điều chỉnh đơn giá | Điều chỉnh thành tiền | Điều chỉnh tiền thuế GTGT | Điều chỉnh tổng thanh toán |
-1.000.000 | -1.000.000 | -100.000 | -1.100.000 |
Trong trường hợp này:
Hóa đơn gốc số 525 lập ngày 15/07/2026 thuộc quý III/2026.
Hóa đơn điều chỉnh giảm số 638 lập ngày 23/08/2026 cũng thuộc quý III/2026.
Do hai hóa đơn phát sinh trong cùng kỳ khai thuế, Công ty Thái Sơn kê khai cả hóa đơn số 525 và hóa đơn điều chỉnh số 638 vào quý III/2026; phần giá trị điều chỉnh giảm được kê khai bằng số âm.
Cụ thể, Công ty Thái Sơn kê khai trên tờ khai thuế GTGT quý III/2026 như sau:
Đơn vị tính: đồng
Hóa đơn | Chỉ tiêu [32] – Giá trị hàng hóa, dịch vụ bán ra | Chỉ tiêu [33] – Thuế GTGT của hàng hóa, dịch vụ bán ra |
Hóa đơn gốc số 525 | 11.000.000 | 1.100.000 |
Hóa đơn điều chỉnh giảm số 638 | -1.000.000 | -100.000 |
Lưu ý đối với hóa đơn điều chỉnh giảm:
Bên bán kê khai âm doanh thu và tiền thuế GTGT đầu ra.
Bên mua kê khai âm giá trị hàng hóa, dịch vụ mua vào và tiền thuế GTGT đầu vào.
Trường hợp 2: Hóa đơn điều chỉnh và hóa đơn gốc phát sinh khác kỳ khai thuế
Công ty Thái Sơn bán một máy in cho Công ty Minh An. Cả hai công ty kê khai thuế GTGT theo quý.
Ngày 30/08/2026, Công ty Thái Sơn giao hàng và lập hóa đơn số 628 với các số liệu:
Đơn vị tính: đồng
Số lượng | Đơn giá | Thành tiền | Tiền thuế GTGT | Tổng thanh toán |
1 | 15.000.000 | 15.000.000 | 1.200.000 | 16.200.000 |
Ngày 15/10/2026, công ty phát hiện hóa đơn ghi sai đơn giá. Giá bán đúng theo thỏa thuận là 16.000.000 đồng, chưa có thuế GTGT. Công ty lập hóa đơn điều chỉnh tăng số 659 với phần chênh lệch:
Đơn vị tính: đồng
Điều chỉnh đơn giá | Điều chỉnh thành tiền | Điều chỉnh tiền thuế GTGT | Điều chỉnh tổng thanh toán |
1.000.000 | 1.000.000 | 80.000 | 1.080.000 |
Kỳ phát sinh của từng hóa đơn được xác định như sau:
Hóa đơn gốc số 628 lập ngày 30/08/2026 thuộc quý III/2026.
Hóa đơn điều chỉnh tăng số 659 lập ngày 15/10/2026 thuộc quý IV/2026.
Do hai hóa đơn phát sinh khác kỳ, bên bán kê khai bổ sung hóa đơn điều chỉnh vào quý III/2026, là kỳ phát sinh hóa đơn gốc có sai sót.
Đối với hóa đơn gốc số 628, Công ty Thái Sơn kê khai trên tờ khai thuế GTGT quý III/2026 như sau:
Đơn vị tính: đồng
Hóa đơn | Chỉ tiêu [32] – Giá trị hàng hóa, dịch vụ bán ra | Chỉ tiêu [33] – Thuế GTGT của hàng hóa, dịch vụ bán ra |
Hóa đơn gốc số 628 | 15.000.000 | 1.200.000 |
Đối với hóa đơn điều chỉnh tăng số 659, Công ty Thái Sơn kê khai vào quý III/2026, là kỳ phát sinh hóa đơn gốc số 628. Cách thực hiện phụ thuộc vào việc công ty đã nộp tờ khai của kỳ này hay chưa.
Tình huống 1: Chưa nộp tờ khai thuế GTGT quý III/2026
Tại ngày lập hóa đơn điều chỉnh 15/10/2026, nếu chưa nộp tờ khai quý III/2026, công ty kê khai cả hóa đơn gốc số 628 và hóa đơn điều chỉnh tăng số 659 trên tờ khai lần đầu của quý III/2026.
Đơn vị tính: đồng
Hóa đơn | Chỉ tiêu [32] – Giá trị hàng hóa, dịch vụ bán ra | Chỉ tiêu [33] – Thuế GTGT của hàng hóa, dịch vụ bán ra |
Hóa đơn gốc số 628 | 15.000.000 | 1.200.000 |
Hóa đơn điều chỉnh tăng số 659 | 1.000.000 | 80.000 |
Tình huống 2: Đã nộp tờ khai thuế GTGT quý III/2026
Nếu đã nộp tờ khai quý III/2026 trước khi lập hóa đơn điều chỉnh, công ty lập hồ sơ khai bổ sung cho quý III/2026 để ghi nhận phần giá trị và tiền thuế tăng thêm của hóa đơn số 659.
Trên phần mềm HTKK, thực hiện:
Chọn tờ khai thuế GTGT và kỳ tính thuế quý III/2026.
Chọn trạng thái “Tờ khai bổ sung”, nhấn “Đồng ý”.
Điều chỉnh tăng các chỉ tiêu [32] và [33] theo số liệu của hóa đơn điều chỉnh.
Với số liệu trong ví dụ, các chỉ tiêu sau điều chỉnh được xác định như sau:
Đơn vị tính: đồng
Chỉ tiêu | Số đã kê khai lần đầu | Số điều chỉnh tăng | Số sau điều chỉnh |
[32] – Giá trị hàng hóa, dịch vụ bán ra | 15.000.000 | 1.000.000 | 16.000.000 |
[33] – Thuế GTGT của hàng hóa, dịch vụ bán ra | 1.200.000 | 80.000 | 1.280.000 |
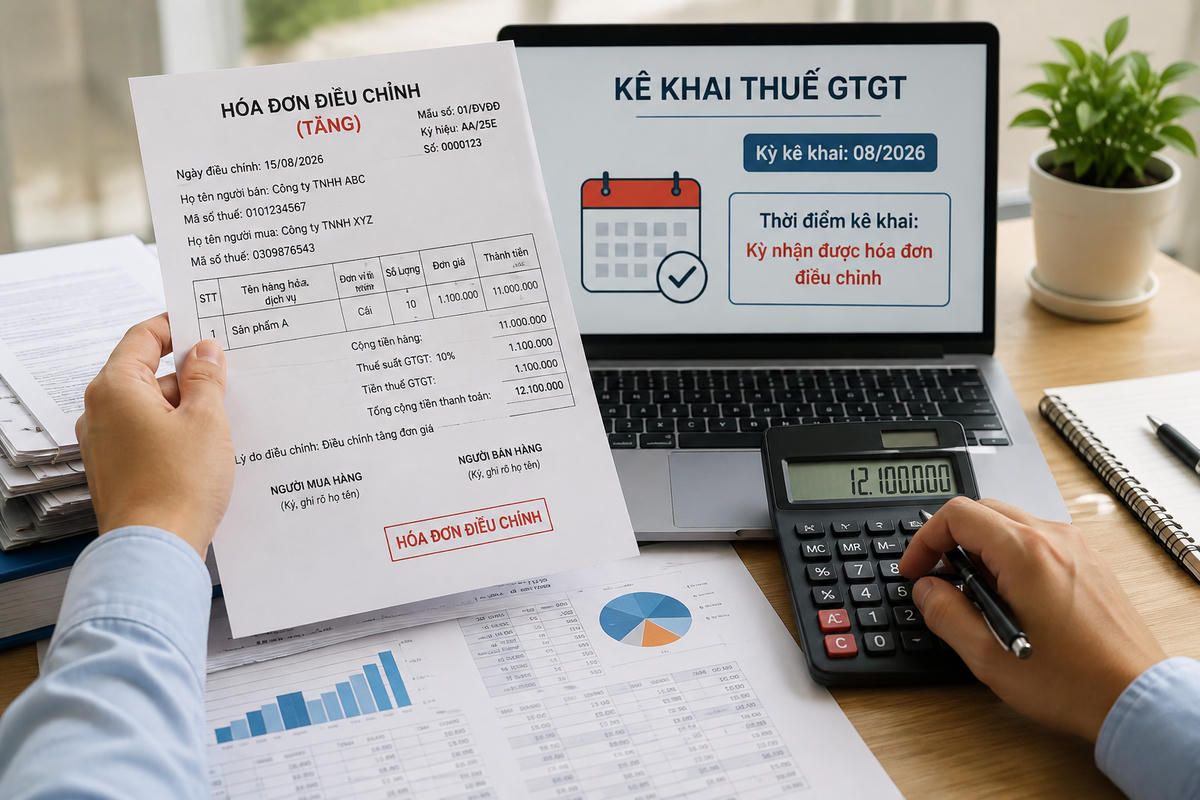
3. Ví dụ hướng dẫn BÊN MUA kê khai hóa đơn điều chỉnh phát sinh cùng kỳ với hóa đơn gốc
Bên mua xác định kỳ kê khai hóa đơn điều chỉnh theo kỳ phát sinh hóa đơn gốc và ảnh hưởng của việc điều chỉnh đến số thuế đã kê khai.
Trường hợp 1: Hóa đơn điều chỉnh và hóa đơn gốc phát sinh cùng kỳ khai thuế
Bên mua kê khai cả hóa đơn gốc và hóa đơn điều chỉnh vào kỳ phát sinh hai hóa đơn.
Ví dụ: Công ty Thái Sơn kê khai thuế GTGT theo quý. Ngày 10/08/2026, công ty mua 2 máy in của Công ty Minh An và nhận hóa đơn số 800 với số liệu:
Đơn vị tính: đồng
Số lượng | Đơn giá | Thành tiền | Thuế suất GTGT | Tiền thuế GTGT | Tổng thanh toán |
2 | 5.000.000 | 10.000.000 | 10% | 1.000.000 | 11.000.000 |
Ngày 15/09/2026, Công ty Thái Sơn phát hiện hóa đơn số 800 ghi sai thuế suất, dẫn đến sai tiền thuế GTGT. Hai bên thống nhất xử lý bằng cách lập hóa đơn điều chỉnh.
Cùng ngày, Công ty Minh An lập hóa đơn điều chỉnh số 900, điều chỉnh thuế suất từ 10% xuống 8% và giảm tiền thuế tương ứng:
Đơn vị tính: đồng
Thuế suất GTGT sau điều chỉnh | Điều chỉnh tiền thuế GTGT | Điều chỉnh tổng thanh toán |
8% | -200.000 | -200.000 |
Kỳ phát sinh của từng hóa đơn được xác định như sau:
Hóa đơn gốc số 800 lập ngày 10/08/2026 thuộc quý III/2026.
Hóa đơn điều chỉnh số 900 lập ngày 15/09/2026 cũng thuộc quý III/2026.
Do hai hóa đơn phát sinh cùng kỳ khai thuế, Công ty Thái Sơn kê khai cả hóa đơn số 800 và hóa đơn điều chỉnh số 900 vào quý III/2026. Khoản tiền thuế GTGT điều chỉnh giảm 200.000 đồng được kê khai bằng số âm.
Cụ thể, Công ty Thái Sơn kê khai hai hóa đơn trên tờ khai thuế GTGT quý III/2026 như sau:
Đơn vị tính: đồng
Hóa đơn | Chỉ tiêu [23] – Giá trị hàng hóa, dịch vụ mua vào | Chỉ tiêu [24] – Thuế GTGT của hàng hóa, dịch vụ mua vào | Chỉ tiêu [25] – Thuế GTGT được khấu trừ kỳ này |
Hóa đơn gốc số 800 | 10.000.000 | 1.000.000 | 1.000.000 |
Hóa đơn điều chỉnh giảm số 900 | Không điều chỉnh | -200.000 | -200.000 |
Hóa đơn số 900 chỉ điều chỉnh giảm tiền thuế GTGT nên không làm thay đổi giá trị mua vào tại chỉ tiêu [23]. Công ty kê khai âm 200.000 đồng tại cả chỉ tiêu [24] và [25].
Trường hợp 2: Hóa đơn điều chỉnh và hóa đơn gốc phát sinh khác kỳ khai thuế
Bên mua cần xác định việc điều chỉnh ảnh hưởng như thế nào đến số thuế của kỳ có sai sót để lựa chọn cách kê khai phù hợp:
Ảnh hưởng khi điều chỉnh số liệu tại kỳ có sai sót | Cách kê khai của bên mua |
Làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn | Lập hồ sơ khai bổ sung cho kỳ có sai sót và gửi cơ quan thuế. |
Làm giảm số thuế phải nộp hoặc chỉ làm tăng, giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau | Kê khai vào kỳ phát hiện sai sót; không phải lập hồ sơ khai bổ sung cho kỳ gốc. |
Ví dụ: Công ty Thái Sơn kê khai thuế GTGT theo quý. Ngày 28/09/2026, công ty mua hàng và nhận hóa đơn số 950.
Ngày 08/10/2026, công ty lập và nộp tờ khai thuế GTGT quý III/2026 với số liệu:
Đơn vị tính: đồng
Nội dung | Số tiền |
Thuế GTGT còn được khấu trừ từ kỳ trước chuyển sang | 0 |
Thuế GTGT đầu vào được khấu trừ trong kỳ | 10.000.000 |
Thuế GTGT đầu ra trong kỳ | 15.000.000 |
Thuế GTGT phải nộp trong kỳ | 5.000.000 |
Ngày 15/10/2026, công ty phát hiện hóa đơn số 950 ghi sai đơn giá. Hai bên thống nhất lập hóa đơn điều chỉnh và bên bán lập hóa đơn số 1000 trong cùng ngày.
Kỳ phát sinh của hai hóa đơn được xác định như sau:
Hóa đơn gốc số 950 lập ngày 28/09/2026 thuộc quý III/2026, đã được kê khai trong kỳ này.
Hóa đơn điều chỉnh số 1000 lập ngày 15/10/2026 thuộc quý IV/2026.
Như vậy, hai hóa đơn phát sinh khác kỳ khai thuế. Công ty Thái Sơn cần xác định tác động của khoản điều chỉnh đến số thuế của quý III/2026 để thực hiện kê khai theo trường hợp tương ứng trong bảng trên.
Tình huống 1: Điều chỉnh làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn
Giả sử hóa đơn điều chỉnh số 1000 ngày 15/10/2026 ghi giảm 2.000.000 đồng tiền thuế GTGT đầu vào. Khi điều chỉnh số liệu quý III/2026, số thuế phải nộp của Công ty Thái Sơn thay đổi như sau:
Đơn vị tính: đồng
Nội dung | Đã kê khai | Sau điều chỉnh |
Thuế GTGT đầu ra | 15.000.000 | 15.000.000 |
Thuế GTGT đầu vào được khấu trừ | 10.000.000 | 8.000.000 |
Thuế GTGT phải nộp | 5.000.000 | 7.000.000 |
Do số thuế phải nộp tăng 2.000.000 đồng, công ty phải lập hồ sơ khai bổ sung quý III/2026 và nộp thêm số thuế tăng tương ứng.
Lưu ý: Nếu chưa nộp tờ khai quý III/2026 tại thời điểm phát sinh hóa đơn điều chỉnh, công ty kê khai hóa đơn này ngay trên tờ khai lần đầu của quý III/2026, không phải khai bổ sung.
Tình huống 2: Điều chỉnh làm giảm số thuế phải nộp hoặc chỉ thay đổi số thuế được khấu trừ chuyển kỳ sau
Giả sử hóa đơn điều chỉnh số 1000 ngày 15/10/2026 ghi tăng 3.000.000 đồng tiền thuế GTGT đầu vào. Nếu tính lại số liệu quý III/2026, kết quả như sau:
Đơn vị tính: đồng
Nội dung | Đã kê khai | Sau điều chỉnh |
Thuế GTGT đầu ra | 15.000.000 | 15.000.000 |
Thuế GTGT đầu vào được khấu trừ | 10.000.000 | 13.000.000 |
Thuế GTGT phải nộp | 5.000.000 | 2.000.000 |
Khoản điều chỉnh làm giảm số thuế phải nộp từ 5.000.000 đồng xuống 2.000.000 đồng. Vì vậy, Công ty Thái Sơn không phải lập hồ sơ khai bổ sung quý III/2026 mà kê khai khoản thuế GTGT điều chỉnh tăng 3.000.000 đồng vào chỉ tiêu [38] trên tờ khai quý IV/2026, là kỳ nhận được hóa đơn điều chỉnh.
Bạn đọc có thể tham khảo thêm 1 số bài viết liên quan:
>>> Cách lập tờ khai thuế GTGT theo quý
>>> Những tình huống về thuế thực tế mà kế toán có thể hay gặp
>>> Hộ kinh doanh muốn được khấu trừ thuế phải chuyển đổi thành doanh nghiệp
Căn cứ pháp lý
- Từ ngày 01/7/2026, việc xác định kỳ kê khai hóa đơn điều chỉnh cần đối chiếu các quy định về hóa đơn, quản lý thuế và khấu trừ thuế GTGT.
- Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026, thay thế các quy định trước đó về hóa đơn, chứng từ, trong đó có Nghị định 70/2025/NĐ-CP. Tuy nhiên, Nghị định 254/2026/NĐ-CP không quy định cụ thể kỳ kê khai hóa đơn điều chỉnh.
- Thông tư 91/2026/TT-BTC ngày 30/6/2026 hướng dẫn về hóa đơn điện tử, chứng từ điện tử có quy định kỳ kê khai đối với hóa đơn điều chỉnh thuộc Khoản 5, Điều 10, như chiết khấu thương mại, trả lại hàng hóa và một số trường hợp khác. Theo Điểm d, Khoản 6, Điều này:
- Người bán kê khai vào kỳ phát sinh hóa đơn điều chỉnh.
- Người mua kê khai vào kỳ nhận được hóa đơn điều chỉnh.
- Đối với hóa đơn điều chỉnh để xử lý hóa đơn đã lập sai, Thông tư 91 không có hướng dẫn riêng về kỳ kê khai. Vì vậy, từ ngày 01/7/2026, việc kê khai trong trường hợp này cần căn cứ các quy định chung tại:
- Điều 12, Nghị định 252/2026/NĐ-CP về khai bổ sung hồ sơ khai thuế, khoản thu khác.
- Phụ lục II ban hành kèm theo Thông tư 89/2026/TT-BTC ngày 30/6/2026.
- Khoản 6, Điều 23, Nghị định 181/2025/NĐ-CP về kê khai khi phát hiện sai sót đối với thuế GTGT đầu vào đã kê khai, khấu trừ.
- Do đó, bên mua cần phân biệt nguyên nhân lập hóa đơn điều chỉnh trước khi xác định kê khai tại kỳ hiện tại hay xử lý tại kỳ gốc.
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


