
Trả lời nhanh
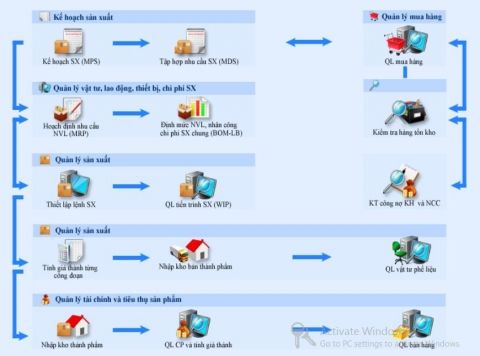
Kế toán sản xuất phức tạp hơn kế toán thương mại dịch vụ vì có thêm quy trình mua nguyên vật liệu, sản xuất ra thành phẩm rồi mới bán, và mục đích chính là tính giá thành sản phẩm. Giá thành là toàn bộ chi phí sản xuất, chia thành chi phí trực tiếp và gián tiếp, nên bài toán cốt lõi là phân bổ chi phí hợp lý vào giá thành.
Ý chính
- Điểm khác nhau giữa kế toán sản xuất với kế toán thương mại dịch vụ
- Tính giá thành thành phẩm - công việc chính của Kế toán sản xuất
- Những kiến thức cần nhớ của kế toán sản xuất
Theo quy định tại thời điểm đăng bài (10/10/2014); chính sách có thể đã thay đổi.
1. Điểm khác nhau giữa kế toán sản xuất với kế toán thương mại dịch vụ
Dường như vẫn còn nhiều người nhầm lẫn giữa kế toán thương mại dịch vụ và kế toán sản xuất. Nhấn mạnh 1 điều rằng kế toán thương mại dịch vụ chỉ xoay quanh hoạt động đơn thuần trao đổi mua bán và làm dịch vụ trung gian mua bán, vì vậy nghiệp vụ kinh tế phát sinh định khoản của kế toán thương mại dịch vụ sẽ đơn giản hơn.
Còn kế toán sản xuất thì sẽ phải phức tạp hơn vì quy trình hoạt động nhiều hơn và đồng nghĩa với việc là nhiều vấn đề phát sinh hơn: bạn sẽ phải đầu tư mua nguyên vật liệu, và cho vào quy trình sản xuất để sản xuất ra thành phẩm rồi mang sản phẩm để buôn bán trao đổi.
Và mục đích chính của kế toán sản xuất chính là phải tính được giá thành của sản phẩm mà doanh nghiệp sản xuất ra.
2. Tính giá thành thành phẩm - công việc chính của Kế toán sản xuất
Vậy giá thành sản phẩm là gì? Không phải giá thành sản phẩm hiểu theo một cách thông thường là giá cả của sản phẩm bán ra mà trong kế toán sẽ được hiểu là đánh giá tất cả các chi phí dùng cho việc sản xuất ra sản phẩm.
Các chi phí này được báo cáo chi tiết và chia ra thành chi phí trực tiếp và chi phí gián tiếp, Chi phí trực tiếp sẽ được tính toàn bộ vào việc sản xuất một loại sản phẩm cụ thể còn chi phí gián tiếp thì ngược lại.
Do đó bài toán để tính giá thành sản phẩm chính là việc phẩn bổ chi phí hợp lí vào giá thành của sản phẩm.
3. Những kiến thức cần nhớ của kế toán sản xuất
Vậy các kiến thức trọng tâm của kế toán sản xuất bao gồm những gì? Theo như đánh giá tổng quan của Viện đào tạo kế toán Đức Minh thì kiến thức trọng tâm của kế toán sản xuất là:
- Kế hoạch sản xuất nguyên vật liệu và xây dựng định mức nguyên vật liệu
- Tính tiền lương, khấu hao tài sản cố định
- Tính chi phí sản xuất bao gồm tất cả: nguyên vật liệu, nhân công, tiền điện…
- Phân bổ chi phí sản xuất.
- Tính giá thành chi tiết cho từng sản phẩm hoàn thành
- Biết cách tổ chức chứng từ sổ sách kế toán, tài khoản kế toán, hạch toán kế toán, lập báo cáo quyết toán thuế giá trị gia tăng và thuế giá trị doanh nghiệp.
Nếu như bạn định hướng hoặc làm lĩnh vực kế toán sản xuất nhưng chưa hình dung ra hạch toán trên thực tế như thế nào thì nên học một khóa học thực hành kế toán sản xuất và trước đó cũng cần nắm rõ nguyên lý kế toán. Kế toán Đức Minh sẽ giúp các bạn nắm bắt được các công việc quy trình làm kế toán sản xuất và thực hành làm việc một cách hiệu quả nhất.
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


