

Trả lời nhanh
Bảng trích khấu hao TSCĐ theo phương pháp đường thẳng lập dựa trên khung thời gian khấu hao của Thông tư 45/2013/TT-BTC, tiếp tục áp dụng theo Quyết định 1760/QĐ-BTC ngày 01/7/2026 đến khi có văn bản thay thế nhưng không quá 31/12/2026. Mức trích năm bằng nguyên giá chia số năm khấu hao; có thể quy ra ngày hoặc tháng. Khấu hao lũy kế cộng dồn, giá trị còn lại bằng nguyên giá trừ khấu hao lũy kế.
Ý chính
- Xác định số năm khấu hao theo khung thời gian tại Thông tư 45/2013/TT-BTC (còn áp dụng đến khi có văn bản thay thế, không quá 31/12/2026)
- Mức trích khấu hao năm = nguyên giá / số năm trích khấu hao
- Ví dụ trong bài quy ra ngày: số ngày = số năm x 365; mức trích mỗi ngày = nguyên giá / số ngày
- Số ngày trích tháng đầu tính từ ngày đưa vào sử dụng đến hết tháng
- Khấu hao kỳ này = mức trích mỗi ngày x số ngày; giá trị còn lại = nguyên giá - khấu hao lũy kế
- Chi khấu hao chỉ được trừ khi tính thuế TNDN nếu đúng điều kiện tại Điều 10 Nghị định 320/2025/NĐ-CP
Theo quy định tại thời điểm đăng bài (11/01/2016); chính sách có thể đã thay đổi.
Cập nhật ngày 14/11/2026: Thông tư 45/2013/TT-BTC (sửa đổi bởi Thông tư 147/2016/TT-BTC, Thông tư 28/2017/TT-BTC và Thông tư 30/2025/TT-BTC, hiệu lực từ 15/7/2025) vẫn là văn bản áp dụng cho khung thời gian khấu hao TSCĐ; theo Quyết định 1760/QĐ-BTC ngày 01/7/2026 của Bộ Tài chính, Thông tư này tiếp tục áp dụng từ kỳ tính thuế TNDN năm 2025 đến khi có văn bản thay thế, nhưng không quá ngày 31/12/2026. Thông tư 99/2025/TT-BTC (hiệu lực từ 01/01/2026) có mẫu Bảng tính và phân bổ khấu hao TSCĐ.
Bài viết hướng dẫn cách lập bảng trích khấu hao tài sản cố định (TSCĐ), kèm ví dụ cụ thể cho từng chỉ tiêu trên bảng. Số liệu trong ví dụ (tài sản đưa vào sử dụng năm 2015) chỉ để minh họa cách tính.
Xác định thời gian trích khấu hao TSCĐ
Để làm được bảng này thì các bạn phải xác định được thời gian trích khấu hao TSCĐ theo quy định tại “Khung thời gian trích khấu hao các loại TSCĐ theo Thông tư 45/2013/TT-BTC”.
Khoản chi khấu hao chỉ được tính vào chi phí được trừ khi tính thuế TNDN nếu đúng điều kiện của Nghị định 320/2025/NĐ-CP: ví dụ không trừ khấu hao tài sản không có giấy tờ chứng minh thuộc sở hữu của doanh nghiệp, phần khấu hao vượt mức quy định của Bộ trưởng Bộ Tài chính, phần khấu hao tương ứng nguyên giá ô tô chở người từ 9 chỗ trở xuống vượt 1,6 tỷ đồng/xe (khoản 6 Điều 10). Tiêu chuẩn TSCĐ theo Thông tư 45/2013/TT-BTC (nguyên giá từ 30 triệu đồng trở lên, thời gian sử dụng trên 1 năm).
Như ở bảng dưới đây, Đức Minh có 2 tài sản:
- Tài sản 1 là máy tính xách tay Apple, nguyên giá 50tr. Ngày đưa vào sử dụng là ngày 1/9/2015. Và thời gian trích khấu hao là 5 năm.
- Tài sản 2 là xe ô tô Toyota Innova, nguyên giá 450tr. Ngày đưa vào sử dụng là ngày 11/12/2015. Và thời gian trích khấu hao là 7 năm.
Hướng dẫn cụ thể cách lập bảng trích khấu hao
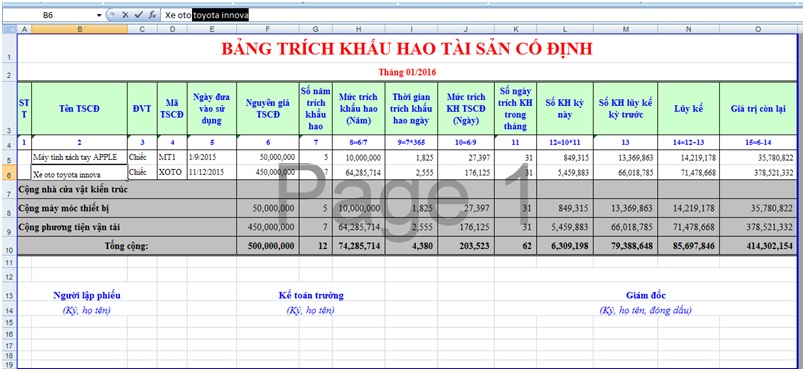
Các chỉ tiêu trên bảng
- Chỉ tiêu 2: tên TSCĐ: là tên tài sản mà bạn đi mua về.
- Chỉ tiêu 4: Mã TSCĐ: là mã mà công ty bạn tự đặt, nên đặt mỗi tài sản 1 mã khác nhau để tránh bị trùng.
- Chỉ tiêu 5: ngày đưa vào sử dụng: là ngày công ty bạn bắt đầu sử dụng tài sản đó.
- Chỉ tiêu 6: Giá trị: là nguyên giá tài sản mua về bao gồm cả chi phí vận chuyển v.v..
- Chỉ tiêu 7: Số năm trích khấu hao: theo quy định tại “Khung thời gian trích khấu hao các loại TSCĐ theo Thông tư 45/2013/TT-BTC”.
- Chỉ tiêu 8: Mức trích khấu hao TSCĐ: = Chỉ tiêu 6 / chỉ tiêu 7.
- Chỉ tiêu 9: Thời gian trích khấu hao ngày: = chỉ tiêu 7 * 365.
- Chỉ tiêu 10: Mức trích khấu hao TSCĐ: = chỉ tiêu 6 / chỉ tiêu 9.
- Chỉ tiêu 11: Số ngày trích KH trong tháng: được tính bắt đầu từ ngày đưa vào sử dụng đến hết tháng. Như 2 tài sản trên, ngày đưa vào sử dụng là tháng 9/2015 và tháng 12/2015, nên đến tháng 1/2016 số ngày trích sẽ được tính trọn tháng là 31 ngày.
- Chỉ tiêu 12: Số KH kì này: chỉ tiêu 10 * chỉ tiêu 11.
- Chỉ tiêu 13: Số KH lũy kế kì trước: là tổng giá trị đã được đưa vào chi phí kì trước.
- Chỉ tiêu 14: lũy kế: = chỉ tiêu 12 + chỉ tiêu 13.
- Chỉ tiêu 15: giá trị còn lại = chỉ tiêu 6 – chỉ tiêu 14.
Lưu ý: cách tính mức trích theo ngày (chia cho số ngày) trong bài là một cách tính minh họa; nhiều doanh nghiệp tính theo tháng (mức trích năm chia 12). Doanh nghiệp chọn cách tính phù hợp, áp dụng nhất quán và thông báo/đăng ký phương pháp khấu hao theo quy định. Bài chưa đối chiếu điều khoản của Thông tư 45/2013/TT-BTC về cách tính theo ngày hay theo tháng.
Các dòng cộng theo nhóm tài sản
- Dòng Cộng nhà cửa vật dụng kiến trúc: là tổng các tài sản thuộc về nhà cửa trong bảng trích, như bảng trên Đức Minh không có nhà cửa nên dòng Cộng nhà cửa vật dụng kiến trúc = 0.
- Dòng Cộng máy móc thiết bị: là tổng các tài sản thuộc về máy móc thiết bị trong bảng trích, như bảng trên Đức Minh có 1 tài sản thuộc máy móc thiết bị nên dòng Cộng máy móc thiết bị = 50tr.
- Dòng Cộng Phương tiện vận tải: là tổng các tài sản thuộc về phương tiện vận tải trong bảng trích, như bảng trên Đức Minh có 1 tài sản thuộc phương tiện vận tải nên dòng Cộng phương tiện vận tải = 450tr.
Bài viết và khoá học liên quan
Căn cứ pháp lý
- Thông tư 45/2013/TT-BTC
- Thông tư 147/2016/TT-BTC
- Thông tư 28/2017/TT-BTC
- Thông tư 30/2025/TT-BTC
- Quyết định 1760/QĐ-BTC
- Nghị định 320/2025/NĐ-CP
- Thông tư 99/2025/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


