

Trả lời nhanh
Theo Nghị định 119/2018/NĐ-CP có hiệu lực từ 01/11/2018, người bán hàng hóa, dịch vụ bắt buộc lập hóa đơn điện tử theo chuẩn dữ liệu của cơ quan thuế để giao cho khách hàng, không phân biệt giá trị từng lần bán. Hóa đơn có thể có hoặc không có mã của cơ quan thuế; doanh nghiệp rủi ro cao về thuế bắt buộc dùng hóa đơn điện tử có mã.
Ý chính
- Nghị định 119/2018/NĐ-CP có hiệu lực từ 01/11/2018
- Người bán phải lập hóa đơn điện tử giao khách hàng, không phân biệt giá trị từng lần bán
- Hóa đơn có thể có hoặc không có mã của cơ quan thuế nhưng phải theo chuẩn dữ liệu quy định
- Điện lực, xăng dầu, viễn thông, vận tải, tài chính tín dụng, siêu thị được dùng hóa đơn không mã
- Doanh nghiệp rủi ro cao về thuế bắt buộc dùng hóa đơn điện tử có mã của cơ quan thuế
Theo quy định tại thời điểm đăng bài (03/10/2018); chính sách có thể đã thay đổi.
1. Nghị định 119/2018/NĐ-CP quy định về hóa đơn điện tử khi bán hàng
Nghị định số 119/2018/NĐ-CP của Chính phủ vừa ban hành có nội dung quy định về hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ có hiệu lực thi hành từ ngày 01/11/2018. Theo Nghị định này, chính phủ quy định người bán hàng, không phân biệt giá trị từng lần bán bắt buộc phải lập hóa đơn điện tử theo chuẩn dữ liệu của cơ quan Thuế giao cho khách hàng.
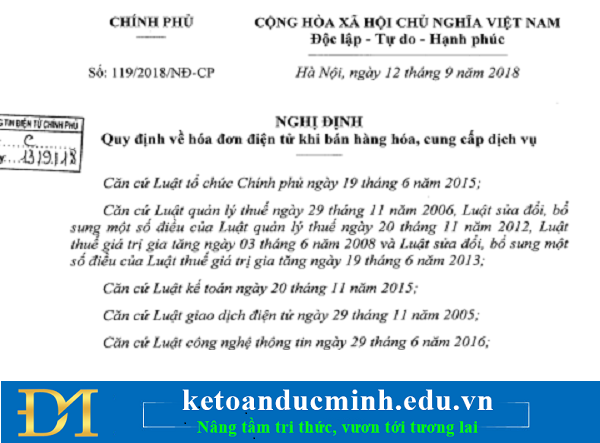
Nghị định 119/2018/NĐ-CP quy định về hóa đơn điện tử khi bán hàng
Hóa đơn điện tử do người bán hàng, cung cấp dịch vụ lập có thể có hoặc không có mã của cơ quan Thuế, tuy nhiên các hóa đơn này phải được ghi đầy đủ nội dung theo định dạng chuẩn dữ liệu cơ quan Thuế quy định.
Các loại hóa đơn mà người bán hàng phải lập theo Nghị định số 119/2018/NĐ-CP đưa ra gồm:
+ Hóa đơn giá trị gia tăng: thực hiện khai thuế giá trị gia tăng theo phương pháp khấu trừ
+ Hóa đơn bán hàng: thực hiện khai thuế giá trị gia tăng theo phương pháp trực tiếp
=> Hai loại hóa đơn này bao gồm cả hóa đơn được khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan Thuế
+ Các loại hóa đơn khác
Tất cả các loại hóa đơn này đều phải lập theo định dạng chuẩn dữ liệu do Bộ Tài chính quy định.
Hóa đơn điện tử hợp pháp được chuyển đổi thành chứng từ giấy. Việc chuyển đổi hóa đơn điện tử thành chứng từ giấy phải bảo đảm sự khớp đúng giữa nội dung của hóa đơn điện tử và chứng từ giấy sau khi chuyển đổi. Tuy nhiên, chứng từ giấy chỉ có giá trị lưu giữ để ghi sổ, theo dõi theo quy định của pháp luật mà không có hiệu lực để giao dịch, thanh toán.
2. Nghị định 119/2018/NĐ-CP về trường hợp người bán hàng được sử dụng hóa đơn điện tử không có mã của cơ quan Thuế
Nghị định 119/2018/NĐ-CP quy định cụ thể việc áp dụng hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ giữa các loại hình, tổ chức kinh doanh khác nhau như sau:
a) Được sử dụng hóa đơn điện tử không có mã của cơ quan Thuế
Doanh nghiệp, người bán hàng thuộc lĩnh vực kinh doanh điện lực, xăng dầu, bưu chính viễn thông, vận tải, tài chính tín dụng, thương mại điện tử, siêu thị đã hoặc sẽ giao dịch với người mua và cơ quan Thuế bằng phương tiện điện tử.
Doanh nghiệp thuộc lĩnh vực vận tải được sử dụng hóa đơn điện tử không có mã của cơ quan Thuế
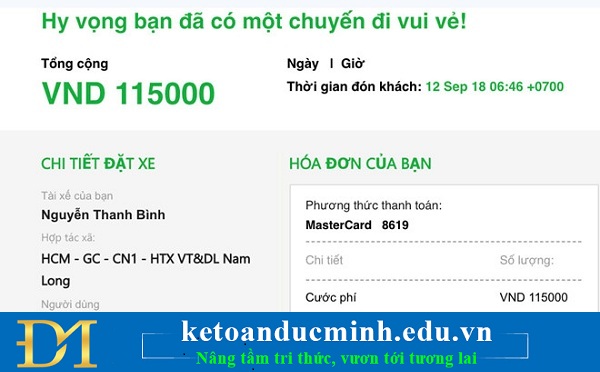
DN vận tải được sử dụng hóa đơn điện tử không có mã của cơ quan Thuế
b) Bắt buộc phải sử dụng hóa đơn điện tử có mã của cơ quan Thuế với
- Các doanh nghiệp, tổ chức kinh tế thuộc trường hợp rủi ro cao về thuế.
- Hộ, cá nhân kinh doanh thực hiện sổ sách kế toán từ 10 lao động, có doanh thu năm trước từ 3 tỷ đồng trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản, công nghiệp, xây dựng hoặc doanh thu 5 năm trước liền kề từ 10 tỷ đồng trong lĩnh vực thương mại, dịch vụ.
- Hộ kinh doanh nhà hàng, khách sạn, bán lẻ thuốc tân dược, hàng tiêu dùng tại một số địa bàn có điều kiện thuận lợi thì triển khai thí điểm hóa đơn điện tử có mã xác thực của cơ quan Thuế từ năm 2018
Các bài viết liên quan:
=>>> Doanh nghiệp có thể sử dụng song song hóa đơn giấy và hóa đơn điện tử được không?
=>>> Cách xử lý hóa đơn điện tử khi có sai sót theo thông tư 32/2011/TT-BTC
=>>> Hướng dẫn nhập hóa đơn điện tử của các công ty uy tín- Kế toán Đức Minh
=>>> Kế toán năm 2018 với Hóa đơn điện tử?- Kế toán Đức Minh
=>>> Các đối tượng bắt buộc phải sử dụng hóa đơn điện tử - Kế toán Đức Minh
- Ngọc Anh-
Căn cứ pháp lý
- Nghị định 119/2018/NĐ-CP
- Thông tư 32/2011/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


