

Trả lời nhanh
Định mức chi phí máy thi công gồm hai yếu tố: định mức nhiên liệu chính và hệ số nhiên liệu phụ, tổng định mức bằng nhiên liệu chính nhân hệ số nhiên liệu phụ. Kế toán dựa vào định mức và dự toán ca máy từng hạng mục để phân bổ nhiên liệu, lập bảng nhật trình ca máy, cuối tháng in ký lưu làm căn cứ trình cơ quan thuế. Phần vượt định mức có thể không được coi là chi phí hợp lý.
Ý chính
- Định mức gồm hai yếu tố: định mức nhiên liệu chính và hệ số nhiên liệu phụ
- Tổng định mức = nhiên liệu chính x hệ số nhiên liệu phụ
- Tham khảo TT06/2010/TT-BXD, TT01/2015/TT-BXD, TT06/2005/TT-BXD và QĐ1134/QĐ-BXD
- Phân bổ dầu nhớt, xăng theo định mức và dự toán ca máy của từng hạng mục
- Lập bảng nhật trình ca máy, cuối tháng in ra ký, lưu làm căn cứ trình cơ quan thuế
- Phần vượt định mức không được coi là chi phí hợp lý, có nguy cơ bị truy thu thuế
Theo quy định tại thời điểm đăng bài (03/07/2018); chính sách có thể đã thay đổi.
1. Các yếu tố cấu thành khi lập định mức chi phí máy thi công
Khi tạo định mức cho máy thi công kế toán cần lưu ý sẽ gồm 2 yếu tố chính sau:
+ Định mức nhiên liệu chính
+ Định mức hệ số nhiêu liệu phụ
Theo quy định đó thì khi tính:
Tổng định mức = Nhiên liệu chính x hệ số nhiên liệu phụ
Ảnh 1: Kế toán lập định mức chi phí máy thi công
Trong từng trường hợp khi lên phương án lập định mức chi phí máy thi công các bạn có thể tham khảo thêm tại các văn bản, thông tư hướng dẫn của Bộ tài chính quy định cụ thể.
2. Các văn bản tham khảo về lập định mức chi phí máy thi công và ví dụ
– TT06/2010/TT-BXD, do Bộ xây dựng ban hành ngày 26/05/2010 quy định và hướng dẫn cách xác định giá ca máy và thiết bị thi công xây dựng công trình.
–TT01/2015/TT-BXD do Bộ xây dựng ban hành ngày 20/03/2015 về cách xác định và tính đơn giá nhân công khi quản lý chi phí đầu tư xây dựng
– TT 06/2005/TT-BXD ban hành ngày 15/04/2005 quy định cụ thể về phương pháp xây dựng giá ca máy và thiết bị thi công
– QĐ1134/QĐ-BXD của Bộ xây dựng ban hành ngày 08/10/2015 công bố định mức các hao phí xác định giá ca máy và thiết bị thi công xây dựng.
Dựa vào định mức và dự toán phần ca máy của những hạng mục để phần bổ chi phí nguyên liệu dầu nhớt, xăng theo định mức ca máy
Ví dụ cụ thể về lập định mức chi phí máy thi công: Trong bảng thống kê hạng mục ô tô đổ 10 T thì tổng chi phí sử dụng theo đinh mức là 56.700 lít đầu Diezen hay còn gọi là dầu DO 0.05%S.
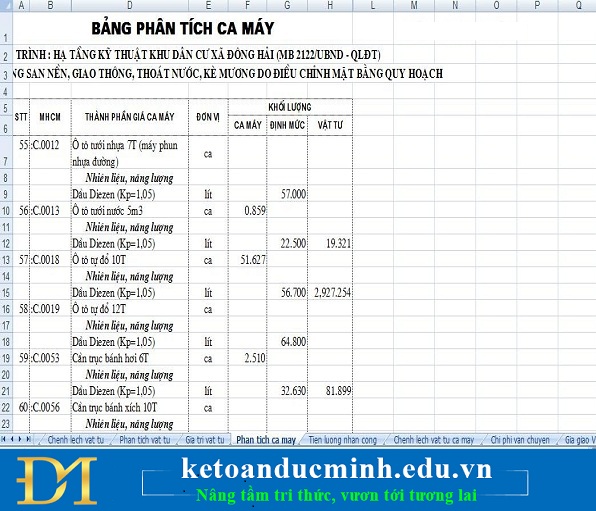
Ảnh 1: Kế toán lập định mức chi phí máy thi công
– Làm bảng lập nhật trình các ca máy chạy theo dư toán
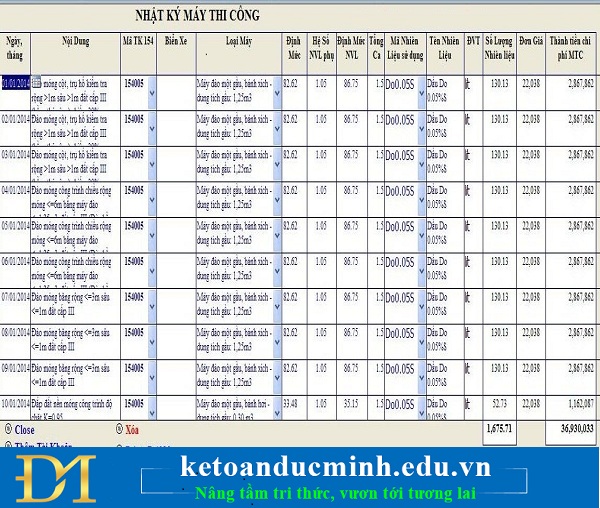
Ảnh 2: Kế toán lập định mức chi phí máy thi công
– Sau khi hoàn thành cuối tháng kế toán sẽ in bảng lập đinh mức chi phí máy thi công ra ký tá lưu lại để làm căn cứ trình cơ quan thuế sau này.
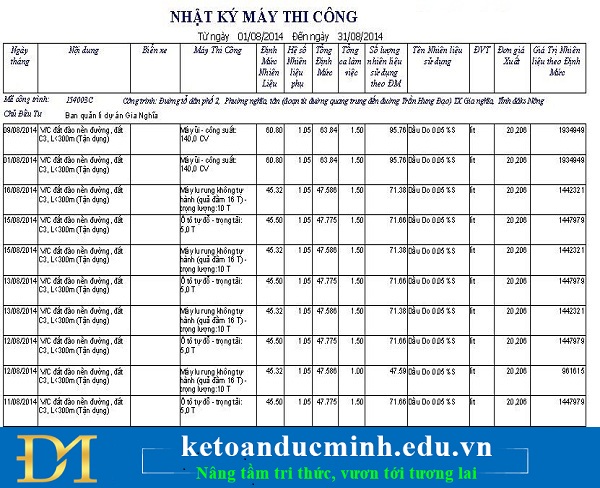
Ảnh 3: Kế toán lập định mức chi phí máy thi công
+ Nếu phân tích cụ thể về bộ máy kế toán khi lập định mức chi phí máy thi công để làm căn cứ dự toán bóc tách và bằng chứng để theo dõi chi phí phát sinh sau này.
Như trên bảng kê số liệu ta thấy dự toán chỉ cho phép tối đa: hạng mục Ô tô tự đổ 10 T tổng chi theo định mức sử dụng là 56.700 lít đầu Diezen hay còn gọi là dầu DO 0.05%S
– Nếu xét theo cách quản trị nội bộ doanh nghiệp thì khi vận hành máy sẽ tiết kiệm và có giá trị ít hơn < 56.700 lít thì doanh nghiệp có lãi. Trường hợp thực tế thi công cao hơn đinh mức thì sẽ bị lỗ điều này cho thấy việc lên dự toán và lập định mức vận hành chi phí máy thi công còn nhiều lỗ hổng.
– Khi hạch toán thuế doanh nghiệp chỉ cầm áp theo đúng dự toán là 56.700 lít đầu Diezen hay còn gọi là dầu DO 0.05%S. Nếu đưa định mức thấp hơn chứng tỏ doanh nghiệp đã lãi phải đóng thuế TNDN. Trường hợp số liệu áp vào cao hơn sẽ đồng nghĩa với việc không được chấp nhận là chi phí hợp lý, đòi hỏi kế toán có nhiều kinh nghiệm bóc tách các dự toán và chứng từ khi quyết toán nhập giá trị phần vượt vào B4 của tờ khai quyết toán năm.
Nếu kế toán làm việc này không tốt khi quyế toán thuế bị kiểm tra sẽ phải đóng thêm phần thuế phát sinh còn gọi là truy thu thuế. Vì vây khi lập định mức chi phí máy thi công cần lưu ý vấn đề này.
Các bài viết liên quan:
=>>> Phân tích khoản mục chi phí nhân công trong kế toán sản xuất cực kì chi tiết
=>>> Chi phí bảo hành sản phẩm, công trình xây dựng có phải xuất hóa đơn? - Kế toán Đức Minh
- Ngọc Anh-
Căn cứ pháp lý
- Thông tư 06/2005/TT-BXD
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


