

Trả lời nhanh
Công cụ dụng cụ là tài sản mua về dùng cho kinh doanh có giá trị dưới 30.000.000 đồng hoặc thời gian sử dụng dưới 1 năm, được phân bổ dần vào chi phí tối đa không quá 3 năm. Khi mua nhập kho ghi Nợ TK 153, Nợ TK 1331/Có TK 111, 112, 331; khi xuất dùng ghi Nợ TK 242/Có TK 153. Có thể phân bổ một lần, hai kỳ 50-50 hoặc nhiều kỳ.
Ý chính
- Điều kiện ghi nhận là công cụ dụng cụ
- Thời gian phân bổ công cụ dụng cụ
- Các phương pháp phân bổ công cụ dụng cụ
- Cách tính phân bổ công cụ dụng cụ và hạch toán
Theo quy định tại thời điểm đăng bài (07/10/2017); chính sách có thể đã thay đổi.
1. Điều kiện ghi nhận là công cụ dụng cụ
Công cụ dụng cụ là những tài sản doanh nghiệp mua về để sử dụng vào mục đích kinh doanh và có giá trị < 30.000.000 hoặc thời gian sử dụng < 1 năm như:
Công cụ dụng cụ
- Các đà giáo, ván khuôn, công cụ, dụng cụ gá lắp chuyên dùng cho sản xuất xây lắp
- Các loại bao bì bán kèm theo hàng hóa có tính tiền riêng, nhưng trong quá trình bảo quản hàng hóa vận chuyển trên đường và dự trữ trong kho có tính giá trị hao mòn để trừ dần giá trị của bao bì;
- Những dụng cụ, đồ nghề bằng thủy tinh, sành, sứ;
- Phương tiện quản lý, đồ dùng văn phòng;
- Quần áo, giày dép chuyên dùng để làm việc,...
=> Vì vậy công cụ, dụng cụ được quản lý và hạch toán như nguyên liệu, vật liệu.
>>> Mua Công cụ dụng cụ qua tk 153 hay tk242
2. Thời gian phân bổ công cụ dụng cụ
- Đối với tài sản là công cụ, dụng cụ,… thì được phân bổ dần vào chi phí hoạt động sản xuất kinh doanh trong kỳ nhưng tối đa không quá 3 năm.
- Nếu quá 3 năm sẽ không được tính vào chi phí hợp lý để khấu trừ thuế thu nhập doanh nghiệp.
3. Các phương pháp phân bổ công cụ dụng cụ
Dựa vào giá trị và thời gian sử dụng thực tế của DN (nhưng không quá 24 tháng) mà có những phương pháp phân bổ CCDC như sau:
- Đối với những CCDC có giá trị nhỏ, có thể hạch toán luôn vào chi phí của tháng đó mà không cần phải nhập xuất kho.
- Phân bổ 2 kỳ với tỷ lệ 50 – 50: Lần đầu là khi đưa vào sử dụng và 50% còn lại là khi báo hỏng.
- Phân bổ nhiều kỳ: sẽ phải lập 1 bảng phân bổ CCDC và phân bổ theo giá trị và thời gian sử dụng thực tế của DN. Hàng tháng sẽ trích đều vào chi phí.
(Phương pháp này thường được sử dụng nhiều nhất)
Lưu ý: Khi đưa CCDC vào sử dụng, thì ngày đưa vào sử dụng là ngày bắt đầu tính Phân bổ CCDC: Như vậy ở kỳ đầu tiền (tháng phát sinh việc mua và sử dụng CCDC) chúng ta sẽ phân bổ CCDC.
4. Cách tính phân bổ công cụ dụng cụ và hạch toán
Cách tính phân bổ công cụ dụng cụ và hạch toán
4.1. Hạch toán công cụ dụng cụ khi mua về
+ CCDC mua về chưa sử dụng ngay:
Nợ TK 153
Nợ TK 1331
Có TK 1111/ TK 1121/ TK 331
Khi nào xuất sử dụng các bạn làm theo bước 2 phần dưới:
+ CCDC mua về đưa vào sử dụng ngay:
Bước 1: Nhập kho
- Mục đích để theo dõi về số lượng cũng như Giá trị của CCDC được nhập mua và sử dụng.
Nợ TK 153
Nợ TK 1331
Có TK 1111/ TK 1121/ TK 331
Bước 2: Xuất kho CCDC phục vụ cho hoạt động SXKD của DN
- Căn cứ vào thời gian phân bổ cho CCDC mà ta lựa chọn đối tượng kế toán thực hiện Chi phí trả trước cho phù hợp.
Nợ TK 242 – Phân bổ CCDC
Có TK 153
4.2. Cách tính phân bổ công cụ dụng cụ
- Nếu các bạn mua và sử dụng CCDC là ngày 01 của tháng thì các bạn tính Phân bổ CCDC cho cả tháng phát sinh:
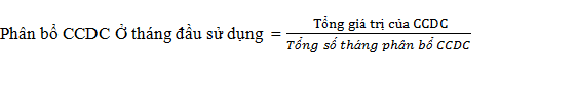
- Nếu các bạn mua và sử dụng CCDC từ ngày 02 trở đi thì các bạn cần:
Tính số ngày sử dụng CCDC trong tháng phát sinh:
Số ngày sử dụng ở tháng đầu = Tổng số ngày trong tháng - Ngày bắt đầu sử dụng + 1
- Tính chi phí phân bổ CCDC trong tháng phát sinh:
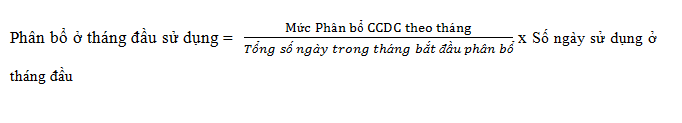
Đến cuối kỳ (cuối tháng) chúng ta tiến hành hạch toán kế toán về Chi phí Phân bổ trong tháng đó, theo Bộ phận sử dụng:
Nợ TK 154 – Bộ phận sản xuất
Nợ TK 6421 – Bộ phận Bán hàng
Nợ TK 6422 – Bộ phận Quản lý
Có TK 242 – CP trả trước Dài hạn
- Ngọc Anh –
>>> Các phương pháp tính giá hàng hóa xuất kho - có ví dụ cụ thể
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


