

Trả lời nhanh
Theo Thông tư 39/2014/TT-BTC, ngày lập hóa đơn GTGT trong xây dựng, lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng hoàn thành, không phân biệt đã thu tiền hay chưa. Công trình thi công dài thanh toán theo tiến độ phải lập hóa đơn cho khối lượng bàn giao, ghi rõ doanh thu chưa thuế và thuế GTGT. Các khoản tạm ứng không xuất hóa đơn mà chỉ theo dõi công nợ TK 131.
Ý chính
- Ngày lập hóa đơn xây lắp là lúc nghiệm thu, bàn giao, không phân biệt đã thu tiền hay chưa
- Bàn giao từng hạng mục hoặc giai đoạn thì mỗi lần bàn giao phải lập hóa đơn cho phần khối lượng tương ứng
- Doanh nghiệp bất động sản thu tiền theo tiến độ thì ngày lập hóa đơn là ngày thu tiền
- Quyết toán có điều chỉnh giá trị công trình thì lập hóa đơn, chứng từ điều chỉnh
- Tạm ứng không xuất hóa đơn, chỉ theo dõi công nợ TK 131; công trình cuốn chiếu xuất hóa đơn từng giai đoạn
Theo quy định tại thời điểm đăng bài (07/11/2017); chính sách có thể đã thay đổi.
1. Thời điểm lập hóa đơn giá trị gia tăng trong ngành xây dựng
Theo thông tư 39/2014/TT-BTC của Bộ tài chính. Theo khoản 2 điều 16 Thông tư 39/2014/TT-BTC quy định:
“Ngày lập hóa đơn đối với xây dựng, lắp đặt là thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, KHÔNG phân biệt đã thu được tiền hay chưa thu được tiền.”
– Trường hợp giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ thì mỗi lần giao hàng hoặc bàn giao đều.
=> Phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ được giao tương ứng
– Nếu DN kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, chuyển nhượng có thực hiện thu tiền theo tiến độ thực hiện dự án hoặc tiến độ thu tiền ghi trong hợp đồng thì NGÀY lập hóa đơn là NGÀY THU TIỀN.
Trên hóa đơn ghi rõ số tiền thu, giá đất được giảm trừ trong doanh thu tính thuế GTGT, thuế suất thuế GTGT, số thuế GTGT.
Lưu ý:
– DN xây dựng có công trình xây dựng, lắp đặt mà thời gian thực hiện dài, việc thanh toán tiền thực hiện theo tiến độ hoặc theo khối lượng công việc hoàn thành bàn giao.
=> Phải lập hoá đơn thanh toán khối lượng xây lắp bàn giao.
Hóa đơn GTGT phải ghi rõ doanh thu chưa có thuế và thuế GTGT.
– Trường hợp công trình xây dựng hoàn thành đã lập hóa đơn thanh toán giá trị công trình nhưng khi duyệt quyết toán giá trị công trình XDCB có điều chỉnh giá trị khối lượng xây dựng phải thanh toán thì
=> Lập hóa đơn, chứng từ điều chỉnh giá trị công trình phải thanh toán.
=> Như vậy: Các khoản tạm ứng không được xuất hóa đơn mà chỉ theo dõi công nợ 131
2. Hướng dẫn cách viết hóa đơn GTGT trong xây dựng chi tiết nhất
2.1. Loại công trình cuốn chiếu
Là loại công trình làm đến đâu nghiệm thu đến đó (gọi là phân đoạn, nghiệm thu giai đoạn) => Gọi là nghiệm thu giai đoạn thi công, hạng mục nào làm xong nghiệm thu luôn => Thanh toán xuất hóa đơn luôn.
Giai đoạn 1:
– Biên bản nghiệm thu giai đoạn 1.
– Biên bản xác nhận khối lượng giai đoạn 1.
– Bảng quyết toán khối lượng giai đoạn 1.
=> Xuất hóa đơn GTGT giai đoạn 1
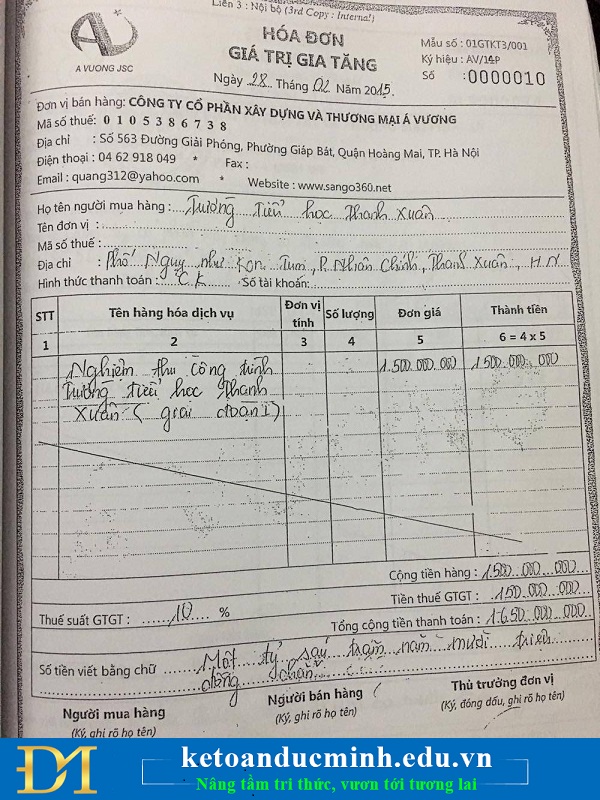
Xuất hóa đơn GTGT giai đoạn 1
Giai đoạn 2:
– Biên bản nghiệm thu giai đoạn 2.
– Biên bản xác nhận khối lượng giai đoạn 2.
– Bảng quyết toán khối lượng giai đoạn 2.
=> xuất hóa đơn GTGT giai đoạn 2……………….cho đến khi kết thúc công trình
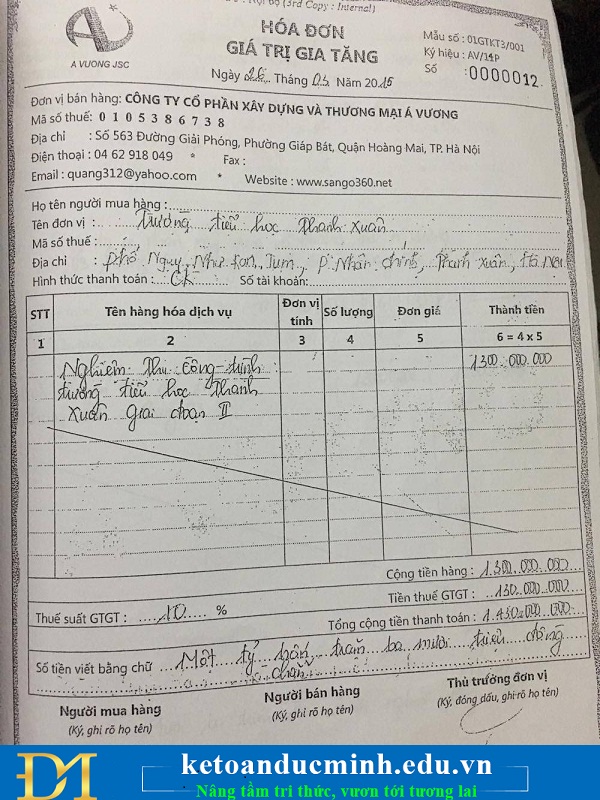
xuất hóa đơn GTGT giai đoạn 2
=> Kết thúc công trình = Các giai đoạn cộng lại:
– Biên bản nghiệm thu khi hoàn thành công trình đưa vào sử dụng.
– Biên bản xác nhận khối lượng hoàn thành.
– Bảng quyết toán khối lượng công trình.
=> Xuất hóa đơn GTGT phần còn lại + thanh lý hợp đồng.
Nhưng trong thực tế:
= > Mỗi lần ứng là chủ đầu tư đều yêu cầu xuất hóa đơn mới cho tạm ứng. Do đó để hợp thức hóa tiền tạm ứng cho các hóa đơn xuất ra thì làm:
– Biên bản nghiệm thu.
– Xác nhận giai đoạn theo dạng cuốn chiếu kiểu này cho đúng luật chế độ sử dụng hóa đơn.
2.2.Loại công trình hoàn thành đại cục
Tức bên thi công phải thi công xây dựng hết các hạng mục toàn bộ => tiến hành nghiệp thu hoàn thành công trình đưa vào sử dụng.
=> Kết thúc công trình:
– Biên bản nghiệm thu khi hoàn thành công trình đưa vào sử dụng.
– Biên bản xác nhận khối lượng hoàn thành.
– Bảng quyết toán khối lượng công trình.
=> Xuất hóa đơn GTGT + thanh lý hợp đồng
- Ngọc Anh –
>>> Kế toán phải làm sao với số liệu của bên kỹ thuật sau khi đã bóc tách dự toán xây dựng?
>>> Kinh nghiệm làm kế toán xây dựng xây lắp không phải ai cũng biết
>>> Khoá học nghiệp vụ kế toán trong doanh nghiệp xây lắp xây dựng
Căn cứ pháp lý
- Thông tư 39/2014/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


