

Trả lời nhanh
Tiền thưởng cuối năm được tính vào chi phí hợp lý khi có chứng từ chi tiền và điều kiện, mức thưởng ghi rõ trong hợp đồng lao động, thỏa ước lao động tập thể, quy chế tài chính hoặc quy chế thưởng. Hạch toán: Nợ TK 641, 642, 622, 154 / Có TK 334, 338; thuế TNCN ghi Nợ TK 334 / Có TK 3335; khi chi trả ghi Nợ TK 334, 338 / Có TK 111, 112, theo quy định tại thời điểm bài viết (2018).
Ý chính
- Tiền thưởng có được đưa vào chi phí hợp lý?
- Tiền thưởng có phải chịu thuế TNCN?
- Hướng dẫn hạch toán các khoản tiền thưởng
Theo quy định tại thời điểm đăng bài (23/02/2018); chính sách có thể đã thay đổi.
Các khoản thưởng được pháp luật khuyến khích không có tính bắt buộc, đó là thỏa thuận giữa người lao động và người sử dụng lao động. Các hình thức tiền thưởng phổ biến trong DN có tính chất tiền lương có thể kể đến, như:
– Thưởng thường niên (ngày Lễ, Tết, thưởng lương tháng 13 …).
– Thưởng đạt, vượt doanh số bán hàng.
– Thưởng hoàn thành vượt năng suất lao động.
– Thưởng sáng kiến, cải tiến kỹ thuật …
= > Như vậy, tiền thưởng là khoản tiền mà DN thưởng cho người lao động căn cứ vào kết quả sản xuất kinh doanh hàng năm và mức độ hoàn thành công việc của người lao động.
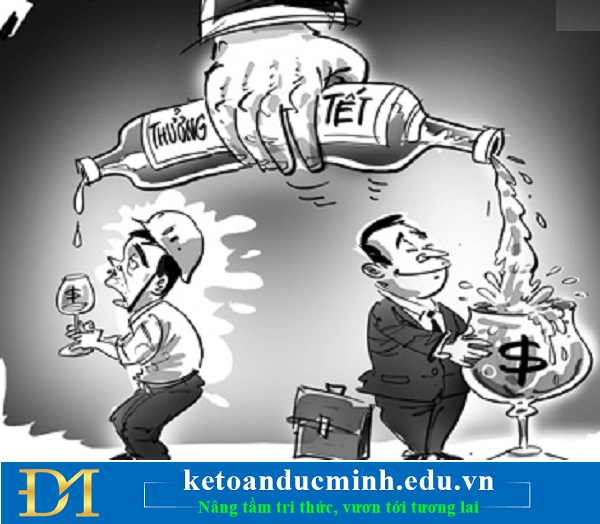
Hạch toán các khoản tiền thưởng vào cuối năm
1. Tiền thưởng có được đưa vào chi phí hợp lý?
Căn cứ theo Điều 4 Thông tư 96/2015/TT-BTC Sửa đổi, bổ sung Điều 6 Thông tư số 78/2014/TT-BTC Quy định chi tiền lương, tiền công, tiền thưởng không đủ chứng từ để ghi nhận chi phí hợp lý:
– Chi tiền lương, tiền công và các khoản phải trả khác cho người lao động DN đã hạch toán vào chi phí sản xuất kinh doanh trong kỳ nhưng thực tế không chi trả hoặc không có chứng từ thanh toán theo quy định của pháp luật.
– Các khoản tiền lương, tiền thưởng, chi mua bảo hiểm nhân thọ cho người lao động không được ghi cụ thể điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ sau: Hợp đồng lao động; Thoả ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.
= > Như vậy, tiền thưởng được đưa vào chi phí hợp lý của DN khi có chứng từ chi tiền, có quy định thưởng trong hợp đồng lao động hoặc thỏa ước lao động tập thể hoặc quy chế tài chính, quy chế thưởng của DN.
2. Tiền thưởng có phải chịu thuế TNCN?
– Tiền thưởng là khoản tiền có tính chất tiền công, tiền lương nên nó phải chịu thuế TNCN, trừ tiền thưởng sáng kiến, cải tiến kỹ thuật được cơ quan Nhà nước có thẩm quyền công nhận.
Căn cứ tại Điều 2 Thông tư 111/2013/TT-BTC về các khoản thu nhập chịu thuế thì tiền thưởng kèm theo các danh hiệu được NN phong tặng, bao gồm cả tiền thưởng kèm theo các danh hiệu thi đua, các hình thức khen thưởng theo quy định của pháp luật về thi đua, khen thưởng
Lưu ý:
– Tiền thưởng lao động trong DN tính thuế TNCN theo biểu thuế lũy tiến từng phần; lao động ngoài DN, lao động học việc (không ký hợp đồng lao động) khấu trừ 10% thuế TNCN.
– Thưởng sáng kiến, cải tiến kỹ thuật do cơ quan NN công nhận được quy định tại Nghị định số 13/2012/NĐ-CP và Thông tư số 18/2013/TT-BKHCN.
– Thời điểm kê khai và tính thuế TNCN là thời điểm trả thu nhập. Do vậy, khoản tiền thưởng có thể phải kê khai và nộp thuế năm sau nếu chi trả trong năm sau.
3. Hướng dẫn hạch toán các khoản tiền thưởng:
– Ghi nhận tiền thưởng vào chi phí:
Nợ TK 641, 642, 622, 154 …
Có TK 334, 338
– Đồng thời tính toán thuế TNCN phải nộp (nếu có), ghi:
Nợ TK 334
Có TK 3335
– Khi thanh toán tiền thưởng cho người lao động, ghi:
Nợ TK 334, 338
Có TK 111, 112
– Khi nộp thuế TNCN, kế toán ghi:
Nợ TK 3335
Có TK 111,112
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Người lao động được thưởng tiền thưởng tết có phải đóng thuế TNCN không?
>>> Gần hết năm, người lao động nên biết điều này để không mất tiền thưởng Tết
>>> Lương tháng thứ 13 có phải là tiền thưởng Tết không?
Kế toán Đức Minh chúc bạn đọc thành công!
-Huyen Babi-
Căn cứ pháp lý
- Thông tư 96/2015/TT-BTC
- Thông tư 78/2014/TT-BTC
- Thông tư 111/2013/TT-BTC
- Nghị định 13/2012/NĐ-CP
- Thông tư 18/2013/TT-BKHCN
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


