

Trả lời nhanh
Doanh nghiệp được nộp lại báo cáo tài chính khi phát hiện sai sót, vào bất cứ ngày làm việc nào nhưng phải trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra (theo Thông tư 156/2013/TT-BTC, Điều 10, Khoản 5). Hồ sơ gồm tờ khai đã điều chỉnh, bản giải trình mẫu 01/KHBS nếu chênh lệch số thuế, và tài liệu giải thích. Nếu không ảnh hưởng thuế TNDN thì không bị phạt; nộp thiếu thuế phải nộp thêm cùng tiền chậm nộp.
Ý chính
- Doanh nghiệp có được được nộp lại báo cáo tài chính khi phát hiện sai sót không?
- Hồ sơ kê khai bổ sung khi doanh nghiệp nộp lại báo cáo tài chính gồm những gì?
- Nộp lại báo cáo tài chính có bị phạt hành chính không?
Theo quy định tại thời điểm đăng bài (20/09/2017); chính sách có thể đã thay đổi.
1. Doanh nghiệp có được được nộp lại báo cáo tài chính khi phát hiện sai sót không?
Theo thông tư 156/2013/TT-BTC tại Điều 10, Khoản 5 quy định về khai bổ sung hồ sơ khai thuế như sau:
“a) Sau khi hết hạn nộp hồ sơ khai thuế theo quy định, người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai sót thì được khai bổ sung hồ sơ khai thuế.
Hồ sơ khai thuế bổ sung được nộp cho cơ quan thuế vào bất cứ ngày làm việc nào, không phụ thuộc vào thời hạn nộp hồ sơ khai thuế của lần tiếp theo, nhưng phải trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế tại trụ sở người nộp thuế;”
=> Khi phát hiện sai sót báo cáo tài chính thì:
+ Doanh nghiệp được nộp lại báo cáo tài chính
+ Thời gian nộp lại báo cáo tài chính doanh nghiệp được nộp lại vào bất cứ ngày làm việc nào nhưng trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra tại doanh nghiệp.
+ Doanh nghiệp có công văn xin nộp lại báo cáo tài chính năm sai sót.
>>> Hỏi và trả lời một số vấn đề về lập và trình bày báo cáo tài chính mà kế toán cần chú ý
2. Hồ sơ kê khai bổ sung khi doanh nghiệp nộp lại báo cáo tài chính gồm những gì?
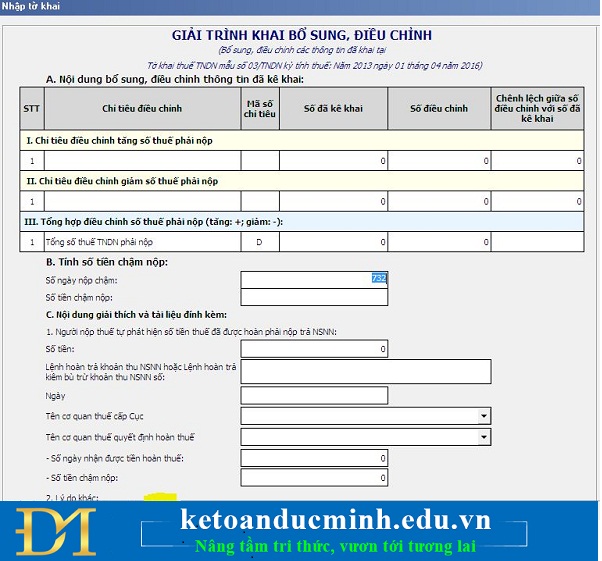
Tờ giải trình bổ sung, điều chỉnh
Theo quy định thì hồ sơ khai bổ sung hồ sơ khai thuế bao gồm:
– Tờ khai thuế của kỳ tính thuế bị sai sót đã được bổ sung, điều chỉnh
– Bản giải trình khai bổ sung, điều chỉnh mẫu số 01/KHBS ban hành kèm theo Thông tư này (trong trường hợp khai bổ sung, điều chỉnh có phát sinh chênh lệch tiền thuế);
– Tài liệu kèm theo giải thích số liệu trong bản giải trình khai bổ sung, điều chỉnh.”
Căn cứ theo quy định trên thì doanh nghiệp khi làm báo cáo tài chính sai phải nộp lại và khi nộp lại báo cáo tài chính sai doanh nghiệp cần có những tài liệu sau:
– Báo cáo tài chính đúng của năm phát hiện sai sót.
– Bảng giải trình khai bổ sung, điều chỉnh mẫu 01/KHBS nếu doanh nghiệp nộp lại báo cáo tài chính mà có ảnh hưởng đến số thuế TNDN phải nộp hoặc nộp thừa. Doanh nghiệp làm tờ khai quyết toán thuế TNDN mẫu số 03/TNDN theo số liệu đúng nộp kèm theo bản giải trình khai bổ sung, điều chỉnh mẫu 01/KHBS.
Nếu doanh nghiệp nộp lại báo cáo tài chính mà không ảnh hưởng đến số thuế TNDN thì doanh nghiệp không phải làm bảng giải trình khai bổ sung, điều chỉnh mẫu 01/KHBS nộp lại kèm theo tờ khai quyết toán thuế TNDN mẫu 03/TNDN.
– Tài liệu giải thích kèm theo đối với số liệu có sai sót của doanh nghiệp.
3. Nộp lại báo cáo tài chính có bị phạt hành chính không?
Nộp lại báo cáo tài chính có bị phạt hành chính không?
Sau khi nộp báo cáo tài chính mà doanh nghiệp phát hiện sai sót và nộp lại báo cáo tài chính năm có những trường hợp xảy ra sau:
– Nếu nộp lại báo cáo tài chính mà không ảnh hưởng đến số thuế TNDN thì doanh nghiệp không bị phạt khi nộp lại báo cáo tài chính.
– Nếu nộp lại báo cáo tài chính mà có số thuế TNDN nộp thừa thì doanh nghiệp được bù trừ vào những kỳ sau đối với số thuế TNDN đã nộp thừa.
– Nếu doanh nghiệp nộp lại báo cáo tài chính mà có số thuế TNDN nộp thiếu thì doanh nghiệp phải nộp thêm số thuế nộp thiếu, tiền chậm nộp báo cáo tài chính.
- Ngọc Anh –
>>> Yêu cầu đối với thông tin trình bày trong Báo cáo tài chính theo thông tư 133
>>> Hệ thống Báo cáo tài chính theo thông tư 133 bao gồm những gì?
>>> Cách kiểm tra số liệu TK 131 và TK 331 trên Báo cáo tài chính.
Căn cứ pháp lý
- Thông tư 156/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


