

Trả lời nhanh
Doanh nghiệp đã hết chu kỳ ổn định 2 năm phải xác định lại doanh thu: nếu doanh thu chịu thuế GTGT từ 1 tỷ đồng trở lên (tháng 11/2015 đến hết tháng 10/2016 với khai theo tháng, hoặc quý 4/2015 đến hết quý 3/2016 với khai theo quý) thì tiếp tục dùng phương pháp khấu trừ cho 2017 và 2018 mà không phải đăng ký. Dưới 1 tỷ đồng sẽ áp dụng phương pháp trực tiếp, trừ khi đăng ký khấu trừ bằng mẫu 06/GTGT trước ngày 20/12/2016.
Ý chính
- Phương pháp khấu trừ được áp dụng ổn định trong 2 năm
- Hết chu kỳ 2 năm phải xác định lại doanh thu chịu thuế GTGT có từ 1 tỷ đồng trở lên hay không
- Khai theo tháng: tính từ tháng 11/2015 đến hết tháng 10/2016; khai theo quý: quý 4/2015 đến hết quý 3/2016
- Doanh thu dưới 1 tỷ đồng: áp dụng phương pháp trực tiếp cho 2017 và 2018
- Muốn dùng phương pháp khấu trừ phải đăng ký mẫu 06/GTGT, hạn chót 20/12/2016
Theo quy định tại thời điểm đăng bài (02/12/2017); chính sách có thể đã thay đổi.
1. Những điều cần biết khi đăng ký áp dụng phương pháp khấu trừ thuế Giá Trị gia tăng năm 2017
– Thứ nhất, bạn phải biết doanh nghiệp của bạn hiện đang áp dụng phương pháp tính thuế GTGT loại gì?
– Thứ hai, phương pháp tính thuế đó đã áp dụng được trong thời gian bao lâu? Đã đủ chu kỳ 2 năm hay chưa?
– Thứ ba, Doanh thu năm 2017 theo cách tính của thông tư 219/2013/TT-BTC của doanh nghiệp của bạn là bao nhiêu?
– Thứ tư, Doanh nghiệp của bạn là doanh nghiệp mới thành lập hay đang hoạt động?
Từ đó bạn căn cứ vào các văn bản pháp luật liên quan để xem xét xem doanh nghiệp mình sẽ đăng ký áp dụng phương pháp khấu trừ thuế GTGT năm 2017 như thế nào?
(Căn cứ pháp lý: Điều 12, thông tư 16/VBHN-BTC ngày 17/06/2015)
2. Nguyên tắc áp dụng phương pháp khấu trừu thuế Giá Trị Gia Tăng năm 2017
Về nguyên tắc, Nếu thỏa mãn điều kiệp áp dụng phương pháp khấu trừ thuế Giá Trị Gia Tăng thì doanh nghiệp sẽ được áp dụng ổn định trong 2 năm. Do vậy:
+ Nếu doanh nghiệp bạn đã hết chu kỳ ổn định 2 năm rồi: thì năm nay bạn cần xác định lại doanh thu trong năm xem có đảm bảo từ 1 tỷ đồng trở lên hay không.
Căn cứ xác định doanh thu hàng năm từ một tỷ đồng trở lên: (Là doanh thu bán hàng hóa, cung ứng dịch vụ chịu thuế giá trị gia tăng)
– Nếu Doanh nghiệp kê khai thuế GTGT theo tháng: là doanh thu chịu thuế GTGT tính từ tháng 11/2015 đến hết tháng 10/2016
– Nếu Doanh nghiệp kê khai thuế GTGT theo quý: là doanh thu chịu thuế tính quý 4/2015 đến hết quý 3/2016
Nếu theo cách tính trên mà doanh thu lớn hơn 1 tỷ đồng thì bạn tiếp tục được sử dụng ổn định phương pháp khấu trừ thuế cho 2017 và 2018 mà không phải đăng ký gì.
Nếu theo cách tính trên mà doanh thu nhỏ hơn 1 tỷ đồng thì 2017 và 2018 bạn sẽ áp dụng phương pháp trực tiếp. Nhưng nếu bạn đăng ký áp dụng phương pháp khấu trừ thuế GTGT năm 2017 bằng mẫu 06/GTGT (hạn chót 20/12/2016) thì bạn lại được sử dụng phương pháp khấu trừ ổn định trong 2 năm 2017 và 2018
+ Nếu doanh nghiệp bạn chưa hết chu kỳ ổn định 2 năm: thì bạn tiếp tục được dùng phương pháp tính thuế giá trị gia tăng khấu trừ mà không phải tính lại doanh thu (và cho dù doanh thu có nhỏ hơn 1 tỷ đồng).
+ Nếu doanh nghiệp bạn mới thành lập từ tháng 1 đến tháng 9 năm 2016 thì hạn chót đến 20/12/2016 bạn cần xác định lại doanh thu theo cách tính dưới đây.
Ví dụ: Doanh nghiệp bạn thành lập từ tháng 3/2016 thì:
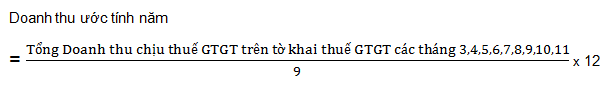
Nếu theo cách tính trên mà doanh thu > 1 tỷ: thì bạn không cần phải làm đơn tự nguyện áp dụng phương pháp khấu trừ 06/GTGT nữa. Mà bạn được áp dụng luôn phương pháp khấu trừ cho 2017 và hết năm 2018.
Nếu theo cách tính trên mà doanh thu < 1 tỷ đồng và bạn muốn tiếp tục sử dụng phương pháp khấu trừ thuế GTGT: thì bạn phải nộp mẫu 06/GTGT để đăng ký áp dụng phương pháp khấu trừ thuế GTGT năm 2017 và ổn định đến hết 2018.
+ Trường hợp doanh nghiệp mới thành lập trong quý 4/2016 và đã nộp mẫu 06/GTGT rồi thì bạn được áp dụng phương pháp khấu trừ thuế GTGT hết năm 2016 và hết năm 2017. Hạn chót đến 20/12/2017 bạn mới phải xác định lại doanh thu từ quý 4/2016 đến quý 3/2017 để làm căn cứ xác định phương pháp tính thuế GTGT cho 2 năm tiếp theo là 2018 và 2019.
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Tìm hiểu về thuế GTGT khẩu trừ và phương pháp khấu trừ thuế GTGT
>>> Phương pháp tính thuế GTGT, kê khai tính thuế GTGT theo phương pháp khấu trừ
>>> Cách tính thuế giá trị gia tăng phải nộp theo phương pháp khấu trừ
Kế toán Đức Minh chúc bạn đọc thành công!
-Huyen Babi
Căn cứ pháp lý
- Thông tư 219/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


