

Trả lời nhanh
Thời điểm hàng hóa hoàn thành xuất khẩu là lúc chuyển quyền sở hữu, khi người xuất khẩu nắm quyền đòi tiền ở người nhập khẩu; khi ghi sổ là thời điểm hàng đã hoàn thành thủ tục hải quan, xếp lên phương tiện vận chuyển và rời cửa khẩu. Xuất khẩu thực hiện theo hai phương thức là trực tiếp và ủy thác, có thể thanh toán bằng ngoại tệ, bằng hàng hóa hoặc xuất khẩu trừ nợ.
Ý chính
- Thời điểm xác định hàng xuất khẩu
- Phạm vi hàng xuất khẩu
- Một số đặc điểm quan trọng trong kinh doanh hàng xuất khẩu
- Thời điểm xác định hàng nhập khẩu
- Hàng hóa nhập khẩu
Theo quy định tại thời điểm đăng bài (13/12/2016); chính sách có thể đã thay đổi.
1. Đặc điểm hàng hóa xuất khẩu
1. Thời điểm xác định hàng xuất khẩu
Thời điểm xác định hàng xuất khẩu - Kế toán Đức Minh
- Thời điểm xác định hàng hóa đã hoàn thành việc xuất khẩu là thời điểm chuyển gia quyền sở hữu về hàng hóa, tức là khi người xuất khẩu mất quyền sở hữu về hàng hóa và nắm quyền sở hữu về tiền tệ hoặc quyền đòi tiền ở người nhập khẩu. Do đặc điểm của hoạt động kinh doanh xuất nhập khẩu nên thời điểm ghi chép hàng hoàn thành xuất khẩu là thời điểm hàng hóa đã hoàn thành thủ tục hải quan, xếp lên phương tiện vận chuyển và đã rời sân ga, biên giới, cầu cảng,..
2. Phạm vi hàng xuất khẩu
- Xuất khẩu là bán hàng hóa hay dịch vụ ra nước ngoài và cơ sở là những hợp đồng đã được ký kết. Xuất khẩu là một trong những nghiệp vụ kinh tế quan trọng trong quan hệ kinh tế đối ngoại.
- Tương tự như nhập khẩu, xuất khẩu hàng hóa cũng thực hiện theo hai phương thức khác nhau là xuất khẩu trực tiếp, xuất khẩu ủy thác.
- Về phương thức thanh toán, xuất khẩu bằng hàng hóa có thể thanh toán trực tiếp bằng ngoại tệ, thanh toán hàng hóa hoặc xuất khấu trừ nợ theo nghị định tư của Nhà nước.
- Hàng hóa được coi là xuất khẩu trong những trường hợp sau:
+ Hàng xuất cho các thương nhân nước ngoài theo hợp đồng đã kí kết
+ Hàng gửi đi triển lãm sau đó bán hàng thu bằng ngoại tệ
+ Hàng bán cho du khách nước ngoài, cho Việt kiều thu bằng ngoại tệ
+ Các dịch vụ sửa chữa, bảo hiểm tàu biển, máy bay cho nước ngoài thanh toán bằng ngoại tệ
+ Hàng viện trợ cho nước ngoài thông qua các hiệp định, Nghị định thư do Nhà nước ký kết với nước ngoài nhưng được thực hiện qua doanh nghiệp xuất nhập khẩu
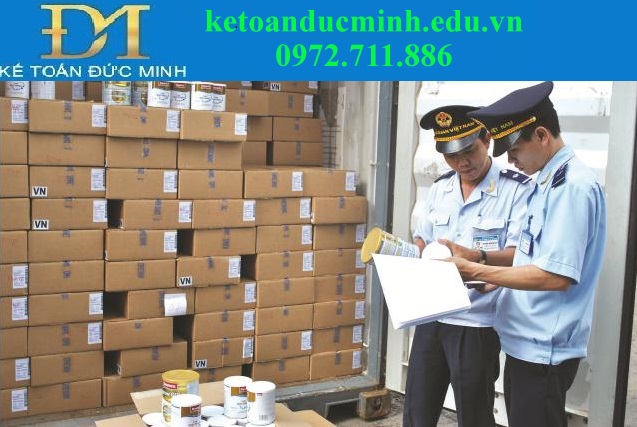
Phạm vi hàng xuất khẩu - Kế toán Đức Minh
- Hàng hóa được xác định là hàng xuất khẩu khi hàng hóa đã được trao cho bên mua, đã hoàn thành các thủ tục hải quan. Tuy nhiện, tùy theo phương thức giao nhận hàng hóa, thời điểm xác định hàng xuất khẩu như sau:
+ Nếu hàng vận chuyển bằng đường biển, hàng được coi là xuất khẩu tính ngay từ thời điểm thuyền trưởng ký nhận vào đơn, hải quan đã ký xác nhận mọi thủ tục hải quan để rời cảng
+ Nếu hàng vận chuyển bằng đường sắt, hàng xuất khẩu tính từ ngày hàng được giao tại ga cửa khẩu theo xác nhận hải quan cửa khẩu
+ Nếu hàng xuất khẩu vận chuyển bằng đường hàng không, hàng xuất khẩu được xác nhận từ khi trưởng máy bay ký vào đơn và hải quan sân bay ký xác nhận hoàn thành các thủ tục hải quan
+ Hàng đưa đi hội chợ triển lãm, hàng xuất khẩu được tính là hoàn thành sau khi xong thủ tục bán hàng thu ngoại tệ
- Việc xác định đúng thời điểm xuất khẩu có ý nghĩ quan trọn trong việc ghi chép doanh thu hàng xuất khẩu, giúp giải quyết được các vấn đề tranh chấp, khiếu nại, thưởng phạt trong buôn bán ngoại thương và thanh toán
3. Một số đặc điểm quan trọng trong kinh doanh hàng xuất khẩu

Một số đặc điểm quan trọng trong kinh doanh hàng xuất khẩu
- Quá trình lưu chuyển hàng hóa tương đối dài nên hàng xuất khẩu của nước ta sản xuất phân tán, phải có thời gian dài để thu gom từ nhiều nơi hoặc từ nhiều cơ sở sản xuất và có thể phải gia công, tu chỉnh, đóng gói trước khi xuất khẩu. Do vậy kế toán phải theo dõi, ghi chép thường xuyên, liên tục từ khi ký hợp đồng đến khi kết thúc hợp đồng xuất khẩu.
>>> Kế toán xuất nhập khẩu cần phải phải làm những gì?
>>> Những điểm cần lưu ý khi làm kế toán thuế xuất nhập khẩu
2. Đặc điểm hàng hóa nhập khẩu
2.1. Thời điểm xác định hàng nhập khẩu

Thời điểm xác định hàng hóa nhập khẩu
- Thời điểm ghi nhận hàng nhập khẩu là thời điểm chuyển giao sở hữu khi mà người nhập khẩu nắm được quyền sở hữu về hàng hóa và mất quyền sở hữu về tiền tệ hoặc có nghĩa vụ phải thanh toán tiền cho người xuất khẩu. Thời điểm này phụ thuộc vào điều kiện giao hàng và chuyên chở.
- Chẳng hạn, nếu xuất khẩu theo điều kiện CIF:
+ Vận chuyển bằng đường biển: thời điểm ghi ( xác định) hàng nhập khẩu (tính từ ngày) hải quan cảng ký vào tờ khai hàng hóa nhập khẩu
+ Vận chuyển bằng đường hàng không: tính từ ngày hàng hóa được chuyển đến sân bay đầu tiên của nước ta theo xác nhận của hải quan sân bay
>>> Cách hạch toán nghiệp vụ mua bán hàng xuất khẩu ủy thác chi tiết
2.2. Hàng hóa nhập khẩu

Hàng hóa nhập khẩu - Kế toán Đức minh
- Theo quy định những hàng hóa sau gọi là nhập khẩu:
+ Hàng đưa vào Việt Nam tham gia hội chợ, triển lãm sau đó doanh nghiệp mua lại và thanh toán bằng ngoại tệ
+ Hàng tại các khu chế xuất ( phàn chi thu nhập của bên đối tác không mang về nước), bán tại thị trường Việt Nam thu ngoại tệ
- Những hàng hóa sau đây không được coi là hàng hóa nhập khẩu:
+ Hàng tạm nhập để tái xuất
+ Hàng tạm xuất, nay nhập về
+ Hàng viện trợ nhân đạo
+ Hàng đưa qua nước thứ ba (quá cảnh)
- Ngọc Anh -
>>> Cách hạch toán trong doanh nghiệp xuất – nhập khẩu
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


