
Trả lời nhanh
Công văn 1146/TCT-CS ngày 31/07/2014 của Tổng cục Thuế hướng dẫn xử lý hóa đơn viết sai. Hóa đơn viết tắt tên, địa chỉ nhưng đúng mã số thuế là sai về hình thức; hóa đơn sai cả tên, địa chỉ và mã số thuế người mua thì không được khấu trừ thuế GTGT đầu vào. Hóa đơn thiếu cụm từ TNHH không ảnh hưởng doanh thu và thuế được xử lý bằng hóa đơn điều chỉnh kèm bảng kê.
Ý chính
- Công văn 1146/TCT-CS ban hành ngày 31/07/2014, trả lời Cục Thuế tỉnh Long An
- Viết tắt tên, địa chỉ nhưng đúng mã số thuế là sai sót về hình thức
- Hóa đơn sai cả tên, địa chỉ và mã số thuế không được khấu trừ GTGT đầu vào
- Hóa đơn thiếu cụm từ TNHH được xử lý bằng hóa đơn điều chỉnh kèm bảng kê
- Hóa đơn điều chỉnh không được ghi số âm
Theo quy định tại thời điểm đăng bài (01/08/2014); chính sách có thể đã thay đổi.
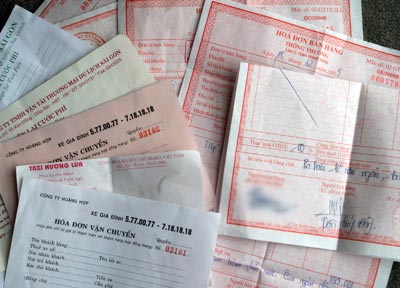 Hóa đơn ghi sai địa chỉ
Trường hợp, hóa đơn bên bán đã lập và giao cho bên mua nhưng sau đó phát hiện sai tên, địa chỉ, mã số thuế thì không thể xác định đúng được người mua. Đề nghị Cục Thuế kiểm tra, xác định cụ thể đối với những hóa đơn sai cả tên, địa chỉ, mã số thuế của người mua thì không được chấp nhận kê khai, khấu trừ thuế GTGT đầu vào.
3. Hóa đơn ghi thiếu cụm từ "TNHH".
Căn cứ khoản 2 Điều 17 Nghị định số 51/2010/NĐ-CP ngày 14/5/2010 của Chính phủ quy định về hóa đơn bán hàng hóa, cung ứng dịch vụ.
Căn cứ khoản 3 Điều 18 Thông tư số 64/2013/TT-BTC ngày 15/05/2013 của Bộ Tài chính hướng dẫn xử lý thu hồi hóa đơn đã lập như sau:
"3. Trường hợp hóa đơn đã lập và giao cho người mua, đã giao hàng hóa, cung ứng dịch vụ, người bán và người mua đã kê khai thuế, sau đó phát hiện sai sót thì người bán và người mua phải lập biên bản hoặc có thỏa thuận bằng văn bản ghi rõ sai sót, đồng thời người bán lập hóa đơn điều chỉnh sai sót. Hóa đơn ghi rõ điều chỉnh (tăng, giảm) số lượng hàng hóa, giá bán, thuế suất thuế giá trị gia tăng… tiền thuế giá trị gia tăng cho hóa đơn số…, ký hiệu… Căn cứ vào hóa đơn điều chỉnh, người bán và người mua kê khai điều chỉnh doanh số mua, bán, thuế đầu ra, đầu vào. Hóa đơn điều chỉnh không được ghi số âm (-)."
Căn cứ hướng dẫn trên, trường hợp của Công ty TNHH dệt và định hình Texina Việt Nam có 396 hóa đơn mua vào ghi thiếu cụm từ "TNHH" tại tiêu thức "tên người mua" từ năm 2009 đến 07/2013, sai sót này không làm ảnh hưởng đến doanh thu và số thuế GTGT. Để đơn giản thủ tục hành chính cho doanh nghiệp thì đề nghị Cục Thuế hướng dẫn Công ty TNHH dệt và định hình Texina Việt Nam lập hóa đơn điều chỉnh sai sót kèm bảng kê các hóa đơn lập sai. Công ty phải cam kết chịu trách nhiệm về tính chính xác của các tiêu thức khác.
4. Xác nhận của cơ quan thuế trước khi đặt in hóa đơn.
Nội dung Cục Thuế tỉnh Long An hỏi nêu trên đã được tổng hợp đưa vào dự thảo Thông tư hướng dẫn Nghị định số 04/2014/NĐ-CP ngày 17/01/2014 của Chính phủ sửa đổi, bổ sung một số điều Nghị định số 51/2010/NĐ-CP và một số nội dung của Thông tư số 64/2013/TT-BTC ngày 15/05/2013 của Bộ Tài chính.
Tổng cục Thuế trả lời để Cục Thuế tỉnh Long An biết./.
Văn bản này có Hiệu lực từ ngày 10/04/2014 (là ngày ký: Kế toán ta giỏi thế cập nhật từ lúc chưa ký
Liên hệ:
Học Viện Đào Tạo Kế Toán Đức Minh ĐT/Fax: 04.668.36.337 - 0972.711.886 – 0948.854.888
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> CÔNG VĂN 1839/TCT-CS HƯỚNG DẪN ĐIỂM MỚI THÔNG TƯ 39/2014 VỀ HÓA ĐƠN
>>> Công văn 4291/TCT-CS: Về việc một số từ có thể viết tắt khi xuất hóa đơn
Căn cứ pháp lý
- Nghị định 51/2010/NĐ-CP
- Thông tư 64/2013/TT-BTC
- Nghị định 04/2014/NĐ-CP
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


