

Trả lời nhanh
Thuế TNCN phải nộp bằng thu nhập tính thuế nhân thuế suất, trong đó thu nhập tính thuế bằng thu nhập chịu thuế trừ các khoản giảm trừ, và thu nhập chịu thuế bằng tổng thu nhập trừ các khoản miễn thuế. Với người lao động ký hợp đồng trên 3 tháng, tính theo biểu lũy tiến từng phần. Ví dụ miễn thuế gồm tiền ăn ca tối đa 680.000 đồng, từ 15/10/2016 là 730.000 đồng/tháng, theo quy định tại thời điểm bài viết (năm 2016).
Ý chính
- Khái niệm thuế thu nhập cá nhân
- Những đối tượng phải nộp thuế thu nhập cá nhân (TNCN)
- Các khoản giảm trừ thuế thu nhập cá nhân
Theo quy định tại thời điểm đăng bài (15/11/2016); chính sách có thể đã thay đổi.
1. Khái niệm thuế thu nhập cá nhân
Khái niệm thuế thu nhập cá nhân
- Là loại thế trực thu mà người có thu nhập phải trích một phần tiền lương của mình hoặc từ những nguồn thu nhập khác nộp vào ngân sách Nhà nước.
2. Những đối tượng phải nộp thuế thu nhập cá nhân (TNCN)

Đối tượng tính thuế TNCN
- Là các cá nhân, công dân Việt Nam làm việc ở trong nước hoặc đi công tác, lao động ở nước ngoài.
- Là các cá nhân, công dân khác định cư tại Việt Nam có thu nhập theo quy định phải chịu thuế thu nhập cá nhân của pháp luật.
- Là các cá nhân, công dân định cư tại Việt Nam nhưng không mang quốc tịch Việt Nam mà định cư thời gian dài tại Việt Nam; người nước ngoài làm việc và lao động tại Việt Nam có thu nhập chịu thuế phát sinh tại Việt Nam.
3. Cách tính thuế thu nhập cá nhân (TNCN) đối với người lao động cư trú > 3 tháng
Cách tính thuế thu nhập cá nhân
- Các căn cứ để tính thuế TNCN đối với lao động từ các khoản tiền là:
+ thu nhập tính thuế
+ thuế suất
+ tính theo biểu lũy tiến từng phần bao gồm: Hợp đồng lao động > 3 tháng (tính cả trong trường hợp ký hợp đồng từ 3 tháng trở lên tại nhiều nơi, các cá nhân ký kết hợp đồng lao động > 3 tháng nhưng nghỉ việc trước khi hết hợp đồng lao động)
- Thời điểm tính thuế TNCN là thời điểm chi trả ngay sau đó
VD: Trả lương tháng 1/2016 vào ngày 5/2/2016 thì tính thuế TNCN vào tháng 1/3/2016.
Công thức tính thuế thu nhập cá nhân như sau:
|
Thuế TNCN phải nộp |
= |
Thu nhập tính thuế |
X |
Thuế suất |
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ
- Thu nhập chịu thuế = Tổng thu nhập - Các khoản được miễn thuế
+ Tổng thu nhập: là toàn bộ tiền từ các khoản thu nhập bao gồm: Tiền lương, tiền công, và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công, bao gồm cả các khoản phụ cấp, trợ cấp...
+ Các khoản được miễn thuế bao gồm:
> Tiền ăn giữa các ca, ăn trưa nhỏ hơn hoặc bằng 680.000/tháng (Nếu DN tự nấu ăn hoặc cấp phiếu ăn cho nhân viên thì nhân viên sẽ được miễn toàn bộ, nghĩa là không tính vào thu nhập chịu thuế TNCN)
Lưu ý: Bắt đầu từ ngày 15/10/2016 theo Thông tư 26/2016/TT-BLĐTBXH thì mức trợ cấp được tăng lên: nhỏ hơn hoặc bằng 730.000 đồng/người/tháng
> Tiền phụ cấp bảo hộ lao động không quá 5.000.000/năm.(Nếu là hiện vật thì được miễn toàn bộ).
- Nếu công ty trả bằng hiện vật (như mua quần áo... về cho nhân viên) thì sẽ không tính vào thu nhập chịu thuế TNCN của nhân viên.
> Mức chi phụ cấp cho điện thoại, công tác phí theo chế độ của công ty:
Tham khảo tại “ khoản 2 điều 2 Thông tư 111/2013/TT-BTC” quy định:
đ.4) Phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục,... cao hơn mức quy định hiện hành của Nhà nước. Mức khoán chi không tính vào thu nhập chịu thuế đối với một số trường hợp như sau:
đ.4.2) Đối với người lao động làm việc trong các tổ chức kinh doanh, các văn phòng đại diện: mức khoán chi áp dụng phù hợp với mức xác định thu nhập chịu thuế thu nhập doanh nghiệp theo các văn bản hướng dẫn thi hành Luật thuế thu nhập doanh nghiệp."
-> Hiện tại thì Luật thuế TNDN chưa quy định việc này. Nên các khoản này được thực hiện theo quy định, quy chế của mỗi công ty.
> Tiền phụ cấp cho việc thuê nhà không vượt quá 15% tổng thu nhập chịu thuế (chưa bao gồm tiền thuê nhà, điện nước và các dịch vụ đi kèm)
Theo Công văn 801/TCT-TNCN ngay 2/3/2016:
"- Khoản tiền thuê nhà, điện nước và các dịch vụ kèm theo (nếu có) đối với nhà ở do đơn vị sử dụng lao động trả thay tính vào thu nhập chịu thuế theo số thực tế trả thay nhưng không vượt quá 15% tổng thu nhập chịu thuế phát sinh (chưa bao gồm tiền thuê nhà, điện nước và dịch vụ kèm theo (nếu có)) tại đơn vị không phân biệt nơi trả thu nhập.
- Các khoản phụ cấp, trợ cấp không tính vào thu nhập chịu thuế được tổng hợp tại Danh mục tổng hợp các khoản phụ cấp, trợ cấp do cơ quan nhà nước có thẩm quyền ban hành làm cơ sở xác định thu nhập chịu thuế TNCN từ tiền lương, tiền công, ban hành tại công văn số 1381/TCT-TNCN ngày 24/4/2014 của Tổng cục Thuế."
> Tiền làm thêm giờ vào các ngày nghỉ, lễ, tăng ca vào ban đêm sẽ được trả cao hơn so với ngày bình thường.
> Các khoản tiền nhận được do công ty, tổ chức, cá nhân chi cho đám hiếu, hỉ của bản thân và gia đình người lao động theo quy định chung của công ty, tổ chức, cá nhân trả thu nhập và phù hợp với mức xác định thu nhập chịu thuế TNDN theo đúng quy định Luật thuế TNDN.
=> Theo Luật thuế TNDN quy định thì: toàn bộ chi phí có tính chất phúc lợi ở trên không quá một háng lương bình quân thực tế thực hiện trong năm tính thuế của tổ chức, doanh nghiệp.
- Những khoản phúc lợi khác thì tính vào thu nhập chịu thuế TNCN.
4. Các khoản giảm trừ thuế thu nhập cá nhân
Các khoản giảm trừ thuế TNCN
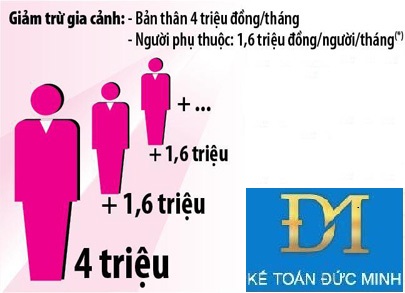
- Giảm trừ gia cảnh:
+ Đối với người nộp thuế là 9.000.000/tháng tương đương 108.000.000/năm.
+ Đối với mỗi người phụ thuộc trong gia đình là 3.600.000/tháng (phải đăng ký người phụ thuộc giảm trừ gia cảnh cho doanh nghiệp )
+ Các khoản bảo hiểm bắt buộc: BHXH (8%), BHYT(1,5%), BHTN (1%) và bảo hiểm nghề nghiệp trong một số nghề nghiệp đặc biệt.
+ Các khoản đóng góp cho các hoạt động từ thiện , nhân đạo, quỹ khuyến học.
>>> Một số quy định mới về miễn thuế TNCN
* Thuế suất
- Thuế suất thuế TNCN được áp dụng theo Biểu thuế luỹ tiến từng phần quy định tại: Phụ lục 01/PL-TNCN theo Thông tư số 111/2013/TT-BTC như sau:
Biểu thuế tích lũy từng phần
- Ngọc Anh -
Căn cứ pháp lý
- Thông tư 26/2016/TT-BLĐTBXH
- Thông tư 111/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


