
Trả lời nhanh
Chứng từ thu và chi nên để riêng, phiếu thu, phiếu chi đánh số theo thứ tự ngày tháng và kẹp hóa đơn, chứng từ liên quan phía sau; hóa đơn trả tiền mặt đi kèm phiếu chi, trả qua ngân hàng đi kèm ủy nhiệm chi. Hóa đơn đầu ra, đầu vào nên xếp theo thứ tự đã khai trên tờ khai hằng tháng và kẹp riêng từng tháng để cơ quan thuế kiểm tra nhanh.
Ý chính
- Chứng từ thu và chi để riêng, phiếu đánh số thứ tự theo ngày tháng phát sinh
- Hóa đơn trả tiền mặt kèm phiếu chi, trả qua ngân hàng kèm ủy nhiệm chi
- Ghi rõ hóa đơn đi kèm trong phần diễn giải của phiếu thu, chi, nhập, xuất
- Hóa đơn đầu vào, đầu ra xếp theo thứ tự đã khai trên tờ khai hằng tháng
- Mỗi tháng một tập có bìa; hóa đơn từ 20 triệu đồng phải thanh toán qua ngân hàng
Theo quy định tại thời điểm đăng bài (07/07/2014); chính sách có thể đã thay đổi.
Các chứng từ thu và chi nên để riêng; phiếu thu, phiếu chi phải đánh số thứ tự theo ngày tháng phát sinh rồi kẹp các hóa đơn và chứng từ liên quan vào sau. Hóa đơn nếu được trả bằng tiền mặt thì đi kèm với phiếu chi. Nếu trả bằng tiền gửi ngân hàng thì đi kèm ủy nhiệm chi. Sắp xếp theo thứ tự của số phiếu và nên xếp theo từng tháng.
Các chứng từ khác cũng cần sắp xếp riêng theo từng loại: PN, PX, …
Ngoài ra, trong phần nội dung (diễn giải) của PT, PC, PN, PX, … nên ghi rõ hoá đơn đi kèm để tiện cho việc tìm kiếm, đối chiếu sau này khi hoá đơn bị thất lạc.
Thí dụ, tại nội dung của PT ghi : “Thu tiền bán hàng (ông A, HĐ 0000001)”
Trước khi tách hóa đơn ra khỏi chứng từ bạn nên lật mặt sau tờ hóa đơn đó ghi lại số của chứng từ đó.
Hoặc ngược lại, mỗi hoá đơn nên ghi chú kèm theo số chứng từ PT, PC, PN, PX, …
Thí dụ, trên bảng kê hoá đơn – chứng từ mua vào – bán ra, tại cột ghi chú bạn điền vào số chứng từ liên quan.
Khi tách hoá đơn ra khỏi PT (hoặc PC, PN, PX, …) thì nên photo lại 1 bản hoá đơn để lưu kèm với chứng từ đó.
Hóa đơn đầu ra, đầu vào nên xếp theo thứ tự đã khai trên tờ khai hàng tháng để sau này Thuế kiểm tra được nhanh. Trước khi Thuế kiểm tra, kế toán phải tự kiểm đếm lại xem có sai sót tờ nào không.
Với hóa đơn mua vào – bán ra nên nên kẹp lại theo từng tháng tương ứng với tờ khai mỗi tháng; còn các loại phiếu khác thì tùy theo nhiều ít mà kẹp lại theo từng tháng hay từng quý hoặc năm.
1 - Công tác sắp xếp chứng từ gốc
- Chúng ta cần sắp xếp chứng từ gốc hàng tháng theo tuần tự của bảng kê thuế đầu vào đầu ra đã in và nộp báo cáo cho cơ quan thuế hàng tháng: Bắt đầu tư tháng 1 đến tháng 12 của năm tài chính , các chứng từ gốc: hóa đơn đầu vào + đầu ra được kẹp chung với tờ khai thuế GTGT hàng tháng đã nộp cho cơ quan thuế, Mỗi chứng từ hoặc một nhóm chứng từ phải kèm theo phiếu thu, phiếu chi, phiếu kế toán,...có đầy đủ chữ ký theo chức danh. Hóa đơn mua vào phải có phiếu chi , hóa đơn bán ra phải có phiếu thu , nếu thanh toán qua ngân hàng thì phải có bảng sao kê của ngân hàng
- Kẹp riêng chứng từ của từng tháng, mỗi tháng một tập có bìa đầy đủ
- Đi kèm theo chứng từ của năm nào là báo cáo của năm đó. Một số báo cáo thường kỳ là: Tờ khai kê thuế GTGT, XNK, Môn Bài, TTDB, báo cáo tình hình sử dụng hóa đơn, báo cáo thuế TNDN tạm nộp hàng quý...
- Báo cáo tài chính, quyết toán thuế TNDN, TNCN, hoàn thuế kèm theo của từng năm.
- Mỗi chứng từ hoặc một nhóm chứng từ phải kèm theo
Hóa đơn bán ra phải kẹp theo Phiếu thu nếu bán ra hoặc thu tiền vào đồng thời kẹp thêm phiếu xuất kho , kẹp theo hợp đồng và Biên bản nghiệm thu, thanh lý nếu có. Trường hợp này chỉ áp dụng khi bán hàng thu được tiền mặt với điều kiện hóa đơn VAT < 20.000.000đ vì theo quy định hóa đơn > 20.000.000đ phải thanh toán qua ngân hàng nếu không thanh toán qua ngân hàng thì phần thuế GTGT đó của bên mua sẽ không được khấu trừ Hóa đơn mua vào (đầu vào) phải kẹp với phiếu chi và phiếu nhập kho, phiếu đề nghị thanh toán kèm theo hợp đồng , thanh lý nếu có.
Nếu phát sinh trên 20 triệu:
• Với công ty xây dựng: phải làm hợp đồng kinh tế, thanh lý hợp đồng, biên bản nghiệm thu , biên bản thanh lý hợp đồng, giấy đề nghị thanh toán, chuyển khoản; hóa đơn gtgt bán ra
• Công ty thương mại, dịch vụ: Hợp đồng kinh tế, thanh lý hợp đồng, hóa đơn tài chính
Nếu bán chịu phải kẹp phiếu kế toán (hay phiếu hoạch toán) và phiếu xuất kho kèm theo hợp đồng , thanh lý nếu có. ,...
Tất cả phải có đầy đủ chữ ký theo chức danh.
- Kẹp riêng chứng từ của từng tháng, mỗi tháng một tập có bìa đầy đủ.
Nếu hóa đơn lớn hơn 20.000.000đ là hóa đơn bán hàng thông thường thì không cần phải chuyển khoản, chỉ cần làm hợp đồng và thanh lý hợp đồng là đủ điều kiện hợp thức hóa rồi
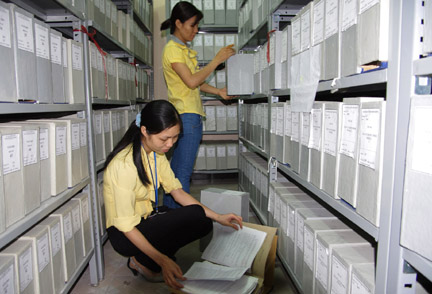 Lưu trữ và sắp xếp chứng từ một cách hợp lý
2 - Sắp xếp báo cáo đã nộp cho cơ quan thuế
- Đi kèm theo chứng từ của năm nào là báo cáo của năm đó. Một số báo cáo thường kỳ là: Tờ khai kê thuế GTGT hàng tháng, Báo cáo tình hình sử dụng hóa đơn, Xuất Nhập Khẩu, Môn Bài, Tiêu thụ đặc Biệt, báo cáo thuế thu nhập doanh nghiệp tạm tính hàng quý
- Báo cáo tài chính, quyết toán thuế TNDN, TNCN, hoàn thuế kèm theo của từng năm
3 - Chuẩn bị sổ sách đã in hàng năm (theo hình thức NCK)
- Sổ nhật ký chung
- Sổ nhật ký bán hàng
- Sổ nhật ký mua hàng
- Sổ quỹ tiền mặt
- Sổ tiền gửi ngân hàng
- Sổ nhật ký chi tiền
- Số nhật ký thu tiền
- Sổ chi tiết công nợ phải thu cho tất cả các khách hàng
- Sổ chi tiết công nợ phải trả cho tất cả các nhà cung cấp
- Biên bản xác nhận công nợ của từng đối tượng (nếu có) cuối năm.
- Sổ quỹ tiền mặt và sổ chi tiết ngân hàng.
- Sổ cái các tài khoản: 131 , 331, 111, 112, 152, 153, 154, 155, 211, 214,...621, 622, 627, 641, 642,...Tùy theo doanh nghiệp sử dụng quyết định 48 hoặc 15.
- Sổ tổng hợp về tình hình tăng giảm tài sản cố định
- Sổ tổng hợp về tình hình tăng giảm công cụ dụng cụ
- Sổ khấu hao tài sản cố định
- Sổ khấu hao công cụ dụng cụ
- Thẻ kho/ sổ chi tiết vật tư
- Bảng tổng hợp nhập xuất tồn từng kho
- Toàn bộ chứng từ đã nhập đều phải in ra ký (đầy đủ chữ ký).
Lưu ý: số thứ tự các phiếu phải được đánh và sắp xếp tuần tự theo số tăng dần không ngắt quãng, nhảy số.
4 - Sắp xếp các hợp đồng kinh tế
- Sắp xếp đầy đủ theo tuần tự từng hợp đồng đầu vào/ đầu ra:
- Kiểm tra các biên bản, giấy tờ của từng hợp đồng nếu có: hợp đồng, biên bản nghiệm thu, thanh lý hợp đồng
- Hợp đồng lao động và hệ thống thang bảng lương: hợp đồng lao động, bảng lương, phải có chữ ký đầy đủ
- Các quyết định bổ nhiệm, điều chuyển công tác, tăng lương.
5 - Hồ sơ pháp lý
- Chuẩn bị đầy đủ cả gốc và photo công chứng (xác thực).
- Các công văn đến/đi liên quan đến cơ quan thuế
6 – Kiểm tra chi tiết khác:
- Kiểm tra tra đối chiếu giữa sổ chi tiết với sổ tổng hợp tài khoản (sổ cái)
- Kiểm tra đối chiếu các nghiệp vụ kinh tế phát sinh so với sổ định khoản: hóa đơn đầu ra – vào và sổ kế toán
- Kiểm tra đối chiếu công nợ khách hàng
- Kiểm tra các khoản phải trả
- Kiểm tra dữ liệu nhập và khai báo thuế giữa hóa đơn đầu vào – ra với bảng kê khai thuế
- Đầu vào và đầu ra có cân đối
- Kiểm tra ký tá có đầy đủ
- Kiểm tra lại xem định khoản các khoản phải thu và phải trả định khoản có đúng
- Kiểm tra lại bảng lương xem ký có đầy đủ, số liệu trên sổ cái 334 và bảng lương có khớp : Đối với nhân viên phải có hồ sơ đầy đủ
- Kiểm tra lại số dư các tài khoản sổ cái : số dư TK 111,112 với sổ Quỹ tiền mặt, tiền gửi ngân hàng, Số dư các tài khoản : 511,515,711,621,622,627,641,642,811,911 nếu cuối kỳ có số dư bằng không là đúng, hoặc kiểm tra trên bảng cân đối phát sinh nếu tài khoản nào có số dư là sai
- Đối chiếu số liệu trên sổ cái và sổ chi tiết , bảng cân đối phát sinh có khớp với nhau
Các Dịch vụ của chúng tôi : Đào tạo kế toán thực tế, Dịch vụ báo cáo tài chính ,Dịch vụ quyết toán thuế
Liên hệ:
Học Viện Đào Tạo Kế Toán Đức Minh
0972.711.886
Nguồn : Internet
Thực hành cùng giảng viênMuốn làm được việc này trên chứng từ thật? Học kèm 1-1 với giảng viên Đức Minh.Xem khoá học
Lưu trữ và sắp xếp chứng từ một cách hợp lý
2 - Sắp xếp báo cáo đã nộp cho cơ quan thuế
- Đi kèm theo chứng từ của năm nào là báo cáo của năm đó. Một số báo cáo thường kỳ là: Tờ khai kê thuế GTGT hàng tháng, Báo cáo tình hình sử dụng hóa đơn, Xuất Nhập Khẩu, Môn Bài, Tiêu thụ đặc Biệt, báo cáo thuế thu nhập doanh nghiệp tạm tính hàng quý
- Báo cáo tài chính, quyết toán thuế TNDN, TNCN, hoàn thuế kèm theo của từng năm
3 - Chuẩn bị sổ sách đã in hàng năm (theo hình thức NCK)
- Sổ nhật ký chung
- Sổ nhật ký bán hàng
- Sổ nhật ký mua hàng
- Sổ quỹ tiền mặt
- Sổ tiền gửi ngân hàng
- Sổ nhật ký chi tiền
- Số nhật ký thu tiền
- Sổ chi tiết công nợ phải thu cho tất cả các khách hàng
- Sổ chi tiết công nợ phải trả cho tất cả các nhà cung cấp
- Biên bản xác nhận công nợ của từng đối tượng (nếu có) cuối năm.
- Sổ quỹ tiền mặt và sổ chi tiết ngân hàng.
- Sổ cái các tài khoản: 131 , 331, 111, 112, 152, 153, 154, 155, 211, 214,...621, 622, 627, 641, 642,...Tùy theo doanh nghiệp sử dụng quyết định 48 hoặc 15.
- Sổ tổng hợp về tình hình tăng giảm tài sản cố định
- Sổ tổng hợp về tình hình tăng giảm công cụ dụng cụ
- Sổ khấu hao tài sản cố định
- Sổ khấu hao công cụ dụng cụ
- Thẻ kho/ sổ chi tiết vật tư
- Bảng tổng hợp nhập xuất tồn từng kho
- Toàn bộ chứng từ đã nhập đều phải in ra ký (đầy đủ chữ ký).
Lưu ý: số thứ tự các phiếu phải được đánh và sắp xếp tuần tự theo số tăng dần không ngắt quãng, nhảy số.
4 - Sắp xếp các hợp đồng kinh tế
- Sắp xếp đầy đủ theo tuần tự từng hợp đồng đầu vào/ đầu ra:
- Kiểm tra các biên bản, giấy tờ của từng hợp đồng nếu có: hợp đồng, biên bản nghiệm thu, thanh lý hợp đồng
- Hợp đồng lao động và hệ thống thang bảng lương: hợp đồng lao động, bảng lương, phải có chữ ký đầy đủ
- Các quyết định bổ nhiệm, điều chuyển công tác, tăng lương.
5 - Hồ sơ pháp lý
- Chuẩn bị đầy đủ cả gốc và photo công chứng (xác thực).
- Các công văn đến/đi liên quan đến cơ quan thuế
6 – Kiểm tra chi tiết khác:
- Kiểm tra tra đối chiếu giữa sổ chi tiết với sổ tổng hợp tài khoản (sổ cái)
- Kiểm tra đối chiếu các nghiệp vụ kinh tế phát sinh so với sổ định khoản: hóa đơn đầu ra – vào và sổ kế toán
- Kiểm tra đối chiếu công nợ khách hàng
- Kiểm tra các khoản phải trả
- Kiểm tra dữ liệu nhập và khai báo thuế giữa hóa đơn đầu vào – ra với bảng kê khai thuế
- Đầu vào và đầu ra có cân đối
- Kiểm tra ký tá có đầy đủ
- Kiểm tra lại xem định khoản các khoản phải thu và phải trả định khoản có đúng
- Kiểm tra lại bảng lương xem ký có đầy đủ, số liệu trên sổ cái 334 và bảng lương có khớp : Đối với nhân viên phải có hồ sơ đầy đủ
- Kiểm tra lại số dư các tài khoản sổ cái : số dư TK 111,112 với sổ Quỹ tiền mặt, tiền gửi ngân hàng, Số dư các tài khoản : 511,515,711,621,622,627,641,642,811,911 nếu cuối kỳ có số dư bằng không là đúng, hoặc kiểm tra trên bảng cân đối phát sinh nếu tài khoản nào có số dư là sai
- Đối chiếu số liệu trên sổ cái và sổ chi tiết , bảng cân đối phát sinh có khớp với nhau
Các Dịch vụ của chúng tôi : Đào tạo kế toán thực tế, Dịch vụ báo cáo tài chính ,Dịch vụ quyết toán thuế
Liên hệ:
Học Viện Đào Tạo Kế Toán Đức Minh
0972.711.886
Nguồn : InternetKhoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


