

Trả lời nhanh
Theo Thông tư 133, các khoản giảm trừ doanh thu gồm chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại được ghi trực tiếp vào bên Nợ TK 511, thay cho TK 521. Với doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ, ghi Nợ TK 511 (giá chưa thuế), Nợ TK 333 (thuế GTGT), Có TK 131 (tổng giá trị); phương pháp trực tiếp ghi Nợ TK 511/Có TK 131.
Ý chính
- Sử dụng tài khoản 511 hạch toán giảm trừ doanh thu thay thế tài khoản 521
- Các khoản giảm trừ doanh thu theo Thông tư 133
- Cách hạch toán các khoản giảm trừ doanh thu theo Thông tư 133 mới nhất
Theo quy định tại thời điểm đăng bài (03/10/2017); chính sách có thể đã thay đổi.
1. Sử dụng tài khoản 511 hạch toán giảm trừ doanh thu thay thế tài khoản 521
- Nội dung: Phản ánh các khoản doanh thu và các khoản giảm trừ doanh thu phát sinh trong kỳ kế toán.
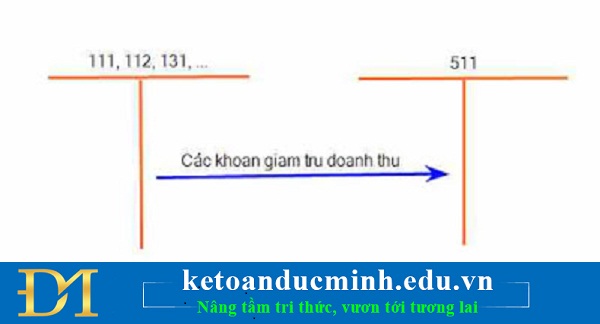
Sử dụng tài khoản 511 hạch toán giảm trừ doanh thu thay thế tài khoản 521
+ Bên Nợ:
Phản ánh các khoản giảm trừ doanh thu như giảm giá hàng bán, chiết khấu thương mại, hàng bán bị trả lại phát sinh trong kỳ.
Phản ánh doanh thu kết chuyển sang tài Khoản xác định kết quả kinh doanh cuối kỳ.
+ Bên Có:
Phản ánh các khoản doanh thu từ cung cấp sản phẩm, hàng hóa, dịch vụ… phát sinh trong kỳ kế toán của doanh nghiệp.
Tài khoản 511 không có số dư cuối kỳ.
2. Các khoản giảm trừ doanh thu theo Thông tư 133
Các khoản giảm trừ doanh thu theo Thông tư 133
- Chiết khấu thương mại: là khoản người bán giảm trừ cho người mua khi người mua với số lượng lớn hoặc mua đạt được một doanh số nào đó. Hoặc theo chính sách kích thích bán hàng của doanh nghiệp trong từng giai đoạn.
- Hàng bán bị trả lại: Cũng là một khoản làm giảm doanh thu bán hàng của doanh nghiệp trong kỳ. Hàng bán bị trả lại trong trường hợp doanh nghiệp cung cấp hàng hóa sai quy cách, phẩm chất, kích cỡ… so với hợp đồng kinh tế.
- Giảm giá hàng bán: Doanh nghiệp giảm giá hàng bán khi hàng của doanh nghiệp gần hết date, doanh nghiệp muốn tiêu thụ hết hàng tồn kho … Giảm giá hàng bán cũng làm doanh thu bán hàng và cung cấp dịch vụ của doanh nghiệp bị giảm.
3. Cách hạch toán các khoản giảm trừ doanh thu theo Thông tư 133 mới nhất
Cách hạch toán các khoản giảm trừ doanh thu theo Thông tư 133 mới nhất
a. Doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ:
Doanh nghiệp chiết khấu thương mại cho khách hàng:
Nợ TK 511: Phần chiết khấu cho khách hàng chưa thuế GTGT
Nợ TK 333: Phần thuế GTGT trên giá trị hàng chiết khấu cho khách hàng.
Có TK 131: Tổng giá trị chiết khấu cho khách hàng.
Doanh nghiệp giảm giá hàng bán cho khách hàng
Nợ TK 511: Giá trị giảm giá hàng bán cho khách hàng chưa có thuế GTGT
Nợ TK 333: Phần thuế GTGT trên giá trị giảm giá hàng bán
Có TK 131: Tổng giá trị giảm giá hàng bán.
Doanh nghiệp chấp nhận nhận lại hàng đã bán
Nợ Tk 511: Giá trị hàng đã bán bị trả lại chưa có thuế GTGT
Nợ TK 333: Phần thuế GTGT của số hàng đã bán bị trả lại
Có TK 131: Tổng giá trị hàng bán bị trả lại.
b. Doanh nghiệp tính thuế GTGT theo phương pháp trực tiếp:
Doanh nghiệp chiết khấu thương mại cho khách hàng:
Nợ TK 511: Phần chiết khấu cho khách hàng chưa thuế GTGT
Có TK 131: Tổng giá trị chiết khấu cho khách hàng.
Doanh nghiệp giảm giá hàng bán cho khách hàng
Nợ TK 511: Giá trị giảm giá hàng bán cho khách hàng chưa có thuế GTGT
Có TK 131: Tổng giá trị giảm giá hàng bán.
Doanh nghiệp chấp nhận nhận lại hàng đã bán
Nợ Tk 511: Giá trị hàng đã bán bị trả lại chưa có thuế GTGT
Có TK 131: Tổng giá trị hàng bán bị trả lại.
* Lưu ý:
- Các khoản giảm giá, chiết khấu thương mại là giá đã giảm trừ trên hóa đơn (giá bán là giá đã giảm, trừ- doanh thu thuần) thì không phải ghi nợ vài tài khoản 511.
- Chỉ khi các khoản giảm trừ chưa thể hiện giảm giá trên hóa đơn (xuất riêng hóa đơn giảm giá), hàng bán bị trả lại thì mới được ghi giảm doanh thu bán hàng (ghi nợ TK 511).
- Ngọc Anh –
>>> Mẫu theo dõi tình hình Kế toán các khoản giảm trừ doanh thu
>>> Khái niệm, cách hạch toán các khoản giảm trừ doanh thu theo thông tư 200
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Các khoản giảm trừ doanh thu theo Thông tư 133 và Thông tư 200
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


