

Trả lời nhanh
Khi ghi sai thuế suất trên hóa đơn GTGT mà hai bên không thu hồi hay lập hóa đơn điều chỉnh thì hạch toán theo số thuế đã ghi. Ví dụ ghi 10% thay cho 5% trên giá chưa thuế 100 triệu: bên bán ghi Nợ TK 131 110 triệu, Có TK 511 100 triệu, Có TK 3331 10 triệu. Nếu ghi thấp hơn quy định, bên bán ghi thêm Nợ TK 811 phần thuế thiếu và loại khỏi chi phí được trừ ở chỉ tiêu B4.
Ý chính
- Có hai trường hợp sai: ghi thuế suất cao hơn hoặc thấp hơn quy định
- Không có hóa đơn điều chỉnh hay biên bản thu hồi thì hai bên hạch toán theo hóa đơn đã viết
- Ghi cao hơn: bên bán Nợ TK 131, Có TK 511, Có TK 3331 theo số thuế đã ghi
- Bên mua ghi cao hơn mà không có xác nhận của quản lý thuế bên bán chỉ hạch toán thuế theo mức đúng vào TK 133
- Ghi thấp hơn: bên bán ghi Nợ TK 811 phần thuế thiếu và nhập vào chỉ tiêu B4 mẫu 03/TNDN
Theo quy định tại thời điểm đăng bài (07/11/2017); chính sách có thể đã thay đổi.
1. Các trường hợp ghi sai thuế suất trên hóa đơn giá trị gia tăng
- Có 2 trường hợp viết sai thuế suất trên hóa đơn trị gia tăng đó là:
- Viết thuế suất cao hơn so với quy định
- Viết thuế suất thấp hơn so với quy định
* Trong trường hợp khi viết sai thuế suất trên hóa đơn giá trị gia tăng, nếu không có hóa đơn điều chỉnh thuế suất hoặc không lập biên bản thu hồi hóa đơn viết sai, hai bên sẽ căn cứ vào hóa đơn đó hạch toán
>>> >>> Xử lý tình huống hóa đơn viết sai
2. Cách hạch toán điều chỉnh khi ghi sai suất trên hóa đơn giá trị gia tăng
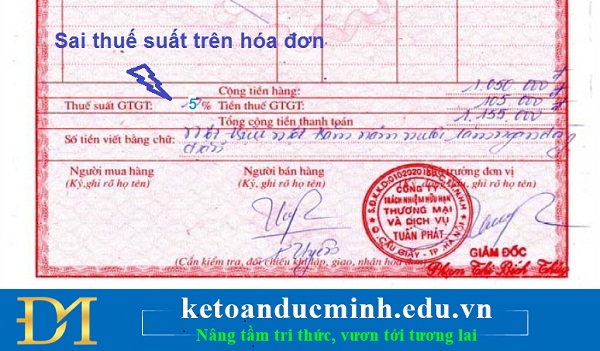
Cách hạch toán điều chỉnh khi ghi sai suất trên hóa đơn giá trị gia tăng
2.1. Cách hạch toán đối với trường hợp viết thuế suất cao hơn quy định
a) Ví dụ cụ thể
Công ty A xuất bán hàng hóa cho Công ty B, trị giá chưa thuế là 100 triệu. Mức thuế suất của mặt hàng này là 5% nhưng đã xuất hóa đơn thuế suất 10%. Giá thanh tooán là 110 triệu. Do hai bên không thỏa thuận thu hồi hóa đơn và xuất hóa đơn điều chỉnh, nên phải hạch toán theo số thuế đã viết.
b) Hướng dẫn hạch toán
- Đối với bên bán
Hạch toán doanh thu và số thuế phải nộp:
Nợ TK 131: 110.000.000
Có TK 511: 100.000.000
Có TK 3331: 10.000.000
Đồng thời kết chuyển giá vốn
- Đối với bên mua
Nếu không có xác nhận của Quản lý thuế bên bán:
Nợ TK 156 : 104.761.905
Nợ TK 133: 5.238.095
Có TK 331 : 110.000.000
Nếu có xác nhận của Quản lý thuế trực tiếp bên bán vàđã kê khai nộp thuế theo mức thuế đã ghi trên hóađơn:
Nợ TK 156: 100.000.000
Nợ TK 133: 10.000.000
Có TK 331: 110.000.000
2. 2. Cách hạch toán đối với trường hợp viết thuế suất thấp hơn quy định
a) Ví dụ cụ thể
Công ty A xuất bán cho Công ty B máy tính xách tay, giá chưa thuế là 30 triệu. Mức thuế suất của mặt hàng này là 10%, nhưng xuất hóa đơn thuế suất 5%. Giá thanh toán là 31,5 triệu. Do hai bên không thỏa thuận thu hồi hóa đơn và xuất hóa đơn điều chỉnh, nên phải hạch toán theo số thuế đã viết.
b) Hướng dẫn hạch toán
- Đối với bên bán
Ghi nhận doanh thu, số thuế GTGT phải nộp, số tiền thuế GTGT ghi thiếu so với số thuế GTGT
Nợ TK 131: 31.500.000
Nợ TK 811: 1.500.000
Có TK 511: 30.000.000
Có TK 3331: 3.000.000
Cuối kỳ, khi lập quyết toán thuế TNDN, thì loại số thuế truy thu ra khỏi chi phíđược trừ bằng cách ghi vào chỉ tiêu B4 trên Mẫu 03/TNDN số tiền 1,5 triệu.
- Đối với bên mua
Khi mua hàng hóa về nhập kho:
Nợ TK 156: 30.000.000
Nợ TK 133: 1.500.000
Có TK 331: 31.500.000
Như vậy đối với bên mua hàng nếu theo đúng quy định thì số thuế GTGT được khấu trừ là 3.000.000 đồng. Nhưng do bên bán viết sai thuế suất cả 2 bên tự điều chỉnh thì số thuế GTGT được khấu trừ bây giờ sẽ chỉ là số thuế trên hóa đơn đã ghi là 1.500.000 đồng.
- Ngọc Anh –
>>> Cách xử lý các trường hợp viết sai hóa đơn GTGT
>>> Đề xuất xuất tăng thuế suất thuế GTGT từ 10% lên 12% - KTĐM
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


