
Trả lời nhanh
Bài cho rằng nhiều doanh nghiệp, nhất là doanh nghiệp nhà nước cổ phần hóa, vẫn trích quỹ khen thưởng phúc lợi từ lợi nhuận sau thuế, trong khi lợi nhuận sau thuế đúng ra chỉ chi trả cho cổ đông. Cách này khiến chi phí khen thưởng không vào chi phí doanh nghiệp, làm lợi nhuận báo cáo cao hơn thực tế, gây thiệt cho cổ đông và thiếu minh bạch.
Ý chính
- Chi quỹ khen thưởng phúc lợi cần được đại hội cổ đông thông qua.
- Nhiều doanh nghiệp niêm yết, nhà nước cổ phần hóa trích quỹ từ lợi nhuận sau thuế.
- Cách trích này làm méo mó BCTC và thổi phồng lợi nhuận.
- Bản chất khoản chi là chi phí tiền lương, tiền công của doanh nghiệp.
- Lợi nhuận sau thuế đúng ra chỉ dùng chi trả cho cổ đông.
Theo quy định tại thời điểm đăng bài (19/05/2021); chính sách có thể đã thay đổi.
Quỹ khen thưởng phúc lợi: Những doanh nghiệp nào trích nhiều nhất?
Quỹ khen thưởng phúc lợi là những khoản chi không cần bàn cãi về lý do và cũng là những khoản chi cần được đại hội cổ đông thông qua. Tuy nhiên, cách chi khoản quỹ này thì có khá nhiều vấn đề. Hiện nay, rất nhiều doanh nghiệp niêm yết đặc biệt là các doanh nghiệp nhà nước cổ phần hóa thường trích quỹ này từ lợi nhuận sau thế.
Điều này làm méo mó báo cáo tài chính, thổi phồng lợi nhuận của doanh nghiệp và tiềm ẩn những điều không minh bạch trong chi tiêu từ nguồn quỹ này.
Cái tên nó đã nói lên bản chất. Quỹ khen thưởng phúc lợi là quỹ dùng để chi thưởng cho ban lãnh đạo, nhân viên của công ty. Ở nhiều doanh nghiệp, khoản chi từ quỹ khen thưởng hàng năm có thể lên tới vài tháng lương của người lao động.
Với những doanh nghiệp sản xuất sử dụng nhiều nhân công thì khoản chi này hàng năm thường rất lớn.
Bản chất tài chính của quỹ khen thưởng phúc lợi
Về bản chất, quỹ khen thưởng phúc lợi thường được chi cho nhân viên, ban lãnh đạo dưới dạng tiền. Nó bao gồm các khoản tiền thưởng năng suất lao động, thưởng hiệu quả kinh doanh, thưởng nghĩ lễ, tết…muôn hình vạn trạng. Và tổng thể thì các khoản chi từ quỹ khen thưởng, phúc lợi có thể coi là chi phí có bản chất tiền lương, tiền công mà công ty phải chi ra cho người lao động. Nó là chi phí của doanh nghiệp.
Cách trích quỹ gây thiệt hại cho cổ đông
Phần lớn các doanh nghiệp nhà nước cổ phần hóa vẫn giữ tục lệ cũ là sẽ trích quỹ khen thưởng, phúc lợi từ lợi nhuận sau thuế. Đúng ra lợi nhuận sau thuế thì chỉ chi trả cho cổ đông mà thôi. Với cách làm này thì khi chi tiền ra từ quỹ sẽ không phải hạch toán vào chi phí của doanh nghiệp. Điều này khiến cho lợi nhuận báo cáo hàng năm trở thành một con số ảo vì chưa tính các chi phí khen thưởng ban lãnh đạo, nhân viên.
Rõ ràng chi khen thưởng người lao động là chi phí của doanh nghiệp, là chi phí đối với cổ đông. Vậy mà nhiều lãnh đạo doanh nghiệp vẫn làm theo cái cách ngược đời, không nghĩ cho cổ đông khi họ trích từ lợi nhuận sau thuế. Ngược lại, nếu doanh nghiệp trích quỹ khen thưởng phúc lợi trước thuế thì lợi nhuận sẽ giảm, nhưng ít nhất công ty sẽ giảm được thuế thu nhập doanh nghiệp khi hạch toán các khoản chi phí này một cách hợp pháp.
Ví dụ: điển hình sau sẽ vẽ lên bức tranh toàn cảnh
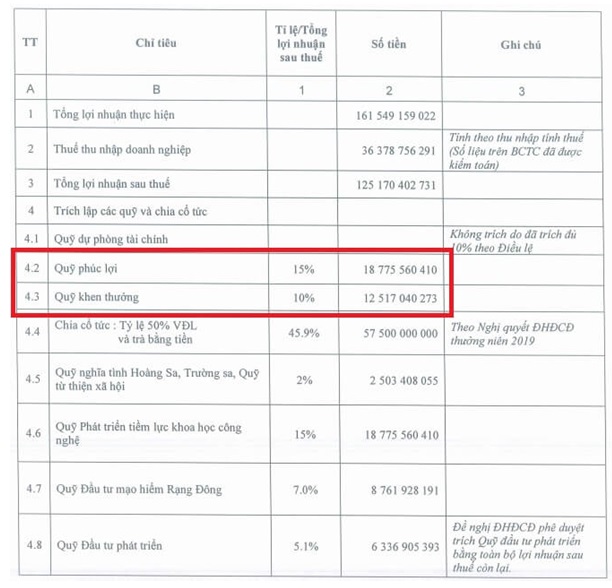
Kế hoạch trích quỹ khen thưởng, phúc lợi của một doanh nghiệp niêm yết
Rủi ro ban lãnh đạo chi sai mục đích
Với quỹ được trích từ lợi nhuận sau thuế, khi chi ra khoản chi thưởng sẽ không được hạch toán chi phí mà nó chỉ giảm tiền, giảm quỹ khen thưởng của doanh nghiệp. Với các khoản chi không chạy vào chi phí trên báo cáo tài chính, ban lãnh đạo rất có thể chi cho các mục đích không phục vụ cho hoạt động kinh doanh của doanh nghiệp. Nói một cách khác, ban lãnh đạo rất có thể tư lợi riêng tìm mọi cách để hưởng lợi nhiều nhất từ quỹ này.
Nếu bạn là một nhà đầu tư, tôi mong rằng bạn hiểu rõ bản chất của cách trích quỹ khen thưởng phúc lợi này để chất vấn ban lãnh đạo một cách phù hợp rằng tại sao không trích quỹ trước thuế để tiết kiệm tiền thuế cho cổ đông, và yêu cầu ban lãnh đạo báo cáo việc chi quỹ khen thưởng hàng năm cho đại hội cổ đông.
Những doanh nghiệp trích nhiều quỹ khen thưởng phúc lợi
Những doanh nghiệp trích nhiều quỹ khen thưởng phúc lợi từ lợi nhuận sau thuế khiến bức tranh tài chính trên các báo cáo kiểm toán bị méo mó. Lý do là số lợi nhuận đã kiểm toán trở nên là một con số hài hước và có thể giảm đi tới 30% sau khi trích quỹ. Phần này tôi sẽ đề cập tới một số doanh nghiệp thường xuyên trích quỹ khen thưởng chiếm tỷ lệ lớn trong lợi nhuận.
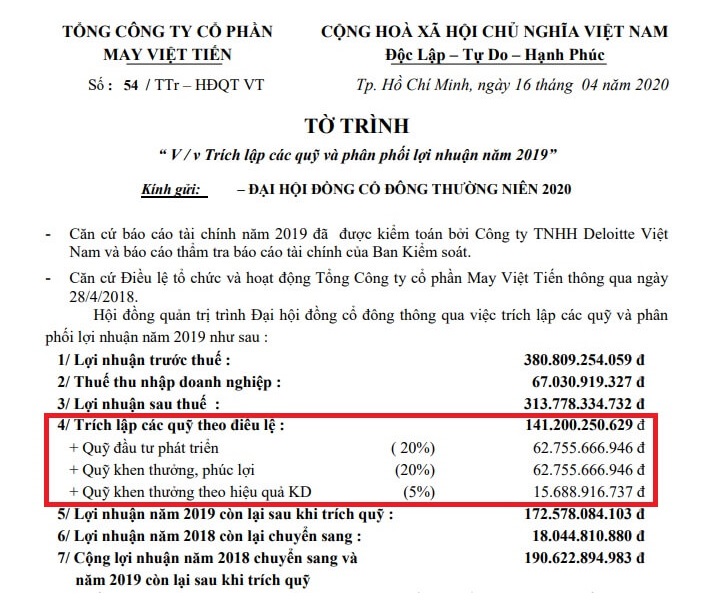
VGG – Tổng Công ty cổ phần May Việt Tiến trích 25% lợi nhuận (Nguồn: Internet)
Tổng công ty cổ phần May Việt Tiến (mã cổ phiếu VGG) là một trong những doanh nghiệp có lịch sử nhiều năm trích quỹ khen thưởng phúc lợi ở mức cao. Theo nghị quyết Đại hội cổ đông thường niên gần nhất năm 2020 thì VGG trích tới 25% lợi nhuận sau thuế cho quỹ khen thưởng, phúc lợi.
Điều đáng nói là theo Báo cáo tài chính đã kiểm toán của công ty mẹ thì Lợi nhuận sau thuế của may Việt Tiến là 313 tỷ. Sau pha trích quỹ khen thưởng phúc lợi kinh điển này thì lợi nhuận chỉ còn 75% số báo cáo (còn 234 tỷ VNĐ). Rõ ràng một doanh nghiệp lãi 313 tỷ với một DN lãi 234 tỷ sẽ là hai doanh nghiệp khác nhau một trời một vực đó. Nhà đầu tư nào mà cứ dựa trên tiền lãi 313 tỷ để tính P/E mà mua cổ phiếu của VGG thì chỉ có “toi” nhé.
Hỏi đáp và Trả lời (Nguồn: Internet)
---------------------------------------------------
Hỏi:
1.Hàng năm công ty có trích lợi nhuận sau thuế để lập quỹ khen thưởng phúc lợi. Nếu quỹ khen thưởng phúc lợi năm trước mà mình sử dụng không hết thì cuối năm công ty phải giải quyết làm sao với quỹ còn thừa đó?
2.Quỹ khen thưởng phúc lợi được dùng vào mục đích gì?
3.Số tiền trích lập quỹ dựa vào cơ sở nào để trích lập?
Trả lời:
Việc trích lập quỹ phúc lợi dựa vào cơ sở pháp lý là Luật doanh nghiệp và các văn bản hướng dẫn thi hành.
Việc trích lập và sử dụng quỹ phúc lợi thường theo đề xuất của công đoàn trong công ty.
Công ty phải có quy định cụ thể về quản lý và sử dụng quỹ phúc lợi thì như thế sẽ biết được quỹ phúc lợi còn tồn trong năm sẽ sử dụng như thế nào
Hỏi:
Xin cho tôi hỏi khi nào thì được lập quỹ khen thưởng, lập vào thời điểm nào? Tôi đọc một số quy tắc thì thấy được lập khi có lợi nhuận và lập vào cuối năm. Vì bây giờ tôi bị vướng là số tồn quỹ tiền mặt quá nhiều, trong khi thực tế lại không có, thậm chí đi vay rất nhiều. Giờ tôi không biết xử lý làm sao nữa. Bởi vì phiếu thu đều thể hiện các cổ đông đều góp vốn đầy đủ, nhưng thực tế thì không đúng như phiếu thu. Vậy giờ tôi nên xử lý thế nào đây?
Tôi rối quá, luật sư làm ơn hướng dẫn cho tôi cách giải quyêt được không?
Trả lời:
Đối với công ty cổ phần thì thông thường sau khi kết thúc năm tài chính sẽ tiến hành kiểm toán xác định lợi nhuận. Sau đó sẽ tiến hành họp đại hội đồng cổ đông thường niên để báo cáo kết quả sản xuất kinh doanh, phương hướng sản xuất kinh doanh năm tới và việc sử dụng lợi nhuận sau thuế cùng các vấn đề khác theo điều lệ công ty. Lợi nhuận sau thuế sẽ được phân bổ cho các loại quỹ doanh nghiệp trong đó có quỹ phúc lợi.
Hoặc:
Trước tiên bạn phải cân đối lại sổ quỹ, kiểm kê toán bộ tài sản Quyết toán TC.
Mức trích các quỹ được trích khi có sự nhất trí của đại hội đồng cổ đồng thông qua đại hội cổ đông thường niên hàng năm
Hỏi:
Tỷ lệ phân chia hai quỹ khen thưởng, phúc lợi có được văn bảo nào quy định cụ thể không? nếu công ty tôi muốn thay đổi tỷ lệ phân chia 2 quỹ so với năm trước thì cần phải làm những thủ tục gì?căn cứ để thực hiện các thủ tục đó?
Trả lời:
Tỷ lệ phân chia quỹ khen thưởng và phúc lợi thường được quy định trong điều lệ công ty và thông qua đại hội công nhân viên chức công ty/ Hội nghị người lao động công ty quyết định hàng năm.
Chúc các bạn làm việc đạt hiệu quả!
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


