

Trả lời nhanh
Hàng khuyến mại, hàng mẫu, quảng cáo vẫn phải lập hóa đơn điện tử (khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, hiệu lực 01/7/2026, thay Nghị định 123/2020/NĐ-CP). Hàng khuyến mại theo pháp luật thương mại có giá tính thuế GTGT bằng 0 và phải thể hiện rõ là khuyến mại trên hóa đơn; không thực hiện đúng quy định khuyến mại thì tính thuế như hàng biếu, tặng; khuyến mại giảm giá thì tính thuế trên giá đã giảm. Doanh nghiệp được lập hóa đơn tổng hợp theo tháng, quý cho hàng khuyến mại, biếu, tặng kèm bảng kê.
Ý chính
- Hàng khuyến mại, hàng mẫu, quảng cáo vẫn phải lập hóa đơn điện tử (khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP)
- Hàng khuyến mại theo pháp luật thương mại, hàng mẫu, hàng tặng không thu tiền có giá tính thuế GTGT bằng 0 (Điều 7 Luật 48/2024/QH15; Điều 6 Nghị định 181/2025/NĐ-CP)
- Phải thể hiện rõ khoản khuyến mại trên hóa đơn (điểm đ mục 5 Phụ lục Nghị định 254/2026/NĐ-CP)
- Không thực hiện đúng quy định khuyến mại của pháp luật thương mại thì giá tính thuế như hàng biếu, tặng, cho
- Từ 01/7/2026 được lập hóa đơn tổng hợp theo tháng, quý cho hàng khuyến mại, cho, biếu, tặng, kèm bảng kê và danh sách chi tiết; khách yêu cầu thì lập theo từng giao dịch
- Thông báo hoặc đăng ký khuyến mại với Sở Công Thương tùy hình thức theo Nghị định 81/2018/NĐ-CP đã được sửa đổi
Theo quy định tại thời điểm đăng bài (03/12/2018); chính sách có thể đã thay đổi.
Cập nhật ngày 14/11/2026: bài đã được cập nhật theo Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử (hiệu lực từ 01/7/2026, thay Nghị định 123/2020/NĐ-CP), Luật Thuế GTGT 48/2024/QH15 và Nghị định 181/2025/NĐ-CP. Thông tư 39/2014/TT-BTC được nhắc dưới đây chỉ như hướng dẫn thời kỳ trước.
Những mặt hàng dùng để làm hàng mẫu, quảng cáo hay khuyến mại thì doanh nghiệp cũng cần phải lập hóa đơn. Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP quy định người bán phải lập hóa đơn điện tử để giao cho người mua, bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu và hàng hóa, dịch vụ dùng để cho, biếu, tặng. Vậy cách viết những hóa đơn này như thế nào?
Quy định về khuyến mại, thuế GTGT và đăng ký
Trước đây, điểm 2.4 Phụ lục 4 Thông tư 39/2014/TT-BTC hướng dẫn việc lập hóa đơn cho hàng khuyến mại, hàng mẫu, quảng cáo; Thông tư này không còn là căn cứ hiện hành. Hiện nay cần lưu ý:
- Thuế GTGT: đối với hàng hóa, dịch vụ dùng để khuyến mại theo quy định của pháp luật về thương mại, giá tính thuế được xác định bằng không (0) (điểm c khoản 1 Điều 7 Luật Thuế GTGT 48/2024/QH15; khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP). Riêng khuyến mại dưới hình thức giảm giá thì giá tính thuế là giá đã giảm, không phải bằng không (khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP). Trong đó, hàng mẫu, dịch vụ mẫu để khách hàng dùng thử không phải trả tiền và hàng hóa, dịch vụ tặng không thu tiền đều có giá tính thuế bằng không (0).
- Thông báo, đăng ký với Sở Công Thương: tùy hình thức khuyến mại, thương nhân phải thông báo hoặc đăng ký chương trình khuyến mại theo Nghị định 81/2018/NĐ-CP (đã được sửa đổi bởi Nghị định 128/2024/NĐ-CP và Nghị định 239/2026/NĐ-CP, hiệu lực từ 26/6/2026).
- Không thực hiện đúng quy định về khuyến mại: nếu bán hàng, cung cấp dịch vụ nhưng không thực hiện theo quy định về khuyến mại của pháp luật thương mại thì giá tính thuế GTGT thực hiện như hàng hóa biếu, tặng, cho, tức là giá tính thuế của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh (khoản 2 và khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP). Xem thêm: Những trường hợp nào khuyến mại bắt buộc phải đăng ký.
Cách viết hóa đơn khi hàng khuyến mại xuất chung với hàng mua (ghi chung một hóa đơn)
Kế toán hay người bán hàng vẫn lập hóa đơn cho hàng mua như bình thường, còn hàng khuyến mại được thể hiện ngay trên hóa đơn: ghi tên hàng, đơn vị tính, số lượng và ghi rõ đó là hàng khuyến mại không thu tiền. Theo điểm đ mục 5 Phụ lục kèm Nghị định 254/2026/NĐ-CP, khi áp dụng khuyến mại theo quy định của pháp luật thì phải thể hiện rõ khoản khuyến mại trên hóa đơn; việc xác định giá tính thuế GTGT thực hiện theo pháp luật về thuế GTGT (giá tính thuế của hàng khuyến mại bằng 0, nêu trên).
Trước đây, theo hướng dẫn tại Thông tư 39/2014/TT-BTC, hàng khuyến mại xuất chung chỉ ghi tên hàng, ghi rõ là hàng khuyến mại không thu tiền, ghi đơn vị tính, số lượng và không ghi cột trị giá, thành tiền. Hình dưới đây minh họa cách trình bày theo hướng dẫn đó, để tham khảo; Nghị định 254/2026/NĐ-CP không quy định riêng cách trình bày từng cột của dòng hàng khuyến mại.
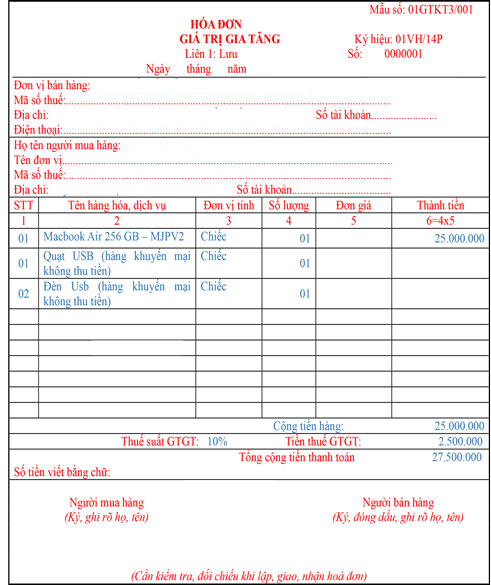
Cách viết hóa đơn hàng khuyến mại tách riêng
Kế toán hoặc người bán hàng vẫn lập hóa đơn, ghi tên hàng khuyến mại và ghi rõ HÀNG KHUYẾN MẠI KHÔNG THU TIỀN, ghi đơn vị tính, số lượng. Giá tính thuế của hàng khuyến mại bằng 0 nên không phát sinh thuế GTGT đầu ra trên hóa đơn này. Theo hướng dẫn trước đây tại Thông tư 39/2014/TT-BTC, trên hóa đơn không ghi đơn giá, thành tiền và phần thuế suất GTGT, tiền thuế thì gạch chéo; hình dưới đây minh họa cách làm đó để tham khảo.
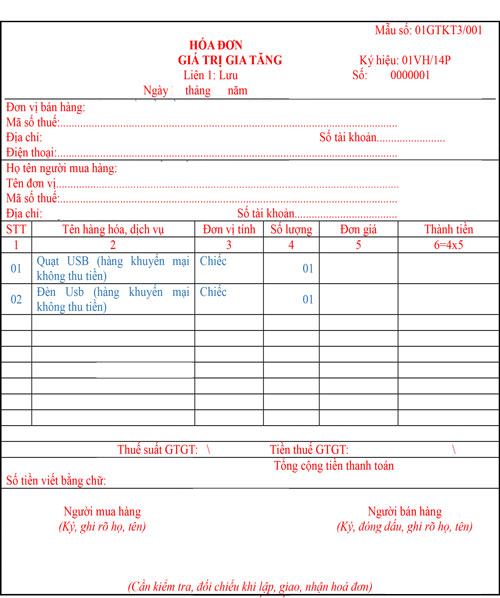
Lập hóa đơn tổng hợp cho hàng khuyến mại, cho, biếu, tặng (từ 01/7/2026)
Đối với hàng hóa, dịch vụ khuyến mại theo quy định của pháp luật về thương mại; hàng hóa, dịch vụ cho, biếu, tặng phù hợp với quy định của pháp luật, doanh nghiệp được lập hóa đơn tổng hợp cho các giao dịch phát sinh trong tháng, quý phù hợp với kỳ khai thuế GTGT (điểm a.3 mục 5 Phụ lục kèm Nghị định 254/2026/NĐ-CP). Doanh nghiệp phải:
- Bảo đảm hóa đơn tổng hợp phản ánh đầy đủ, chính xác các giao dịch phát sinh;
- Lưu giữ danh sách chi tiết hàng hóa, dịch vụ khuyến mại, cho, biếu, tặng và hồ sơ có liên quan; cung cấp thông tin, tài liệu khi cơ quan có thẩm quyền yêu cầu;
- Lập hóa đơn theo từng giao dịch giao cho khách hàng nếu khách hàng yêu cầu;
- Ghi rõ trên hóa đơn “kèm theo bảng kê số..., ngày... tháng... năm”; bảng kê có tên, mã số thuế, địa chỉ người bán, tên hàng hóa, dịch vụ, số lượng, đơn giá, thành tiền, ngày lập, tên và chữ ký người lập bảng kê.
Bài viết và khoá học liên quan
- Có phải lập hóa đơn hàng mẫu không? Kê khai thuế như thế nào?
- Hàng khuyến mãi, cho tặng có phải khấu trừ thuế TNCN?
- Cách viết hóa đơn hàng bán bị trả lại
- Hướng dẫn cách viết vô cùng chi tiết “20 tiêu chí” trên hóa đơn bán hàng
- Quy định làm tròn số khi viết hóa đơn trong kế toán
- Viết sai hóa đơn nhưng chưa xé khỏi cuống, chưa giao cho khách hàng thì xử lý thế nào?
- Khóa học Kế toán bán hàng
Căn cứ pháp lý
- Nghị định 254/2026/NĐ-CP
- Luật 48/2024/QH15
- Nghị định 181/2025/NĐ-CP
- Nghị định 81/2018/NĐ-CP
- Nghị định 239/2026/NĐ-CP
- Thông tư 39/2014/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


