

Trả lời nhanh
Theo khoản 21 Điều 2 Nghị định 35/2022/NĐ-CP, doanh nghiệp chế xuất là doanh nghiệp thực hiện hoạt động chế xuất (sản xuất hàng xuất khẩu, cung ứng dịch vụ cho sản xuất hàng xuất khẩu, xuất khẩu) trong khu chế xuất, khu công nghiệp hoặc khu kinh tế. Khu chế xuất và doanh nghiệp chế xuất được áp dụng quy định về khu phi thuế quan, có tường rào, cổng ra vào để hải quan giám sát (Điều 26). Nghị định 35/2022 thay Nghị định 82/2018; các Nghị định 29/2008, 164/2013, 114/2015 đã hết hiệu lực từ 10/7/2018.
Ý chính
- Doanh nghiệp chế xuất theo khoản 21 Điều 2 Nghị định 35/2022: thực hiện hoạt động chế xuất trong khu chế xuất, khu công nghiệp, khu kinh tế
- Khu chế xuất và doanh nghiệp chế xuất áp dụng quy định khu phi thuế quan; có tường rào, cổng ra vào để hải quan giám sát (khoản 2 Điều 26)
- Hàng nhập khẩu vào khu phi thuế quan chỉ dùng trong khu không chịu thuế; hàng vào/ra nội địa chịu thuế (Điều 2 Luật 107/2016/QH13)
- Nguyên liệu nhập khẩu để sản xuất hàng xuất khẩu được miễn thuế nhập khẩu theo điều kiện hướng dẫn tại Nghị định 134/2016/NĐ-CP
- Hạch toán riêng, kho riêng khi làm thêm hoạt động mua bán hàng hóa (khoản 6 Điều 26)
Theo quy định tại thời điểm đăng bài (03/02/2018); chính sách có thể đã thay đổi.
Cập nhật ngày 14/11/2026: bài đã được cập nhật theo Nghị định 35/2022/NĐ-CP về quản lý khu công nghiệp và khu kinh tế (hiệu lực từ 15/7/2022), thay thế Nghị định 82/2018/NĐ-CP; trước đó Nghị định 82/2018/NĐ-CP đã thay Nghị định 29/2008/NĐ-CP (sửa đổi bởi Nghị định 164/2013/NĐ-CP và 114/2015/NĐ-CP) mà bài viết trước đây dẫn.
Doanh nghiệp chế xuất là gì? Khác với những doanh nghiệp cung cấp và phân phối thì doanh nghiệp chế xuất là những doanh nghiệp chuyên về việc sản xuất hàng hóa để giúp cho dịch vụ phân phối hàng hóa có được một lượng hàng hóa xuất khẩu ra thị trường quốc tế. Đóng vai trò then chốt trong việc phát triển của tất cả các quốc gia và vùng lãnh thổ trên toàn thế giới.
Thế nào là doanh nghiệp chế xuất
Theo khoản 21 Điều 2 Nghị định 35/2022/NĐ-CP, doanh nghiệp chế xuất là doanh nghiệp thực hiện hoạt động chế xuất trong khu chế xuất, khu công nghiệp và khu kinh tế. Hoạt động chế xuất gồm sản xuất hàng xuất khẩu, cung ứng dịch vụ cho sản xuất hàng xuất khẩu và hoạt động xuất khẩu. Khu chế xuất là khu công nghiệp chuyên sản xuất hàng xuất khẩu, cung ứng dịch vụ cho sản xuất hàng xuất khẩu và được ngăn cách với bên ngoài theo quy định về khu phi thuế quan trong pháp luật về thuế xuất khẩu, thuế nhập khẩu (khoản 2 Điều 2).
Như vậy, theo quy định hiện hành, doanh nghiệp chế xuất không chỉ nằm trong khu chế xuất mà có thể hoạt động trong khu công nghiệp, khu kinh tế. Nhà đầu tư thành lập doanh nghiệp chế xuất phải nộp cam kết về khả năng đáp ứng điều kiện giám sát hải quan khi làm thủ tục đầu tư (khoản 1 Điều 26). Sau khi xây dựng xong, doanh nghiệp phải được cơ quan hải quan xác nhận đủ điều kiện trước khi đi vào hoạt động, nếu không thì không được hưởng chính sách khu phi thuế quan (khoản 3 Điều 26). Trước đây, theo Nghị định 114/2015/NĐ-CP, bài này nêu doanh nghiệp chế xuất phải nằm trong khu chế xuất, xuất khẩu 100% sản phẩm và khai báo với cơ quan hải quan.
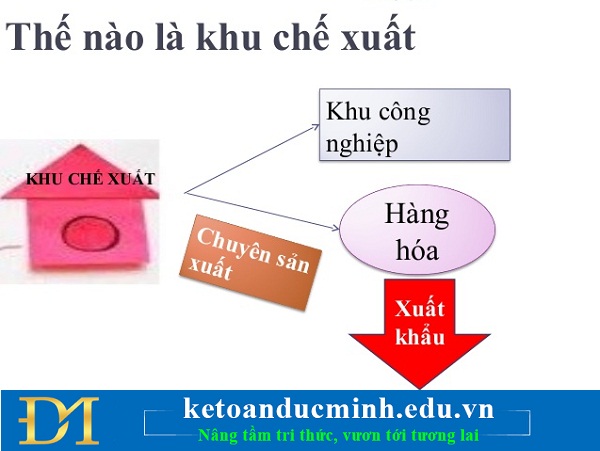
Doanh nghiệp chế xuất
Thuế suất với doanh nghiệp chế xuất
Theo Luật Thuế xuất khẩu, thuế nhập khẩu 107/2016/QH13, hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan, hàng hóa đưa từ khu phi thuế quan này sang khu phi thuế quan khác không thuộc đối tượng chịu thuế (điểm c khoản 4 Điều 2). Ngược lại, hàng hóa đưa từ thị trường trong nước vào khu phi thuế quan hoặc từ khu phi thuế quan vào thị trường trong nước thuộc đối tượng chịu thuế (khoản 2 Điều 2).
Đối với nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất hàng hóa xuất khẩu, Luật quy định thuộc đối tượng miễn thuế nhập khẩu (khoản 7 Điều 16). Các điều kiện cụ thể dưới đây thực hiện theo hướng dẫn tại Nghị định 134/2016/NĐ-CP (đã được sửa đổi, bổ sung) và văn bản hướng dẫn hải quan hiện hành; khi áp dụng, các bạn nên đối chiếu văn bản đang có hiệu lực:
- Tổ chức, cá nhân sản xuất hàng hóa xuất khẩu có cơ sở sản xuất trên lãnh thổ Việt Nam; có quyền sở hữu hoặc quyền sử dụng máy móc, thiết bị tại cơ sở sản xuất phù hợp với nguyên liệu, vật tư, linh kiện nhập khẩu để sản xuất hàng hóa xuất khẩu và thực hiện thông báo cơ sở sản xuất theo quy định của pháp luật về hải quan;
- Nguyên liệu, vật tư, linh kiện nhập khẩu được sử dụng để sản xuất sản phẩm đã xuất khẩu;
- Trị giá hoặc lượng nguyên liệu, vật tư, linh kiện nhập khẩu được miễn thuế là trị giá hoặc lượng thực tế được sử dụng để sản xuất sản phẩm thực tế xuất khẩu, xác định khi quyết toán việc quản lý, sử dụng nguyên liệu, vật tư, linh kiện nhập khẩu theo quy định của pháp luật về hải quan.
Quy định về doanh nghiệp chế xuất
Căn cứ Điều 26 Nghị định 35/2022/NĐ-CP (thay Nghị định 82/2018/NĐ-CP; các quy định cũ tại Nghị định 114/2015 sửa đổi Nghị định 29/2008 và Nghị định 164/2013 đã hết hiệu lực từ 10/7/2018), có một số quy định chung về khu chế xuất, doanh nghiệp chế xuất như sau:
Khu chế xuất và doanh nghiệp chế xuất được áp dụng quy định về khu phi thuế quan trong pháp luật thuế xuất khẩu, thuế nhập khẩu.
Khu chế xuất, doanh nghiệp chế xuất và phân khu dành cho doanh nghiệp chế xuất phải có hệ thống tường rào, cổng ra vào để cơ quan hải quan kiểm tra, giám sát (khoản 2 Điều 26).
Việc bán hàng giữa doanh nghiệp chế xuất với khu vực khác trong lãnh thổ Việt Nam được coi là xuất khẩu, nhập khẩu, trừ một số trường hợp riêng. Vật liệu xây dựng, văn phòng phẩm, lương thực, thực phẩm, hàng tiêu dùng mua từ nội địa Việt Nam để xây dựng công trình, phục vụ điều hành văn phòng và sinh hoạt của cán bộ, công nhân làm việc tại doanh nghiệp thì không phải làm thủ tục xuất khẩu, nhập khẩu theo quy định chung (khoản 4 Điều 26). Doanh nghiệp bán tài sản thanh lý đã qua sử dụng vào thị trường nội địa thực hiện theo quy định riêng tại khoản này.
Người lao động làm việc trong doanh nghiệp chế xuất khi mang ngoại hối từ nội địa vào khu chế xuất, doanh nghiệp chế xuất và ngược lại không phải khai báo hải quan (khoản 5 Điều 26).
Doanh nghiệp chế xuất được thực hiện thêm hoạt động mua bán hàng hóa và các hoạt động khác theo quy định của pháp luật nếu bố trí kho hàng tách biệt, hạch toán riêng doanh thu, chi phí và không sử dụng tài sản được ưu đãi thuế cho hoạt động khác; vi phạm thì phải hoàn trả ưu đãi thuế đã hưởng (khoản 6 Điều 26).
Việc phát triển hàng hóa kinh doanh ra thị trường nước ngoài luôn là công việc được nhà nước ta khuyến khích phát triển hàng đầu hiện nay nhằm đem lại sự phát triển và giao lưu hàng hóa trong nước ra thị trường nước ngoài. Đây là cơ hội tốt dành cho các doanh nghiệp để tận dụng và phát triển được hàng hóa của mình đặc biệt khi được hưởng những ưu đãi hấp dẫn về thuế suất trong việc sản xuất và kinh doanh các loại hàng hóa này.
Bài viết và khoá học liên quan
Căn cứ pháp lý
- Nghị định 35/2022/NĐ-CP
- Luật 107/2016/QH13
- Nghị định 134/2016/NĐ-CP
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


