

Trả lời nhanh
Quà Tết tặng khách hàng và nhân viên cần hóa đơn đầu vào đầy đủ; khi xuất tặng phải lập hóa đơn điện tử (khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP), giá tính thuế GTGT là giá hàng hóa tương đương tại thời điểm tặng. Thuế GTGT đầu vào được khấu trừ nếu đủ điều kiện. Chi phí quà tặng được trừ khi tính thuế TNDN nếu có hóa đơn, chứng từ hợp lệ; khoản mua từ 05 triệu đồng trở lên phải thanh toán không dùng tiền mặt (Nghị định 181/2025, 320/2025).
Ý chính
- Mua quà biếu, tặng phải yêu cầu người bán lập hóa đơn đầy đủ; xuất quà biếu, tặng phải lập hóa đơn điện tử (Nghị định 254/2026/NĐ-CP)
- Giá tính thuế GTGT là giá của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm tặng (Luật 48/2024/QH15, Nghị định 181/2025/NĐ-CP)
- Thuế GTGT đầu vào của hàng dùng để biếu, tặng được khấu trừ nếu đủ điều kiện; mua từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt
- Chi phí quà tặng khách hàng được trừ khi có hóa đơn, chứng từ và thanh toán không dùng tiền mặt từ 05 triệu đồng (Nghị định 320/2025/NĐ-CP)
- Quà Tết nhân viên là chi phí phúc lợi, được trừ trong mức 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế
- Hạch toán theo Thông tư 99/2025/TT-BTC: quà tặng khách hàng ghi Nợ TK 641, 642, thuế GTGT đầu ra ghi Có TK 3331, không ghi doanh thu
Theo quy định tại thời điểm đăng bài (18/01/2017); chính sách có thể đã thay đổi.
Cập nhật ngày 14/11/2026: bài đã được cập nhật theo Luật Thuế giá trị gia tăng 48/2024/QH15 (đã sửa đổi, bổ sung bởi Luật 149/2025/QH15 và Luật 09/2026/QH16; hiệu lực từ 01/7/2025) và Nghị định 181/2025/NĐ-CP, Luật Thuế thu nhập doanh nghiệp 67/2025/QH15 (đã sửa đổi, bổ sung bởi Luật 09/2026/QH16; hiệu lực từ 01/10/2025) và Nghị định 320/2025/NĐ-CP (áp dụng từ kỳ tính thuế 2025), Nghị định 254/2026/NĐ-CP về hóa đơn điện tử (hiệu lực từ 01/7/2026) và Thông tư 99/2025/TT-BTC (hiệu lực từ 01/01/2026).
Quà Tết tặng khách hàng và nhân viên liên quan đến hoá đơn, thuế GTGT, thuế TNDN và cách hạch toán. Bài viết tóm tắt từng nội dung theo quy định hiện hành (bài đăng lần đầu năm 2017).
Về hoá đơn
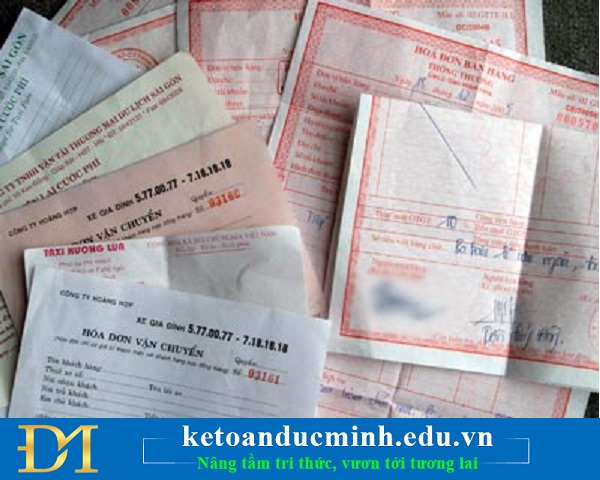
Hóa đơn hàng hóa dịch vụ mua vào
Khi mua hàng hóa, dịch vụ bao gồm cả các trường hợp hàng hoá, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu,.. dùng để phục vụ cho việc biếu, tặng trao đổi, trả thay lương cho người lao động thì người mua hàng phải yêu cầu người bán lập hóa đơn đầy đủ, chi tiết rõ ràng. Theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP, người bán phải lập hóa đơn điện tử cho các trường hợp này, kể cả hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ, trừ các trường hợp không phải sử dụng hóa đơn điện tử quy định tại Điều 7 Nghị định này.
Khi doanh nghiệp xuất quà biếu, tặng thì phải lập hóa đơn điện tử. Doanh nghiệp khai thuế GTGT theo phương pháp khấu trừ sử dụng hóa đơn giá trị gia tăng, doanh nghiệp tính thuế theo phương pháp trực tiếp sử dụng hóa đơn bán hàng (Điều 8 Nghị định 254/2026/NĐ-CP).
Xem thêm: Hoá đơn GTGT được viết tắt những gì?
Về thuế giá trị gia tăng

Hóa đơn giá trị gia tăng
Quy định giá tính thuế đối với hàng biếu tặng như sau:
- Đối với hàng hóa, dịch vụ (kể cả mua ngoài hoặc do cơ sở kinh doanh tự sản xuất) dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho, giá tính thuế là giá tính thuế giá trị gia tăng của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh các hoạt động này (điểm c khoản 1 Điều 7 Luật Thuế giá trị gia tăng 48/2024/QH15; khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP).
Nguyên tắc khấu trừ thuế GTGT có quy định như sau:
- Thuế giá trị gia tăng đầu vào của hàng hoá (kể cả hàng hoá mua ngoài hoặc hàng hoá do cơ sở kinh doanh tự sản xuất) mà cơ sở kinh doanh sử dụng để cho, biếu, tặng, khuyến mại, quảng cáo thì được khấu trừ (khoản 7 Điều 23 Nghị định 181/2025/NĐ-CP).
- Thuế đầu vào chỉ được khấu trừ khi đáp ứng các điều kiện chung của Điều 14 Luật Thuế giá trị gia tăng: hàng hóa sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng; có hóa đơn giá trị gia tăng hợp lệ; có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào từ 05 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng (Điều 26 Nghị định 181/2025/NĐ-CP).
- Quà tết dùng biếu tặng khách hàng phục vụ kinh doanh chịu thuế giá trị gia tăng thì được khấu trừ thuế đầu vào nếu đủ điều kiện nêu trên.
- Quà tết dùng biếu tặng khách hàng thuộc diện chịu thuế giá trị gia tăng đầu ra.
- Giá tính thuế giá trị gia tăng là giá tính thuế giá trị gia tăng của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động cho, biếu tặng khách hàng
Xem thêm: 14 Nguyên tắc kê khai thuế bổ sung thuế GTGT
Về thuế thu nhập doanh nghiệp
Chi phí mua quà tết tặng khách hàng
Chi phí mua quà tết tặng khách hàng.
Theo khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, các khoản chi được trừ khi xác định thu nhập chịu thuế phải đáp ứng các điều kiện sau:
- Là các khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Là các khoản chi có đủ hoá đơn, chứng từ theo quy định của pháp luật.
- Là các khoản chi mua hàng hoá, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên thì khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt. Trường hợp mua của một người bán từng lần dưới 05 triệu đồng nhưng mua nhiều lần trong cùng một ngày có tổng giá trị từ 05 triệu đồng trở lên thì cũng phải có chứng từ thanh toán không dùng tiền mặt.
Lưu ý:
- Chi phí mua quà tặng khách hàng là chi phí liên quan tới hoạt động kinh doanh và sẽ được tính vào chi phí được trừ nếu khoản chi này có đầy đủ hóa đơn, chứng từ, có chứng từ thanh toán không dùng tiền mặt đối với những khoản mua từng lần có giá trị từ 05 triệu đồng trở lên. Bài đăng năm 2017 nêu ngưỡng 20 triệu đồng; ngưỡng áp dụng hiện nay là 05 triệu đồng.
- Chi phí quảng cáo, tiếp thị, khánh tiết, cho, biếu, tặng hàng hóa dịch vụ… không bị khống chế theo tỷ lệ 15% (mức khống chế này đã được bỏ từ năm 2015). Điều 10 Nghị định 320/2025/NĐ-CP không có quy định khống chế riêng đối với chi quà tặng khách hàng.
- Khoản 12 Điều 10 Nghị định 320/2025/NĐ-CP liệt kê thuế GTGT đầu vào đã được khấu trừ và thuế GTGT nộp theo phương pháp khấu trừ là khoản chi không được trừ; văn bản không có quy định riêng cho thuế GTGT đầu ra của hàng biếu, tặng không thu tiền. Doanh nghiệp nên hỏi cơ quan thuế quản lý trực tiếp trước khi tính khoản thuế này vào chi phí được trừ.
Chi phí mua quà tết tặng nhân viên
Chi phí mua quà tết tặng nhân viên
Quy định về những khoản chi được trừ như sau (điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP):
- Phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động chỉ được trừ trong mức 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế; phần vượt không được trừ. Các khoản này gồm chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát, chi hỗ trợ điều trị khám bệnh, chữa bệnh; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở giáo dục, cơ sở hoạt động giáo dục nghề nghiệp; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, dịch họa, tai nạn, ốm đau; chi khen thưởng con của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động; chi bảo hiểm tai nạn (không bao gồm bảo hiểm tai nạn bắt buộc theo quy định của pháp luật chuyên ngành), bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động (trừ các khoản đóng góp bảo hiểm hưu trí bổ sung, bảo hiểm nhân thọ, bảo hiểm hưu trí tự nguyện) và những khoản chi có tính chất phúc lợi khác.
- 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế bằng quỹ tiền lương thực hiện trong năm chia cho 12 tháng; trường hợp doanh nghiệp hoạt động không đủ 12 tháng thì chia cho số tháng thực tế hoạt động (điểm d1 khoản 4 Điều 10).
Lưu ý:
- Chi phí mua quà tết cho nhân viên là một khoản chi có tính chất phúc lợi, được tính vào chi phí được trừ, nhưng tổng các khoản chi có tính chất phúc lợi của doanh nghiệp trong năm không được quá 1 tháng lương bình quân thực tế thực hiện của doanh nghiệp.
- Khoản chi này vẫn phải đáp ứng các điều kiện chung về hóa đơn, chứng từ và chứng từ thanh toán không dùng tiền mặt (từ 05 triệu đồng trở lên) như đã nêu ở trên. Việc xuất hóa đơn và kê khai thuế giá trị gia tăng đầu ra đối với quà tặng nhân viên xác định theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP và khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP; doanh nghiệp nên đối chiếu với cơ quan thuế quản lý trực tiếp khi có trường hợp cụ thể.
Xem thêm: Cái nhìn tổng quát về chi phí quà Tết và những quy định liên quan
Về hạch toán
Mua quà tết dùng để biếu, tặng cho khách hàng, hoặc nhân viên được tính vào chi phí sản xuất, kinh doanh:
Từ năm tài chính bắt đầu từ ngày 01/01/2026, doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC (thay Thông tư 200/2014/TT-BTC). Doanh nghiệp nhỏ và vừa có thể lựa chọn áp dụng Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC; các định khoản dưới đây theo Thông tư 99/2025/TT-BTC.
Mua quà tết dùng để biếu, tặng cho khách hàng, hoặc nhân viên được tính vào chi phí sản xuất, kinh doanh
a. Khi mua quà tết ghi:
Nợ TK 641, 642 – Chi phí mua quà tết (chi tiết theo nội dung chi phí)
Nợ TK 133- Thuế GTGT đầu vào
Có các TK 111, 112, 331
b. Khi biếu tặng khách hàng, phải xuất hoá đơn kê khai thuế GTGT đầu ra, ghi:
Nợ TK 641, 642 – Chi phí bán hàng, chi phí quản lý doanh nghiệp
Có TK 3331 – Thuế GTGT phải nộp.
Trường hợp quà tặng được nhập kho hàng hóa trước rồi mới xuất tặng, theo Thông tư 99/2025/TT-BTC (Tài khoản 156, mục 3.14 điểm d), khi xuất kho hàng hóa để cho, biếu, tặng ghi:
Nợ các TK 641, 642
Có TK 156 – Hàng hóa
Có TK 3331 – Thuế GTGT phải nộp (33311) (nếu có).
Lưu ý:
- Đối với quà tặng khách hàng, thuế GTGT đầu ra được ghi nhận vào chi phí (Nợ TK 641, 642) và không hạch toán doanh thu. Đây là cách hạch toán kế toán; việc khoản thuế này có được trừ khi tính thuế TNDN hay không cần đối chiếu như đã nêu ở phần thuế TNDN.
- Quà tết tặng nhân viên được trang trải bằng quỹ khen thưởng, phúc lợi: theo Thông tư 99/2025/TT-BTC (Tài khoản 156, mục 3.14 điểm c), doanh nghiệp ghi nhận giá vốn, doanh thu như giao dịch bán hàng thông thường: ghi Nợ TK 632 / Có TK 156 giá trị hàng hóa dùng để tặng; đồng thời ghi Nợ TK 353 – Quỹ khen thưởng, phúc lợi (tổng giá thanh toán) / Có TK 511 / Có TK 3331 (33311) (nếu có).
- Quà tết tặng nhân viên không chi từ quỹ khen thưởng, phúc lợi mà hạch toán trực tiếp vào chi phí sản xuất kinh doanh trong kỳ: ghi vào chi phí tương ứng của bộ phận nhân viên (các tài khoản 6411, 6421 theo Thông tư 99/2025/TT-BTC).
Chứng từ sử dụng
Để hạch toán quà tết kế toán cần có những chứng từ sau:
a. Quà tết tặng khách hàng
Chứng từ gồm:
- Hoá đơn đầu vào mua quà
- Hợp đồng và chứng từ thanh toán qua ngân hàng ( nếu có)
- Hoá đơn điện tử đầu ra (xuất quà tết biếu tặng)
b. Quà tết tặng nhân viên
Quà tết tặng nhân viên
- Hoá đơn mua quà tết
- Hợp đồng và chứng từ thanh toán qua ngân hàng ( Nếu có)
- Hoá đơn điện tử đầu ra (trường hợp phải lập hóa đơn theo Điều 4 Nghị định 254/2026/NĐ-CP)
- Tờ trình của công đoàn về quà tết cho nhân viên
- Quy định trong quy chế tài chính, chi tiêu nội bộ… của doanh nghiệp
Bài viết và khoá học liên quan
Căn cứ pháp lý
- Luật 48/2024/QH15
- Nghị định 181/2025/NĐ-CP
- Luật 67/2025/QH15
- Nghị định 320/2025/NĐ-CP
- Nghị định 254/2026/NĐ-CP
- Thông tư 99/2025/TT-BTC
- Thông tư 133/2016/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


