

Trả lời nhanh
Bài mẫu tổ chức kế toán tại công ty cổ phần sản xuất thương mại và dịch vụ X, ghi sổ theo hình thức Nhật ký chung. Bản gốc dẫn Quyết định 15/2006/QĐ-BTC, đã được Thông tư 200/2014/TT-BTC thay thế; từ năm tài chính bắt đầu từ 01/01/2026 doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC (doanh nghiệp nhỏ và vừa có thể áp dụng Thông tư 133/2016/TT-BTC). Cuối tháng lập Bảng cân đối số phát sinh từ Sổ Cái, đối chiếu với bảng tổng hợp chi tiết để lập báo cáo tài chính.
Ý chính
- Mẫu minh họa tổ chức kế toán tại công ty X; bản gốc ghi áp dụng Quyết định 15/2006/QĐ-BTC, nay thay bằng Thông tư 99/2025/TT-BTC (từ 01/01/2026)
- Niên độ kế toán từ 01/01 đến 31/12, đơn vị tiền tệ là đồng Việt Nam
- Bộ máy kế toán tập trung, ghi sổ theo hình thức Nhật ký chung (S03a-DN) kèm các sổ Nhật ký đặc biệt, Sổ Cái, sổ chi tiết
- Hàng tồn kho theo phương pháp kê khai thường xuyên, thuế GTGT theo phương pháp khấu trừ
- Cuối tháng lập Bảng cân đối số phát sinh (S06-DN) từ Sổ Cái, tổng phát sinh Nợ và Có phải bằng tổng phát sinh trên sổ Nhật ký chung
Theo quy định tại thời điểm đăng bài (30/11/2016); chính sách có thể đã thay đổi.
Cập nhật ngày 15/11/2026: bài đã được cập nhật theo Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp (hiệu lực từ 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026, thay Thông tư 200/2014/TT-BTC).
Đây là bài mẫu tổ chức kế toán tại một công ty cổ phần giả định (công ty X). Bản mẫu gốc được viết khi doanh nghiệp còn áp dụng Quyết định 15/2006/QĐ-BTC. Quyết định này đã được Thông tư 200/2014/TT-BTC thay thế (áp dụng cho năm tài chính bắt đầu từ hoặc sau 01/01/2015), và từ năm tài chính bắt đầu từ 01/01/2026 doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC. Doanh nghiệp nhỏ và vừa cũng có thể áp dụng Thông tư 133/2016/TT-BTC.
Mẫu hình thức tổ chức kế toán ở công ty X
Công ty áp dụng chế độ kế toán doanh nghiệp theo Thông tư số 99/2025/TT-BTC ngày 27 tháng 10 năm 2025 của Bộ Tài chính (bản mẫu gốc ghi "quyết định số 15 ngày 20 tháng 03 năm 2006").
- Niên độ kế toán: Bắt đầu từ ngày 01/01 kết thúc là ngày 31/12.
- Đơn vị tiền tệ sử dụng là đồng Việt Nam
Vì bộ máy kế toán ở "công ty CP Sản xuất thương mại và dịch vụ X" được tổ chức theo hình thức kế toán tập trung nên mọi nghiệp vụ phát sinh đều được gửi về phòng tài chính kế toán để kiểm tra, xử lý và ghi sổ kế toán.
Cùng với sự phát triển của công ty số lượng các nghiệp vụ kinh tế phát sinh ngày càng nhiều, đa dạng. Để phù hợp với đặc điểm quy mô sản xuất kinh doanh của công ty, công ty đã lựa chọn hình thức ghi sổ nhật ký chung. Hạch toán hàng tồn kho theo phương pháp kê khai thường xuyên và áp dụng thuế giá trị gia tăng theo phương pháp khấu trừ.
Thông tư 99/2025/TT-BTC hướng dẫn các hình thức sổ kế toán: Nhật ký chung; Nhật ký - Sổ Cái; Chứng từ ghi sổ; Nhật ký - Chứng từ; kế toán trên máy vi tính (Phụ lục III).
Trình tự ghi sổ Nhật ký chung

Sơ đồ 2.2: Sơ đồ trình tự ghi sổ tại Công ty
Hằng ngày, căn cứ vào các chứng từ ghi sổ Nhật ký chung, sổ nhật ký bán hàng và sổ kế toán chi tiết. Vào cuối tháng căn cứ vào số liệu của sổ nhật ký chung, nhật ký bán hàng để ghi vào sổ cái theo các khoản kế toán phù hợp. Đồng thời cũng căn cứ vào sổ kế toán chi tiết để kế toán lên bảng tổng hợp chi tiết. Cuối tháng căn cứ vào sổ Cái lập bảng cân đối tài khoản (theo Thông tư 99/2025/TT-BTC gọi là Bảng cân đối số phát sinh, mẫu S06-DN). Sau khi đã kiểm tra đối chiếu khớp đúng số liệu ghi trên sổ Cái và Bảng tổng hợp chi tiết. Về nguyên tắc thì tổng số phát sinh Nợ và tổng số phát sinh Có trên bảng cân đối tài khoản phải bằng tổng số phát sinh Nợ và tổng số phát sinh Có trên sổ Nhật ký chung.
Và cuối cùng là dựa vào Bảng cân đối tài khoản và Bảng tổng hợp chi tiết để lập báo cáo kế toán.
Trình tự trên phù hợp với hướng dẫn hình thức kế toán Nhật ký chung tại Phụ lục III Thông tư 99/2025/TT-BTC: hằng ngày ghi vào sổ Nhật ký chung (hoặc sổ Nhật ký đặc biệt), sau đó ghi Sổ Cái; cuối tháng, cuối quý, cuối năm cộng số liệu trên Sổ Cái, lập Bảng cân đối số phát sinh, đối chiếu với bảng tổng hợp chi tiết rồi lập báo cáo tài chính.
Sổ sách, chứng từ và phần mềm kế toán
Do công ty áp dụng hình thức ghi sổ Nhật ký chung nên đơn vị sử dụng các loại sổ sách như: sổ Nhật ký chung, sổ Cái, các tài khoản có liên quan, sổ Nhật ký bán hàng, sổ chi tiết, sổ theo dõi hoạt động kinh doanh của đơn vị như: Sổ chi tiết các tài khoản 642, 632, 131, 334, 111, 112…
Theo danh mục sổ kế toán tại Phụ lục III Thông tư 99/2025/TT-BTC, hình thức Nhật ký chung dùng sổ Nhật ký chung (S03a-DN), các sổ Nhật ký đặc biệt gồm sổ Nhật ký thu tiền (S03a1-DN), Nhật ký chi tiền (S03a2-DN), Nhật ký mua hàng (S03a3-DN), Nhật ký bán hàng (S03a4-DN), Sổ Cái (S03b-DN) và các sổ, thẻ kế toán chi tiết.
Các chứng từ của công ty gồm các loại như: hoá đơn bán hàng, phiếu nhập kho, phiếu xuất kho, phiếu thu, phiếu chi, phiếu xin tạm ứng…
Hiện nay công ty đã đưa máy vi tính vào hỗ trợ công tác kế toán. Công ty đang áp dụng phần mềm kế toán Fast Accounting, nên chứng từ gốc như: phiếu xuất kho, phiếu thu, phiếu chi, hoá đơn bán hàng…sẽ là dữ liệu đầu vào để đưa vào máy tính. Khi đó phần mềm sẽ tự động xử lý các thông tin này và sẽ lưu vào các sổ kế toán tổng hợp, chi tiết, các báo cáo kế toán, giúp kế toán in, xem các bảng biểu , sổ sách cần thiết cho công ty một cách nhanh chóng, chính xác.
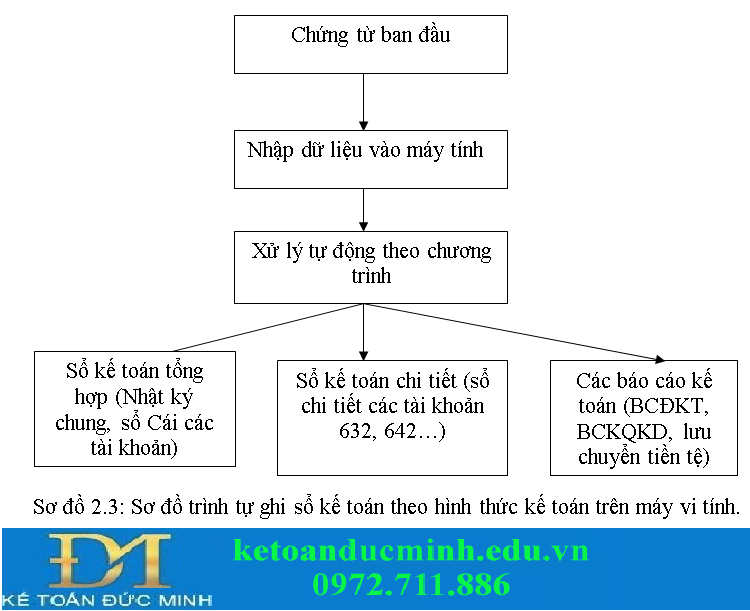
Sơ đồ 2.3: Sơ đồ trình tự ghi sổ kế toán theo hình thức kế toán trên máy vi tính.
Bài viết và khoá học liên quan
Căn cứ pháp lý
- Thông tư 99/2025/TT-BTC
- Thông tư 200/2014/TT-BTC
- Thông tư 133/2016/TT-BTC
- Quyết định 15/2006/QĐ-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


