

Trả lời nhanh
Theo khoản 2.4 Điều 6 Thông tư 78/2014/TT-BTC (thời điểm bài viết, 2018), chi phí mua ô tô cũ của cá nhân không kinh doanh là chi phí hợp lý nếu có bảng kê mẫu 01/TNDN do giám đốc ký đóng dấu, chứng từ thanh toán, hợp đồng mua bán, biên bản bàn giao và giấy đăng ký xe. Nguyên giá gồm giá mua theo hợp đồng và lệ phí trước bạ; khấu hao hạch toán Nợ TK 627, 641, 642/Có TK 214.
Ý chính
- Điều kiện để chi phí mua xe ô tô cũ được ghi nhận là chi phí hợp lý
- Cách tính khấu hao đối với xe ô tô cũ
- Định khoản chi phí khấu hao xe ô tô cũ hàng tháng
Theo quy định tại thời điểm đăng bài (26/12/2018); chính sách có thể đã thay đổi.
1. Thủ tục đăng ký xe ôtô cũ
Bước 1: Công chứng toàn bộ hồ sơ
- Đăng ký ôtô.
- Sổ đăng kiểm ôtô
- Bảo hiểm ôtô (nếu có)
- Hợp đồng mua bán xe
- CMND của giám đốc
Bước 2: Nộp thuế trước bạ
Mang toàn bộ hồ sơ đã công chứng đến chi cục thuế để nộp thuế trước bạ (2%) Học kế toán thực hành ở đâu tốt nhất tại TP HCM và Hà Nội
Bước 3: Đăng ký xe ô tô
Mang bộ hồ sơ trên kèm theo giấy nộp thuế trước bạ đến cơ quan công an để đăng ký.
Sau khi hoàn thành mọi thủ tục, xe đã mang tên Doanh nghiệp bạn.
Bước 4: Đăng ký phương pháp trích khấu hao với cơ quan thuế.
2. Điều kiện để chi phí mua xe ô tô cũ được ghi nhận là chi phí hợp lý
- Cá nhân (không kinh doanh) không phải là người nộp thuế GTGT bán tài sản.
- Trường hợp tổ chức không phải DN, cá nhân không kinh doanh bán hàng hóa, dịch vụ thuộc đối tượng không chịu thuế GTGT hoặc trường hợp không phải kê khai, nộp thuế GTGT thì cơ quan thuế không cấp hóa đơn. Như vậy cá nhân(không kinh doanh) khi bán ô tô sẽ không phải nộp thuế GTGT và cơ quan thuế sẽ không cấp hóa đơn cho cá nhân đó.
Theo khoản 2.4 điều 6 Thông tư 78/2014/TT-BTC quy định các khoản chi được trừ khi tính thuế TNDN thì
- Chi phí của doanh nghiệp mua hàng hóa, dịch vụ nhưng không lập Bảng kê kèm theo chứng từ thanh toán cho người bán hàng, cung cấp dịch vụ trong các trường hợp mua đồ dùng, tài sản, dịch vụ của hộ gia đình, cá nhân không kinh doanh trực tiếp bán ra.
Để chi phí mua xe ô tô cũ được ghi nhận là chi phí hợp lý, doanh nghiệp cần chuẩn bị hồ sơ sau:
Bảng kê mua vào không có hóa đơn mẫu 01/TNDN kèm theo TT 78 (Phải có chữ ký và đóng dấu của giám đốc)
Chứng từ thanh toán: Tiền mặt hoặc chuyển khoản đều được (Vì đây là cá nhân, không phải là DN).
Hợp đồng mua bán xe
Biên bản bàn giao xe ô tô.
Giấy chứng nhận đăng ký quyền sở hữu, sử dụng xe ô tô
3. Cách tính khấu hao đối với xe ô tô cũ
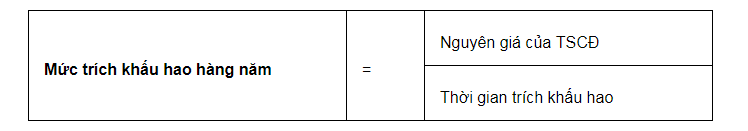
Ảnh 1: Điều kiện để chi phí mua xe ô tô cũ được ghi nhận là chi phí hợp lý
a) Nguyên giá của xe ô tô cũ

Ảnh 2: Điều kiện để chi phí mua xe ô tô cũ được ghi nhận là chi phí hợp lý
- Giá mua thực tế là giá theo hợp đồng
Nếu giá mua thực tế này cao hơn giá thị trường thì cơ quan thuế căn cứ vào giá thị trường của xe cùng loại hoặc tương tự để xác định lại mức giá
- Các chi phí liên quan: lãi tiền vay; chi phí vận chuyển; chi phí nâng cấp, chạy thử; lệ phí trước bạ và các chi phí liên quan trực tiếp khác.
Ví dụ:
Công ty Kế toán Đức Minh năm 2018 mua 1 ô tô cũ của 1 cá nhân (không kinh doanh) với giá mua 300 triệu đồng, phí trước bạ công ty đã nộp là 6 triệu đồng.
Hạch toán:
Nợ TK 211: 300.000.000
Có TK 112: 300.000.000
Lệ phí trước bạ:
Nợ TK 211: 6.000.000
Có TK 3339: 6.000.000
Nợ TK 3339: 6.000.000
Có TK 111: 6.000.000
=> Nguyên giá của xe ô tô là : 300.000.000 + 6.000.000 = 360.000.000
b) Thời gian trích khấu hao
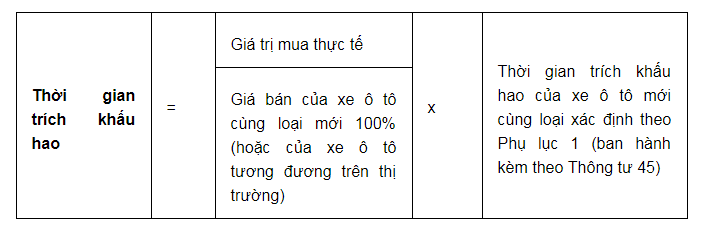
Ảnh 3: Điều kiện để chi phí mua xe ô tô cũ được ghi nhận là chi phí hợp lý
Thời gian trích khấu hao của xe ô tô mới cùng loại xác định theo Phụ lục 1 (ban hành kèm theo Thông tư 45)
Giá bán của xe ô tô cùng loại mới 100% (hoặc của xe ô tô tương đương trên thị trường)
4. Định khoản chi phí khấu hao xe ô tô cũ hàng tháng
Nợ TK 627, 641, 642
Có TK 214
Các bài viết liên quan:
=>>> Chi phí thuê xe cá nhân có phải là chi phí hợp lý không?
=>>> Cách tính các loại thuế, phí phải chịu khi mua ô tô nhập khẩu năm 2018
=>>> Kế toán xử lý tài sản cố định hết khấu hao như thế nào? – Kế toán Đức Minh
- Ngọc Anh-
Căn cứ pháp lý
- Thông tư 78/2014/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


