

Trả lời nhanh
Thuế TNCN tính trên thu nhập sau khi trừ các khoản miễn thuế và giảm trừ: giảm trừ gia cảnh cho bản thân và người phụ thuộc, bảo hiểm, quỹ hưu trí tự nguyện, từ thiện nhân đạo khuyến học. Biểu thuế lũy tiến nên thu nhập tính thuế càng thấp càng tốt. Bài nêu mức giảm trừ 11 triệu đồng/tháng cho bản thân, 4,4 triệu đồng/tháng cho mỗi người phụ thuộc, nên khai về phía người có thu nhập cao hơn.
Ý chính
- Thuế TNCN đánh trên thu nhập sau giảm trừ và các khoản miễn thuế.
- Giảm trừ gồm gia cảnh, bảo hiểm, quỹ hưu trí tự nguyện, từ thiện.
- Biểu thuế lũy tiến: thấp nhất 5% cho 5 triệu đồng đầu tiên.
- Theo bài: giảm trừ bản thân 11 triệu đồng, người phụ thuộc 4,4 triệu đồng mỗi tháng.
- Hai vợ chồng nên khai giảm trừ về phía người thu nhập cao hơn.
- Lao động có thu nhập ở 2 nơi bị khấu trừ 10% thuế TNCN.
Theo quy định tại thời điểm đăng bài (09/05/2021); chính sách có thể đã thay đổi.
|
CÁC KHOẢN GIẢM TRỪ BAO GỒM |
||
|
Các khoản giảm trừ gia cảnh (bản thân + người phụ thuộc (nếu có) |
Các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện (nếu có) |
Các khoản đóng góp từ thiện, nhân đạo, khuyến học (nếu có) |
Đây là những yếu tố mang tính kỹ thuật và nếu biết vận dụng, số thuế thu nhập sẽ giảm đi đáng kể. Kinh nghiệm này sẽ còn phải áp dụng nhiều khi các loại thuế trực thu sẽ ngày càng phát triển.
Giả sử, ứng với mỗi doanh nghiệp thì cách đưa chi phí lương vào bảng tính để giảm Thu nhập tính thuế xuống. Đối với công ty có nhiều lao động thời vụ (kế toán không muốn ký hợp đồng thời vụ, hoặc những cá nhân có thời gian làm việc từ > 1 tháng trở lên sẽ tính là lao động dài hạn. Hoặc trong trường hợp lao động trên có thu nhập ở cả 2 nơi trong thời điểm Quyết toán thuế, cá nhân đó sẽ bị khấu trừ thuế TNCN 10%. Vậy tính toán thế nào có lợi nhất.
Dựa vào Biểu thuế TNCN lũy tiến
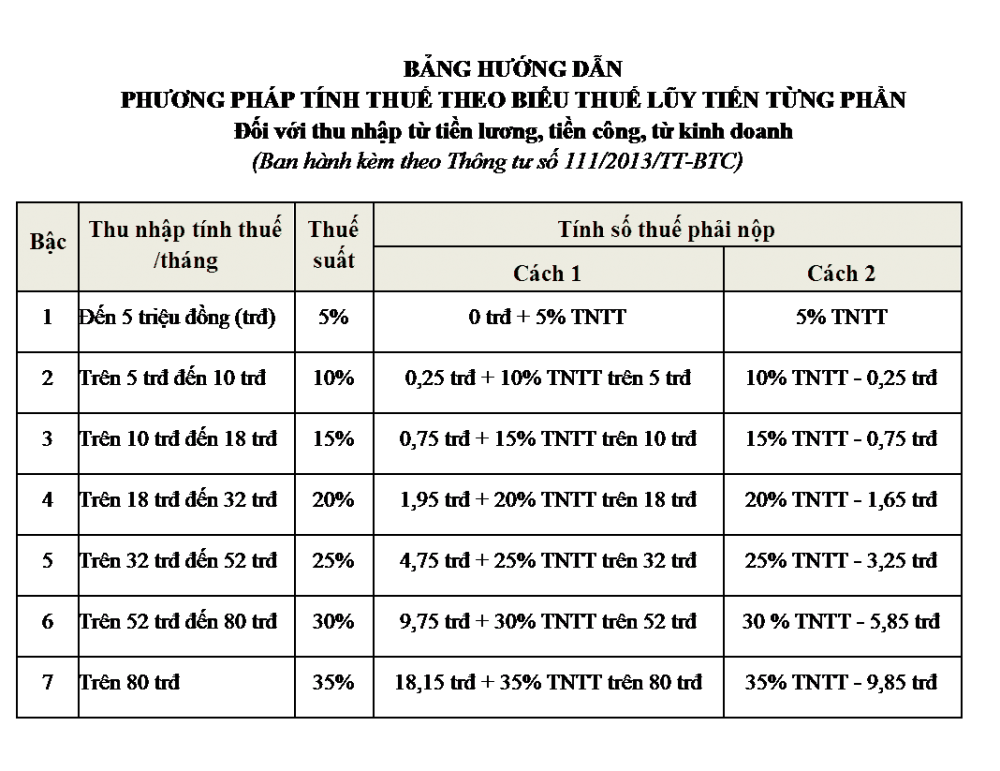
Biểu thuế thu nhập cá nhân là thuế lũy tiến, tức là mức thu nhập càng lớn sau khi tính các khoản được giảm như giảm trừ, phụ thuộc... sẽ phải chịu mức thuế càng lớn. Mức thấp nhất trong biều thuế là 5% cho 5 triệu đồng đầu tiên (sau khi giảm trừ gia cảnh, người phụ thuộc...) sau đó tăng lên vì thế càng giảm số thu nhập tính thuế càng tốt.
Hiện tại mức giảm trừ bản thân của người lao động là 11 triệu đồng/1 người/tháng. Mức giảm trừ người phụ thuộc là 4.4 triệu đồng/1 người/tháng.
Trong một tư vấn mới đây, Phòng tuyên truyền hỗ trợ Cục Thuế TP.HCM cũng không ngần ngại cho rằng, trong một gia đình, nếu một trong hai người có thu nhập cao hơn hẳn thì nên tập trung kê khai giảm trừ cho người đó.
Ví dụ 1:
Nếu hai vợ chồng đi làm( chồng kế toán xây lắp, vợ làm kế toán kho ), thu nhập hằng tháng của chồng 15 triệu đồng, vợ 4,5 triệu đồng, hai con còn nhỏ... thì nên khai giảm trừ về phía người chồng sẽ có lợi hơn vì sẽ làm giảm thu nhập tính thuế.
Cụ thể:
Tổng thu nhập của Chồng = 15.000.000đ
2 người con là người phụ thuộc: 4.400.000 đ x 2 = 8.800.000đ
Giảm trừ gia cảnh bản thân: 11.000.000đ
=> Vậy các bạn lấy: 15tr – 8.8tr -11 tr. Số thuế tính ra bị âm. Nên anh chồng sẽ không phải nộp thuế TNCN.
Thậm chí đối với người thu nhập cao hơn, trong gia đình có nhiều trường hợp phụ thuộc và được tính giảm trừ thì điều này càng có ý nghĩa. Bởi vì, giảm trừ gia cảnh nhiều không chỉ số tiền phải tính thuế giảm xuống mà ngay cả biểu tính thuế cũng giảm theo.
Tuy nhiên, trong những trường hợp cụ thể thì cần có những phương án cụ thể. Nếu là người chưa có gia đình thì người phục thuộc có thể là bố mẹ, anh em họ hàng... nhưng cần phải đáp ứng các điều kiện theo quy định.
Thực tế, để thu thuế TNCN một cách hiệu quả, Tổng cục thuế đã nghĩ đến việc sử dụng các đại lý thu thuế, tức là các đơn vị làm dịch vụ thu thuế để thu ở mức cao nhất có thể. Và ngược lại, các cá nhân hoàn toàn có thể nghĩ đến việc sử dụng các tư vấn để có thể đóng thuế ở mức thấp nhất và vẫn không bị coi là phạm luật.
Hoặc, việc một cá nhân đầu cơ có nhiều căn nhà cần chuyển nhượng, để giảm thuế phải nộp, cá nhân đó phải vận dụng đến tiêu chí miễn thuế khi bán một căn nhà duy nhất. Để được xác định căn nhà duy nhất thì sẽ phải có hàng loạt động tác, hợp đồng, giấy tờ pháp lý để cho, tặng... những căn nhà khác.
(nguồn: Vietnamnet )
Ví dụ 2 (Đã xử lý):
Người lao động (cá nhân) làm thuê: xe ba gác, xe ôm, hoặc làm việc trong các công ty dịch vụ (không cư trú). Bên thuê (công ty) có trả tiền cho người lao động từ 2tr đồng trở lên. Đến thời điểm Quyết toán thuế, các bạn kế toán đừng làm hợp đồng lao động thời vụ cho họ, mà chỉ lập biên bản giao nhận việc, đến khi nào kết thúc công việc sẽ được trả tiền.
Kế toán hạch toán như sau:
|
Khi kế toán lập hợp đồng lao động |
Khi kế toán trả theo Biên bản giao nhận |
|
Nợ 334 Có 111,112 |
Nợ 642, 154 Có 111 |
Chúc các bạn có cách xử lý tình huống đạt hiệu quả!
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


