
Trả lời nhanh
Báo cáo tài chính được nộp cho cơ quan tài chính, thuế, thống kê, doanh nghiệp cấp trên và cơ quan đăng ký kinh doanh tùy loại hình doanh nghiệp. Doanh nghiệp thuộc chi cục thuế nào thì nộp cho chi cục thống kê tương ứng, gồm 2 quyển có chữ ký, dấu giáp lai. Theo Thông tư 200, doanh nghiệp khác nộp BCTC năm chậm nhất 90 ngày từ khi kết thúc kỳ kế toán, theo quy định tại thời điểm bài viết (2018).
Ý chính
- Doanh nghiệp thuộc chi cục thuế nào thì nộp báo cáo tài chính cho chi cục thống kê cùng địa bàn
- Nộp 2 quyển BCTC in từ file đã ký điện tử, có chữ ký kế toán, giám đốc và dấu giáp lai
- Một quyển có dấu xác nhận đã nộp được lưu lại tại công ty cho từng năm
- Doanh nghiệp nhà nước nộp BCTC quý chậm nhất 20 ngày, năm chậm nhất 30 ngày sau kỳ kế toán
- Doanh nghiệp khác nộp BCTC năm chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm
Theo quy định tại thời điểm đăng bài (10/04/2018); chính sách có thể đã thay đổi.
I. NƠI NHẬN BCTC (áp dụng chung cho DN theo TT 133 và TT 200)
|
Các DN |
Kỳ lập BC |
Cơ quan tài chính |
Cơ quan thuế |
Cơ quan thống kê |
DN cấp trên |
Cơ quan đki kd |
Ghi chú |
|
(4) |
(1) |
(2) |
(6) |
(3) |
(5) |
||
|
DN nhà nước |
Quý/ năm |
x |
x |
x |
x |
x |
|
|
DN có vốn đầu tư nước ngoài |
Năm |
x |
x |
x |
x |
x |
|
|
DN khác |
Năm |
x |
x |
x |
x |
(5) Ghi chú bổ sung các thông tin trên tại các vị trí (1), (2), (3), (4):
(6) Tại cơ quan Thống kê:
- Doanh nghiệp thuộc quản lý của cục thuế thì báo cáo cục thống kê, doanh nghiệp thuộc quản lý chi cục thuế thì báo cáo chi cục thống kê.
VD: Công ty CP Sản xuất và DV Thương mại Đức Minh thuộc Quản lý của Chi cục Thuế Quận Cầu Giấy, thì báo cáo cho Chi cục Thống kê tại Quận Cầu Giấy.
- Các bước tiến hành:
1. Kế toán tại DN lấy file dữ liệu từ TCT đã ký điện tử và nộp thành công.
2. In ra và đóng thành 02 quyển (có đầy đủ chữ ký của kế toán, Giám đốc, đóng dấu giáp lai tại 02 quyển đó)
3. Đến chi cục Thống kê, bạn nộp 02 bản (01 quyển nộp tại chi cục thuế, 01 quyển có dấu đóng xác nhận đã nộp BCTC cho chi cục Thống kê và lưu giữ tại Công ty cho từng năm).
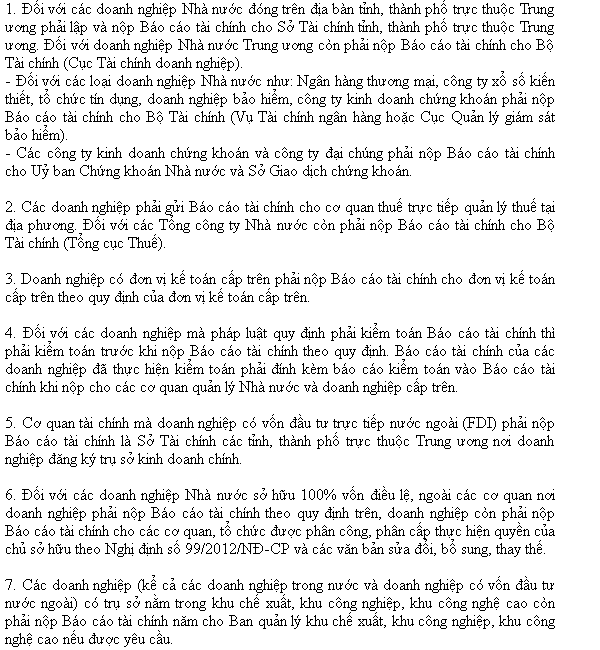
Ảnh 1: Nộp BCTC cho chi cục Thống kê
II. THỜI HẠN NỘP BCTC
Áp dụng theo Điều 109 Thông tư 200/TT – BTC, quy định về thời hạn nộp BCTC như sau:
* Đối với DN Nhà nước
1. Thời hạn nộp Báo cáo tài chính theo Quý:
- Thời hạn nộp BCTC theo Quý chậm nhất là 20 ngày, kể từ ngày kết thúc kỳ kế toán Quý; Đối với Công ty mẹ; Tổng Công ty Nhà nước chậm nhất là 45 ngày;
- Trường hợp đơn vị trực thuộc doanh nghiệp; Tổng Công ty Nhà nước nộp BCTC Quý cho Công ty mẹ , Tổng Công ty theo thời hạn của Công ty mẹ và Tổng công ty quy định.
2. Thời hạn nộp Báo cáo tài chính theo Năm:
- Thời hạn nộp BCTC theo Năm chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán Năm; Đối với Công ty mẹ; Tổng Công ty Nhà nước chậm nhất là 90 ngày;
* Với các Doanh nghiệp khác
Đối với Doanh nghiệp và Công ty hợp danh, thời hạn nộp BCTC chậm nhất là 30 ngày, kể từ ngày kết thúc kỳ kế toán Năm
Đối với DN khác, thời hạn nộp BCTC chậm nhất là 90 ngày; Đơn vị trực thuộc doanh nghiệp nộp BCTC năm cho đơn vị kế toán cấp trên theo thời hạn do đơn vị kế toán đó quy định.
III. HÌNH THỨC XỬ LÝ VI PHẠM
Ảnh 2: Nộp BCTC cho chi cục Thống kê
Nga Thanh
Mục tham khảo:
http://ketoanducminh.edu.vn/tin-tuc/77/3792/MUC-PHAT-NOP-CHAM-THUE-MOI-NHAT-2018.html
http://ketoanducminh.edu.vn/tin-tuc/70/1486/De-xuat-sua-doi-muc-phat-cham-nop-thue-moi.html
http://ketoanducminh.edu.vn/tin-tuc/77/2394/Muc-phat-khi-nop-cham-to-khai-thue.html
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


