

Trả lời nhanh
Cá nhân không ký hợp đồng lao động hoặc ký dưới 3 tháng, có thu nhập từ 2 triệu đồng/người/lần trở lên thì tổ chức trả thu nhập khấu trừ 10% thuế TNCN trước khi trả, hoặc không khấu trừ nếu cá nhân có mã số thuế và lập bản cam kết mẫu 02/CK-TNCN do thu nhập chưa đến mức nộp thuế. Tổ chức trả không phải đóng BHXH cho người nhận khoán và người nhận không phải xuất hóa đơn, theo quy định tại thời điểm bài viết (2017).
Ý chính
- Hợp đồng giao khoán có thể ký với từng cá nhân, một nhóm người hoặc một người đại diện
- Cá nhân không có hợp đồng lao động hoặc dưới 3 tháng, từ 2 triệu đồng/lần: khấu trừ 10%
- Có thể không khấu trừ nếu cá nhân có mã số thuế và lập bản cam kết 02/CK-TNCN
- Cuối năm tổ chức trả tổng hợp danh sách cá nhân chưa đến mức khấu trừ nộp cơ quan thuế
- Không phải đóng BHXH cho người nhận khoán; bên nhận thu nhập không phải xuất hóa đơn
Theo quy định tại thời điểm đăng bài (16/10/2017); chính sách có thể đã thay đổi.
1. Hợp đồng giao khoán là gì?
- Hợp đồng giao khoán (còn gọi là hợp đồng khoán việc) là sự thỏa thuận của hai bên, theo đó bên nhận khoán có nghĩa vụ hoàn thành một công việc nhất định theo yêu cầu của bên giao khoán (công việc thường mang tính thời vụ, ngắn hạn). Sau khi hoàn thành công việc, bên nhận giao khoán bàn giao cho bên giao khoán để nhận một khoản tiền thù lao đã thỏa thuận.
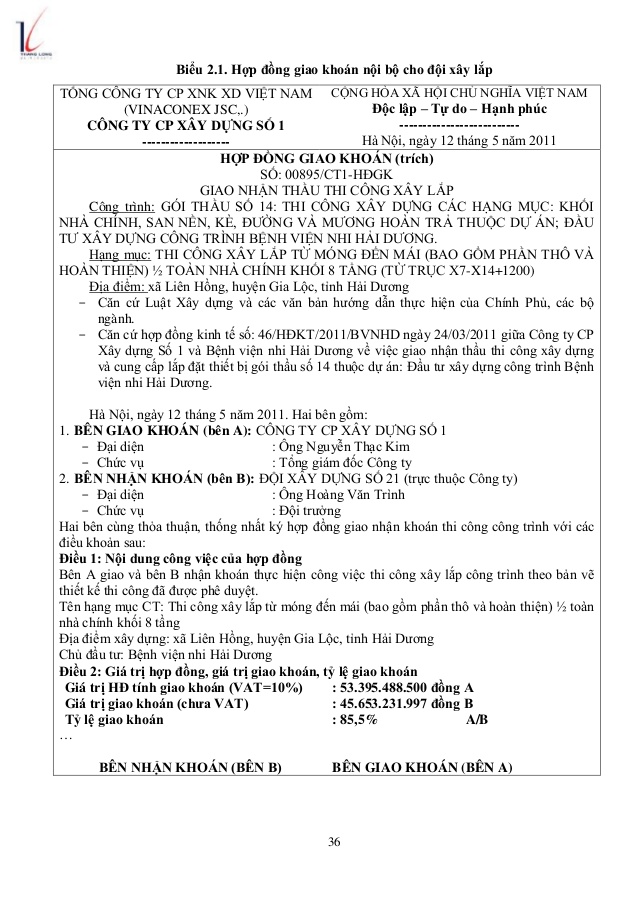
Hợp đồng giao khoán (trích)
* Hợp đồng giao khoán có thể được thực hiện như sau:
+ Ký hợp đồng giao khoán việc với từng người lao động. Doanh nghiệp ký hợp đồng giao khoán với từng cá nhân, khi đó Kế toán có trách nhiệm theo dõi, chấm công, tính lương, tính thuế thu nhập cá nhân theo biểu toàn phần đối với từng người lao động.
+ Ký hợp đồng giao khoán với một nhóm người lao động (ký với tất cả các thành viên trong nhóm). Nhưng có một người đại diện nhóm và được các cá nhân trong nhóm ủy quyền cho người đại diện này thực hiện các giao dịch với Doanh nghiệp.
+ Ký hợp đồng giao khoán với chỉ một người đại diện (người này có trách nhiệm tìm kiếm lao động để thực hiện các công việc trong hợp đồng giao khoán). Trường hợp này người đại diện nhóm như một cá nhân kinh doanh
2. Tính thuế đối với cá nhân kinh doanh nộp thuế theo phương pháp khoán
* Căn cứ pháp lý:
- Điều 25 Thông tư số 111/2013/TT-BTC ngày 15/082013 hướng dẫn thực hiện Luật thu nhập cá nhân, Luật sửa đổi, bổ sung một số điều Luật thu nhập cá nhân.
- Điều 2 Thông tư số 92/2015/TT-BTC ngày 15/06/2015 hướng dẫn thuế Thu nhập cá nhân quy định phương pháp tính thuế đối với cá nhân kinh doanh nộp thuế theo phương pháp khoán.
Tính thuế đối với cá nhân kinh doanh nộp thuế theo phương pháp khoán
2.1. Tính thuế đối với cá nhân không đăng ký kinh doanh
Cá nhân không ký hợp đồng lao động (như hoa hồng đại lý bán hàng, hoa hồng môi giới, thù lao Hội đồng quản trị doanh nghiệp ...) hoặc ký hợp đồng lao động dưới 03 tháng có thu nhập từ 02 triệu đồng/người/lần trở lên, thì theo khoản i Điều 25 Thông tư số 111/2013/TT-BTC:
- Tổ chức trả thu nhập khấu trừ 10% tổng thu nhập phần thuế TNCN trước khi trả thu nhập. Tổ chức trả thu nhập kê khai và nộp 10% thuế của cá nhân theo quy định.
- Hoặc, lập bản cam kết (mẫu 02/CK-TNCN) thì không khấu trừ 10% nếu ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi trừ gia cảnh chưa đến mức phải nộp thuế.
Lưu ý:
- Cá nhân lập bản cam kết chỉ khi đã có mã số thuế, chịu trách nhiệm trước pháp luật về tính trung thực của bản cam kết. Cuối năm, tổ chức trả thu nhập phải tổng hợp danh sách thu nhập của những cá nhân chưa đến mức khấu trừ thuế nộp cho cơ quan thuế.
- Tổ chức trả thu nhập không phải đóng BHXH cho người nhận khoán, căn cứ chứng từ trên (chứng từ chi, bản cam kết ...) để hạch toán chi phí ; bên nhận thu nhập không phải xuất hóa đơn.
2.2. Tính thuế đối với cá nhân có đăng ký kinh doanh
Đối với cá nhân có đăng ký kinh doanh (nộp thuế theo phương pháp khoán) ký hợp đồng khoán việc, căn cứ Điều 2 Thông tư 92/2015/TT-BTC thì cá nhân kinh doanh nhận thu nhập phải xuất hóa đơn tính thuế GTGT, thuế TNCN theo tỷ lệ như sau:
- Phân phối, cung cấp hàng hóa: Tỷ lệ thuế giá trị gia tăng là 1 %; tỷ lệ thuế thu nhập cá nhân là 0,5%.
- Dịch vụ, xây dựng không bao thầu nguyên vật liệu: Tỷ lệ thuế giá trị gia tăng là 5%; tỷ lệ thuế thu nhập cá nhân là 2%.
Lưu ý:
Theo Thông tư 92/2015/TT-BTC thì cá nhân kinh doanh (hoặc 1 đại diện nhóm kinh doanh) có mức doanh thu trong năm từ 100 triệu đồng trở xuống không phải nộp thuế GTGT, không phải nộp thuế TNCN.
- Ngọc Anh –
>>> Nâng cao công tác quản lý thuế đối với các hộ kinh doanh cá nhân
>>> Một số nội dung sửa đổi, bổ sung về thuế thu nhập cá nhân (TNCN) đối với hộ, cá nhân kinh doanh
Căn cứ pháp lý
- Thông tư 111/2013/TT-BTC
- Thông tư 92/2015/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


