

Trả lời nhanh
Phụ cấp xăng xe, điện thoại không bắt buộc và không có mức tối đa theo quy định, do doanh nghiệp quyết định trong hợp đồng hoặc quy chế. Về thuế TNCN, phụ cấp xăng xe tính vào thu nhập chịu thuế; phụ cấp điện thoại chỉ phần vượt mức khoán mới tính thuế. Theo Thông tư 59/2015/TT-BLĐTBXH, phụ cấp xăng xe, điện thoại không phải đóng BHXH bắt buộc.
Ý chính
- Phụ cấp xăng xe, điện thoại là khoản không bắt buộc, không có quy định mức tối đa
- Mức phụ cấp thường quy định trong hợp đồng lao động hoặc quy chế doanh nghiệp
- Phụ cấp xăng xe được tính vào thu nhập chịu thuế TNCN
- Phụ cấp điện thoại: phần vượt mức khoán chi cao hơn quy định thì tính vào thu nhập chịu thuế TNCN
- Hỗ trợ xăng xe, điện thoại, đi lại không thuộc thu nhập phải đóng BHXH bắt buộc
- Căn cứ thuế: khoản 2 Điều 2 Thông tư 111/2013/TT-BTC và Công văn 5808/CT-TTHT
Theo quy định tại thời điểm đăng bài (11/10/2024); chính sách có thể đã thay đổi.
1. Phụ cấp xăng xe, điện thoại là gì?
Phụ cấp xăng xe, điện thoại là khoản tiền chi trả cho người lao động, khoản này phụ thuộc vào tính chất công việc và mục đích sử dụng, chức vụ người lao động đang đảm nhận.
Khoản phụ cấp xăng xe điện thoại là không bắt buộc bởi thực tế nhiều doanh nghiệp không yêu cầu người lao động sử dụng điện thoại hay di chuyển trong quá trình làm việc. Tuy nhiên, các doanh nghiệp hoạt động trong các lĩnh vực như bán hàng, kinh doanh hoặc dịch vụ giao nhận thì khoản phụ cấp xăng xe, điện thoại được xem là khoản phụ cấp cần thiết nhằm đảm bảo nhân viên có đủ điều kiện để phục vụ công việc.
Mức phụ cấp xăng xe, điện thoại thường sẽ được quy định trong hợp đồng lao động hoặc theo quy chế của doanh nghiệp.
2. Quy định về phụ cấp xăng xe, điện thoại
Mức phụ cấp xăng xe, điện thoại tối đa là bao nhiêu?
Phụ cấp xăng xe, điện thoại là khoản không bắt buộc nên không có quy định cụ thể về mức phụ cấp xăng xe, điện thoại tối đa. Tùy thuộc vào các yếu tố liên quan đến tính chất công việc, yêu cầu sử dụng của từng vị trí cũng như điều kiện kinh tế và chính sách nhân sự để doanh nghiệp đưa ra mức phụ cấp xăng xe, điện thoại phù hợp.
Phụ cấp xăng xe, điện thoại có tính thuế TNCN?
Căn cứ theo Khoản 2 Điều 2 Thông tư 111/2013/TT-BTC quy định các khoản thu nhập chịu thuế:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới các hình thức bằng tiền hoặc không bằng tiền.
b) Các khoản phụ cấp, trợ cấp (trừ các khoản phụ cấp, trợ cấp theo quy định tại điểm b, khoản 2, Điều 2 Thông tư 111/2013).…
đ) Các khoản lợi ích bằng tiền hoặc không bằng tiền ngoài tiền lương, tiền công do người sử dụng lao động trả mà người nộp thuế được hưởng dưới mọi hình thức.…
đ.4) Phần khoán chi văn phòng phẩm, công tác phí, điện thoại, trang phục,… cao hơn mức quy định hiện hành của Nhà nước.
Theo hướng dẫn tại Công văn số 5808/CT-TTHT của Cục Thuế TP. Hồ Chí Minh ngày 18/06/2018 ghi rõ:
Như vậy, dựa trên các quy định nêu trên có thể kết luận:
-
Phụ cấp xăng xe được tính vào thu nhập chịu thuế thu nhập cá nhân
-
Phụ cấp điện thoại sẽ được trừ khi tính thu nhập chịu thuế, trường hợp nếu chi với mức cao hơn mức khoán thì phân chênh lệch cao hơn sẽ tính vào thu nhập chịu thuế thu nhập cá nhân.
Phụ cấp xăng xe điện thoại có đóng BHXH không?
Căn cứ theo quy định tại khoản 3 Thông tư 59/2015/TT-BLĐTBXH (được sửa đổi, bổ sung tại khoản 26 Điều 1 Thông tư 06/2021/TT-BLĐTBXH) quy định về các khoản thu nhập không phải đóng bảo hiểm xã hội bắt buộc như sau:
-
Các chế độ và phúc lợi khác như thưởng theo quy định tại Điều 104 của Bộ luật Lao động
-
Tiền thưởng sáng kiến
-
Tiền ăn giữa ca
-
Các khoản hỗ trợ xăng xe, điện thoại, đi lại, tiền nhà ở, tiền giữ trẻ, nuôi con nhỏ
-
Hỗ trợ khi người lao động có thân nhân bị chết, người lao động có người thân kết hôn, sinh nhật của người lao động, trợ cấp cho người lao động gặp hoàn cảnh khó khăn khi bị tai nạn lao động, bệnh nghề nghiệp
-
Các khoản hỗ trợ, trợ cấp khác ghi thành mục riêng trong hợp đồng lao động quy định tại tiết c2 điểm c khoản 5 Điều 3 của Thông tư số 10/2020/TT-BLĐTBXH.
Do đó, phụ cấp xăng xe điện thoại sẽ không phải đóng bảo hiểm xã hội bắt buộc.
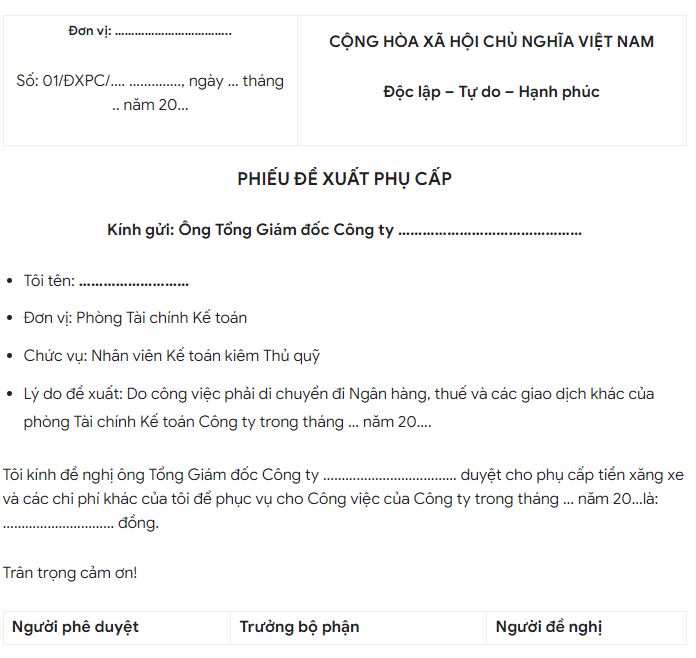
3. Mẫu tờ trình xin phụ cấp xăng xe, điện thoại mới nhất
Dưới đây là mẫu tờ trình đề xuất xin phụ cấp xăng xe, điện thoại:
Trên đây là các nội dung chi tiết về phụ cấp xăng xe điện thoại mới nhất, hi vọng kế toán doanh nghiệp đã tìm được lời giải về việc khoản phụ cấp này có tính thuế TNCN cũng như có phải đóng BHXH bắt buộc hay không.
Bạn đọc có thể tham khảo thêm các bài viết có liên quan:
>>> Phụ cấp xăng xe, điện thoại có chịu thuế TNCN, thuế TNDN?
>>> Phụ cấp xăng xe, điện thoại, ăn trưa có phải đóng thuế TNCN và BHXH?
Căn cứ pháp lý
- Thông tư 111/2013/TT-BTC
- Thông tư 59/2015/TT-BLĐTBXH
- Thông tư 06/2021/TT-BLĐTBXH
- Thông tư 10/2020/TT-BLĐTBXH
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


