

Trả lời nhanh
Thu nhập từ trúng thưởng chịu thuế TNCN là phần giá trị giải thưởng vượt trên 10 triệu đồng mỗi lần trúng thưởng, tính theo biểu thuế toàn phần với thuế suất 10%. Thời điểm xác định thu nhập chịu thuế là lúc tổ chức, cá nhân trả thưởng. Bên trả thưởng có trách nhiệm kê khai, khấu trừ và nộp thuế theo quy định tại thời điểm bài viết (2017).
Ý chính
- Thu nhập chịu thuế là phần giá trị giải thưởng vượt trên 10 triệu đồng của mỗi lần trúng thưởng
- Thuế suất 10% áp dụng theo biểu thuế toàn phần
- Gồm trúng xổ số, khuyến mại, cá cược, casino và các cuộc thi có thưởng
- Thời điểm xác định thu nhập là lúc tổ chức, cá nhân trả thưởng
- Bên trả thu nhập kê khai, khấu trừ, nộp thuế và quyết toán thay người trúng thưởng
Theo quy định tại thời điểm đăng bài (11/12/2017); chính sách có thể đã thay đổi.
1. Quy định thuế thu nhập cá nhân đối với thu nhập từ trúng thưởng
Căn cứ theo quy định tại khoản 6, Điều 3, Luật Thuế TNCN và khoản 6, Điều 3 Nghị định 100/2008/NĐ-CP quy định chi tiết một số điều của Luật Thuế TNCN, được hướng dẫn cụ thể tại điểm 6, Mục II, Phần A, Thông tư 84/2008/TT-BTC ngày 30/9/2008 của Bộ Tài chính quy định như sau:
Thu nhập từ trúng thưởng là các khoản tiền hoặc hiện vật mà cá nhân nhận được dưới các hình thức sau đây là thu nhập phải chịu thuế:
–Trúng thưởng xổ số do các công ty xổ số phát hành thực hiện
–Trúng thưởng trong các hình thức khuyến mại khi tham gia mua bán hàng hoá, dịch vụ
–Trúng thưởng trong các hình thức cá cược, đặt cược được pháp luật cho phép
–Trúng thưởng trong các casino được pháp luật cho phép hoạt động
–Trúng thưởng trong các trò chơi, cuộc thi có thưởng và các hình thức trúng thưởng khác do các tổ chức kinh tế, cơ quan hành chính, sự nghiệp, các đoàn thể và các tổ chức, cá nhân khác tổ chức.
* Tại Điều 15, Luật Thuế TNCN quy định thu nhập chịu thuế từ trúng thưởng là phần giá trị giải thưởng vượt trên 10 triệu đồng mà đối tượng nộp thuế nhận được theo từng lần trúng thưởng.
+ Thời điểm xác định thu nhập chịu thuế từ trúng thưởng là thời điểm tổ chức, cá nhân trả thu nhập cho đối tượng nộp thuế
+ Thuế thu nhập cá nhân đối với thu nhập từ trúng thưởng áp dụng theo Biểu thuế toàn phần với thuế suất là 10%
>>> >>> Thu nhập nào phải nộp thuế? Thu nhập nào được miễn thuế?
2. Trách nhiệm của người trả và cá nhân được nhận thưởng
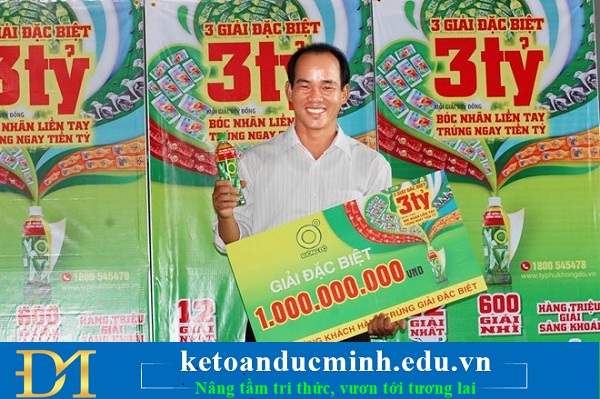
Trách nhiệm của người trả và cá nhân được nhận thưởng
Căn cứ khoản 3, Điều 26 Luật Thuế TNCN quy định trách nhiệm của tổ chức, cá nhân trả thu nhập và trách nhiệm của đối tượng nộp thuế là cá nhân cư trú như sau:
– Tổ chức, cá nhân trả thu nhập có trách nhiệm kê khai, khấu trừ, nộp thuế vào ngân sách nhà nước và quyết toán thuế đối với các loại thu nhập chịu thuế trả cho đối tượng nộp thuế
– Cá nhân có thu nhập chịu thuế có trách nhiệm kê khai, nộp thuế vào ngân sách nhà nước và quyết toán thuế đối với mọi khoản thu nhập theo quy định của pháp luật về quản lý thuế.
+ Nếu giá trị phần thưởng lớn hơn 10 triệu đồng, thì người trúng thưởng có trách nhiệm kê khai, nộp thuế TNCN. Người trả thưởng khuyến mại có trách nhiệm kê khai, khấu trừ phần thưởng, nộp thuế vào ngân sách nhà nước.
+ Trường hợp phần thưởng có giá trị lớn, người trúng thưởng không đủ khả năng tài chính nộp thuế thu nhập khi nhận phần thưởng đó, thì người trúng thưởng cần đề nghị người trả thưởng, khấu trừ tiền thuế từ giá trị của phần thưởng, để nộp thuế vào ngân sách nhà nước.
+ Nếu giá trị phần thưởng bằng tiền thì khấu trừ thuế bằng tiền. Nếu phần thưởng bằng hiện vật thì trả thưởng bằng hiện vật có giá trị thấp hơn (theo giá trị còn lại của hiện vật trúng thưởng, sau khi khấu trừ thuế) hoặc bán hiện vật trúng thưởng, khấu trừ thuế, trả bằng tiền cho người nhận thưởng.
- Ngọc Anh –
>>> Những quy định về thuế thu nhập cá nhân
>>>Chú Ý Với Những Khoản Thu Nhập Ảnh Hưởng Đến Thuế Thu Nhập Cá Nhân
Căn cứ pháp lý
- Nghị định 100/2008/NĐ-CP
- Thông tư 84/2008/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


