

Trả lời nhanh
Khi định khoản, tài sản tăng ghi bên Nợ, giảm ghi bên Có; nợ phải trả và vốn chủ sở hữu tăng ghi bên Có, giảm ghi bên Nợ; chi phí ghi bên Nợ, thu nhập ghi bên Có. Tài khoản đầu 1, 2 là tài sản; đầu 3, 4 là nguồn vốn; đầu 5, 7 là doanh thu, thu nhập khác; đầu 6, 8 là chi phí; đầu 9 xác định kết quả kinh doanh. Phương trình: Tài sản = Nợ phải trả + Vốn chủ sở hữu.
Ý chính
- Các nguyên tắc cơ bản
- Kết cấu tài khoản
- Công thức kế toán
Theo quy định tại thời điểm đăng bài (28/07/2016); chính sách có thể đã thay đổi.
Bạn là sinh viên kế toán mới ra trường? Hay bạn là sinh viên chuyên ngành khác muốn tìm hiểu về kế toán? Để trở thành một nhân viên kế toán bạn cần nằm được những điều cơ bản tưởng chừng như đơn giản. Dù là kế toán bán hàng, kế toán thuế, kế toán nội bộ hay kế toán tổng hợp thì bạn cũng cần phải biết. Đó sẽ là nền tảng vững chắc cho bạn trong sự nghiệp kế toán
1.Các nguyên tắc cơ bản.
-Đối với tài sản: Tăng ghi bên Nợ, giảm ghi bên Có đồng thời ghi bên Có, bên Nợ của tài khoản đối ứng.
-Đối với nợ phải trả và vốn chủ sở hữu: tăng ghi bên Có, giảm ghi bên Nợ đồng thời ghi bên Nợ, bên Có của tài khoản đối ứng.
-Đối với vốn chủ sở hữu được đầu tư vào doanh nghiệp ghi bên Có của tài khoản vốn chủ sở hữu.
-Đối với vốn chủ sở hữu xuất ra ghi bên Nợ tài khoản vốn chủ sở hữu.
-Đối với thu nhập làm tăng vốn chủ sở hữu: ghi bên Có tài khoản thu nhập và bên Nợ tài khoản đối ứng. Đối với thu nhập làm giảm vốn chủ sở hữu: ghi bên Nợ tài khoản thu nhập và ghi bên Có tài khoản đối ứng.
-Đối với các loại chi phí làm giảm vốn chủ sở hữu ghi bên Nợ tài khoản chi phí đồng thời ghi bên Có tài khoản đối ứng.
2.Kết cấu tài khoản
-Tài khoản đầu 1 và đầu 2: Là đầu tài khoản tài sản
Phản ánh toàn bộ giá trị tài sản của doanh nghiệp bao gồm cả tài sản ngắn hạn và tài sản dài hạn

-Tài khoản đầu 3 và đầu 4: Đầu tài khoản nguồn vốn
Phản ánh công nợ phải trả và nguồn vốn hình thành nên tài sản cho doanh nghiệp
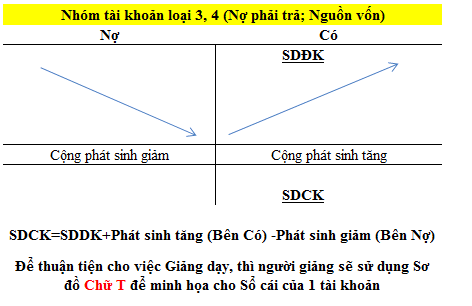
-Tài khoản đầu 5 và đầu 7: Tài khoản doanh thu và thu nhập khác
Đây là 2 đầu tài khoản phản ánh nguồn thu của doanh nghiệp

-Tài khoản đầu 6 và đầu 8: Tài khoản chi phí và chi phí khác
Đầu tài khoản này phản ánh chi phí hay đầu ra của doanh nghiệp
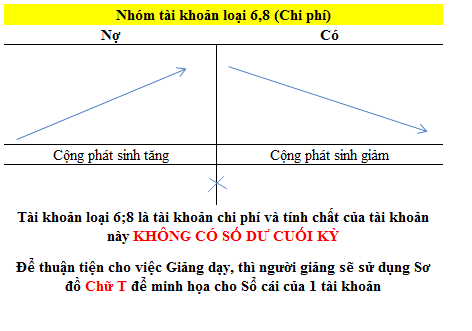
-Tài khoản đầu 9: Xác định kết quả kinh doanh
Cuối kỳ kế toán viên sẽ làm nhiệm vụ kết chuyển doanh thu và chi phí sang kết quả hoạt động kinh doanh. Cho biết kết quả kinh doanh thực tế của doanh nghiệp trong kỳ.

3.Công thức kế toán.
Trong suốt quá trình làm công việc kế toán, kế toán viên phải định khoản kế toán theo một công thức hay còn được gọi là phương trình kế toán cơ bản.
TÀI SẢN = NỢ PHẢI TRẢ + VỐN CHỦ SỞ HỮU
Trên đây là các nguyên tắc cơ bản khi định khoản kế toán.
Các bạn hãy đăng ký ngay một khóa học nghiệp vụ kế toán thực tế tại Viện đào tạo kế toán Đức Minh để một kế toán viên chuyên nghiệp. Truy cập website: http://ketoanducminh.edu.vn/ để biết thêm chi tiết.
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


