

Trả lời nhanh
Người lao động có thể ký hợp đồng lao động chính thức với nhiều công ty cùng lúc nhưng chỉ đóng BHXH tại công ty giao kết đầu tiên; công ty còn lại phải trả thêm khoản tiền tương đương mức đóng bảo hiểm bắt buộc thuộc trách nhiệm người sử dụng lao động. Về thuế TNCN, hợp đồng dưới 3 tháng có thu nhập từ 2 triệu đồng/lần bị khấu trừ 10%; hợp đồng trên 3 tháng có thể tự kê khai, theo quy định năm 2017.
Ý chính
- Được ký hợp đồng lao động chính thức với nhiều công ty cùng lúc
- Chỉ đóng BHXH tại công ty giao kết hợp đồng đầu tiên
- Công ty thứ hai trả thêm khoản tiền tương đương mức đóng bảo hiểm bắt buộc phần của người sử dụng
- Hợp đồng dưới 3 tháng, thu nhập từ 2 triệu đồng/lần trở lên: khấu trừ thuế 10%
- Hợp đồng trên 3 tháng: tự kê khai, cộng thu nhập từ 2 công ty rồi trừ giảm trừ gia cảnh
Theo quy định tại thời điểm đăng bài (03/11/2017); chính sách có thể đã thay đổi.
1. Người lao động có thể được ký hợp đồng lao động chính thức với 2 công ty được không?
Bạn có thể giao kết Hợp đồng lao động chính thức cùng lúc với nhiều Công ty:
- Đối với Công ty bạn giao kết Hợp đồng đầu tiên, cả công ty này và bạn có nghĩa vụ tham gia bảo hiểm xã hội theo tỷ lệ quy định, bạn chỉ cần tham gia đóng BHXH tại 1 công ty.
- Đối với công ty bạn giao kết Hợp động thứ 2, nếu bạn làm công việc mang tính chất thường xuyên, thuộc trường hợp bắt buộc phải tham gia bảo hiểm xã hội theo quy định tại Điều 2 – Luật Bảo hiểm xã hội 2014 thì ngoài khoản lương công ty trả cho bạn theo Hợp đồng, công ty còn có nghĩa vụ thanh toán thêm khoản tiền tương đương với mức đóng bảo hiểm xã hội bắt buộc là 19% tiền lương đã thỏa thuận trên hợp đồng theo quy định Điểm a Khoản 1 Điều 4 Nghị định số 44/2013/NĐ-CP:
“Người sử dụng lao động của các hợp đồng lao động còn lại có trách nhiệm chi trả cùng lúc với kỳ trả lương của người lao động khoản tiền tương đương với mức đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp thuộc trách nhiệm của người sử dụng lao động theo quy định của pháp luật”.
>>>Người sử dụng lao động có trách nhiệm như thế nào đối với NLĐ bị tai nạn khi tham gia lao động
2. Nghĩa vụ đóng thuế khi tham gia ký hợp đồng lao động chính thức với 2 công ty
Đối với nghĩa vụ thuế thu nhập cá nhân, thông thường bộ phận nhân sự của công ty bạn giao kết hợp đồng đầu tiên sẽ kê khai và đóng thuế thu nhập cho bạn.
- Đối với công ty bạn giao kết hợp đồng thứ 2 thì có thể chia ra thành các trường hợp như sau:
Nếu bạn là lao động thời vụ (Hợp đồng dưới 3 tháng), theo quy định tại mục I, khoản 1, ĐIều 25 Thông tư 111/2013/TT-BTC “Các tổ chức, cá nhân trả tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới ba (03) tháng có tổng mức trả thu nhập từ hai triệu (2.000.000) đồng/lần trở lên thì phải khấu trừ thuế theo mức 10% trên thu nhập trước khi trả cho cá nhân". Nếu thu nhập của bạn trên 2 triệu bạn bị khấu trừ trực tiếp 10%.
Nếu thời hạn Hợp đồng lao động của bạn trên 3 tháng, thay vi ủy quyền cho nhân sự kê khai và nộp thuế bạn có thể tự kê khai và nộp theo cách tính như sau:
- Thu nhập chịu thuế từ tiền lương, tiền công:
Được xác định bằng tổng số tiền lương, tiền công, tiền thù lao, các khoản thu nhập khác có tính chất tiền lương, tiền công mà bạn nhận được từ 02 Công ty trong kỳ tính thuế.
+ Mức giảm trừ gia cảnh: Đối với người nộp thuế là 9 triệu đồng/tháng, 108 triệu đồng/năm. Đối với mỗi người phụ thuộc là 3,6 triệu đồng/tháng.
Các khoản giảm trừ gia cảnh theo hướng dẫn tại khoản 1, Điều 9 Thông tư số 111/TT-BTC. Các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện theo hướng dẫn tại khoản 2, Điều 9 Thông tư số 111/TT-BTC.
>>> Nguyên tắc giảm trừ gia cảnh và cách đăng ký người phụ thuộc giảm trừ gia cảnh
>>> Mẫu Đăng ký người phụ thuộc giảm trừ gia cảnh theo thông tư mới nhất
+ Trong dó thu nhập tính thuế
TNTT = (Tổng thu nhập chịu thuế - 9.000.000 – 3.600.000* só người phụ thuộc) * Thuế suất
Thuế suất thuế TNCN được áp dụng theo Biểu thuế lũy tiến từng phần quy định tại Phụ lục 01/PL-TNCN theo Thông tư số 111/2013/TT-BTC.
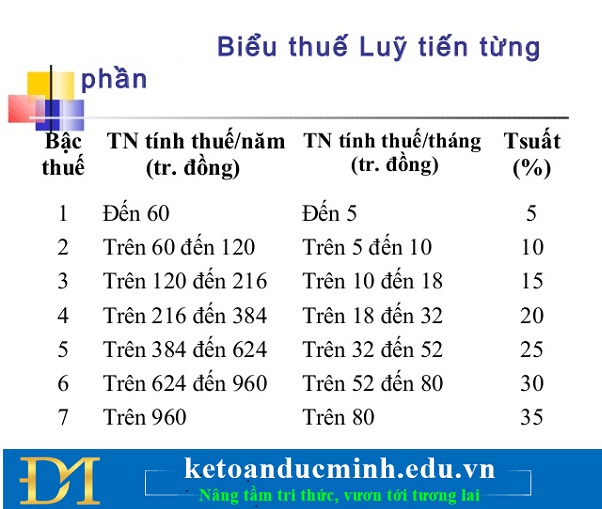
Biểu thuế lũy tiến từng phần quy định tại Phụ lục 01/PL-TNCN
- Ngọc Anh –
>>> Mẫu hợp đồng lao động thời vụ 2017- Người lao động và kế toán cần biết.
>>> Cách xác định thuế TNCN đối với khoản thanh toán khi chấm dứt hợp đồng lao động.
Căn cứ pháp lý
- Nghị định 44/2013/NĐ-CP
- Thông tư 111/2013/TT-BTC
Khoá học liên quan
Kế toán thực tế
Kèm 1-1 trên chứng từ thật · khai giảng liên tục


